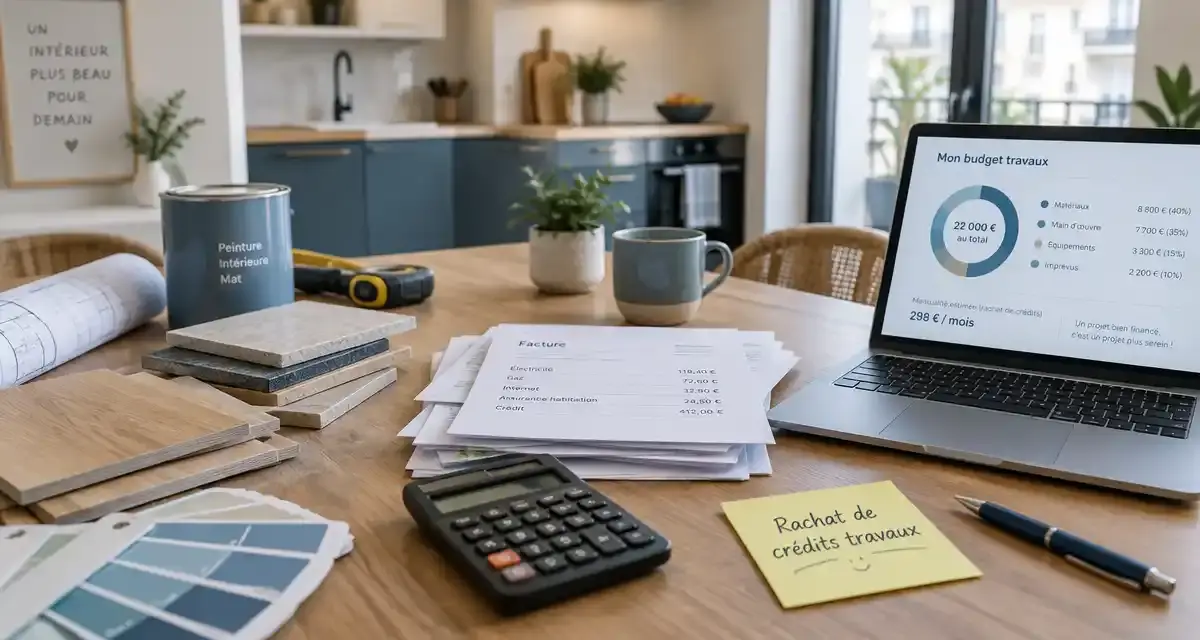
Financer une rénovation énergétique quand le budget est déjà chargé n’oblige pas forcément à souscrire un nouveau crédit séparé. Un rachat de crédits travaux peut regrouper les prêts en cours, intégrer une trésorerie dédiée aux travaux et réorganiser la mensualité autour d’un reste à vivre plus confortable.
Regrouper ses crédits pour dégager une enveloppe travaux
Le principe est simple : plusieurs dettes sont remplacées par un nouveau prêt unique, avec une seule mensualité et une nouvelle durée. Dans une opération de rachat de crédits, il est possible d’inclure un crédit immobilier, des crédits à la consommation et certaines dettes privées. Pour un projet de rénovation énergétique, l’intérêt est d’ajouter une trésorerie travaux destinée à financer l’isolation, le chauffage ou d’autres améliorations, sans multiplier les prélèvements.
Cette solution s’adresse surtout aux ménages qui ont déjà des remboursements importants et qui veulent éviter d’ajouter une ligne de crédit supplémentaire. La mensualité peut baisser si la durée est allongée, mais ce confort immédiat a une contrepartie : le coût total du crédit augmente généralement. L’arbitrage porte donc sur trois points concrets : respiration mensuelle, durée de remboursement et coût final.
Pour des travaux énergétiques, l’enjeu n’est pas uniquement bancaire. Une maison mieux isolée peut améliorer le confort thermique et réduire la pression des factures, mais le financement doit rester soutenable dès le premier mois.
Ce que permet la simulation Meilleurtaux
Meilleurtaux propose un simulateur de rachat de crédits gratuit, rapide et sans engagement. Il donne une estimation immédiate de la nouvelle mensualité, de la durée et du TAEG. Les résultats sont modulables : l’emprunteur peut ajuster la durée ou la mensualité pour mesurer l’impact sur son budget mensuel et sur le coût total.
Au moment de comparer les différentes solutions de rachat de crédit, cette approche aide à ne pas regarder seulement la mensualité affichée. Empruntis, Cafpi et Vousfinancer font aussi partie des acteurs connus du courtage, mais Meilleurtaux propose une simulation lisible et une étude du dossier par un réseau de banques partenaires, avec l’accompagnement de conseillers.
Il faut raisonner comme lorsqu’on choisit une fenêtre pour une rénovation : le prix d’achat ne suffit pas, il faut aussi regarder l’exposition, les pertes de chaleur, l’usage réel de la pièce et le confort attendu sur plusieurs années. Pour un rachat de crédits travaux, la mensualité est l’élément le plus visible, mais le cadre complet comprend la durée, le TAEG, les frais éventuels, le coût total et la marge de sécurité dans le budget familial.
Cas pratique : financer 10 000 € d’isolation à Rennes
Thierry, 47 ans, technicien en CDI, est propriétaire à Rennes. Son foyer perçoit 3 600 € de revenus mensuels. Il rembourse encore un prêt immobilier et deux crédits à la consommation. Son objectif : obtenir 10 000 € de trésorerie pour isoler sa maison, sans augmenter sa mensualité globale.
| Situation | Avant rachat | Après simulation Meilleurtaux |
|---|---|---|
| Crédits concernés | Prêt immobilier de 180 000 € restant dû et 2 crédits à la consommation de 15 000 € restant dû | Nouveau prêt unique de 205 000 €, trésorerie travaux incluse |
| Durée | Durées restantes multiples | 19 ans |
| TAEG | Variable selon les prêts en cours | 4,57 % |
| Mensualité globale | 1 380 € | 1 347 € |
| Écart mensuel | Référence | 33 € de moins par mois |
| Taux d’endettement | 38 % | 37 % |
| Coût total du crédit | Non consolidé ici | 102 116 € |
Source : données de simulation Meilleurtaux
Dans cet exemple, Thierry finance son projet d’isolation sans hausse de mensualité, tout en simplifiant ses remboursements. Le résultat est favorable pour sa trésorerie mensuelle : 1 347 € au lieu de 1 380 €. Mais l’opération repose sur un allongement de la durée à 19 ans, ce qui explique un coût total du crédit de 102 116 €. La bonne lecture consiste donc à vérifier si le gain de confort budgétaire et la réalisation des travaux justifient ce coût supplémentaire.
Les points à vérifier avant de signer
Un rachat de crédits travaux doit être analysé avec des chiffres précis. La première vérification concerne le taux d’endettement après opération, mais aussi le reste à vivre : alimentation, énergie, assurance, transport, impôts et dépenses imprévues. Une mensualité plus faible ne suffit pas si le budget reste trop tendu.
Il faut ensuite isoler clairement la trésorerie travaux. Une enveloppe de 10 000 € pour l’isolation ne doit pas devenir une réserve floue absorbée par d’autres dépenses. Demander des devis, prioriser les postes les plus efficaces et conserver une petite marge pour les aléas permet d’éviter un financement trop court ou trop large.
Enfin, la comparaison doit porter sur plusieurs scénarios : mensualité minimale, durée plus courte, coût total acceptable. C’est là que l’accompagnement d’un conseiller prend son intérêt, car un dossier solide ne cherche pas seulement à faire baisser une mensualité. Il organise un financement cohérent avec les revenus, les travaux et la capacité de remboursement réelle.