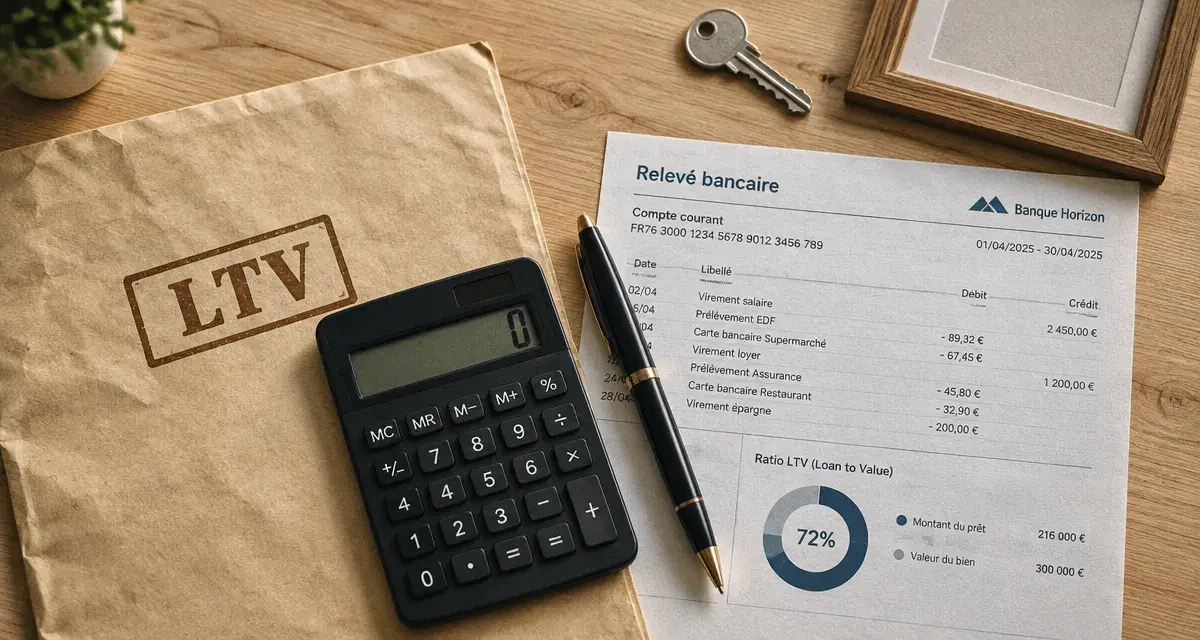
Le Loan to Value, ou LTV, mesure la part de la valeur d’un actif financée par la dette. Très utilisé en crédit immobilier, il aide la banque et l’investisseur à évaluer le risque d’un projet. Plus le ratio augmente, plus le financement dépend de l’emprunt plutôt que des fonds propres.
Loan to Value : définition et rôle dans un financement
Le Loan to Value, littéralement « prêt sur valeur », est un ratio d’endettement exprimé en pourcentage. Il compare la dette nette liée à un bien ou à un portefeuille à sa valeur de marché. Dans l’immobilier résidentiel, locatif ou professionnel, comme dans les véhicules d’investissement tels que les SCPI, il sert de repère pour apprécier la solidité financière d’un emprunteur ou d’une structure.
Calculateur de Loan to Value
Estimez le ratio entre votre endettement net et la valeur de marché de votre actif.
Votre ratio LTV
Au-delà de 70 %
LTV = endettement net ÷ valeur de l’actif × 100
Le LTV ne répond pas à la question « pouvez-vous payer la mensualité ? ». Cette question relève davantage de l’analyse des revenus, des charges et du taux d’endettement. Le ratio répond plutôt à celle-ci : si la valeur de l’actif baisse ou si le bien doit être vendu, quelle part de cette valeur reste couverte par la dette ? Il renseigne donc sur le risque patrimonial et sur la capacité de remboursement indirecte.
Pourquoi les banques surveillent-elles ce ratio ?
Pour un prêteur, un LTV faible signifie qu’une marge de sécurité existe entre la valeur du bien donné en garantie et le montant encore dû. L’apport personnel, le capital déjà remboursé ou une hausse de la valeur du bien renforcent cette marge. À l’inverse, un LTV élevé réduit le coussin de sécurité : une baisse limitée du marché peut suffire à rapprocher la dette de la valeur de l’actif.
Le ratio peut aussi influencer les conditions proposées : montant finançable, garanties demandées, coût du crédit et marge de négociation du taux. Il ne décide toutefois jamais seul de l’accord. La banque examine aussi la situation professionnelle, les revenus, l’épargne disponible, la qualité du bien et la cohérence globale du projet.
Calculer le ratio LTV sans fausser le résultat
La formule du Loan to Value est la suivante :
LTV = endettement net / valeur de l’actif × 100
L’endettement net correspond à la dette financière restant effectivement à supporter. La valeur de l’actif doit refléter sa valeur de marché. Dans une acquisition immobilière, elle est généralement appréciée hors frais de notaire. Mélanger le prix du bien avec les frais annexes peut modifier artificiellement le dénominateur ou le montant financé, et rendre la comparaison moins pertinente.
Deux exemples pour comprendre le calcul
| Situation | Dette nette | Valeur de l’actif | LTV |
|---|---|---|---|
| Acquisition très financée | 500 000 € | 535 500 € | 93,4 % |
| Dette réduite et actif valorisé | 430 000 € | 570 000 € | 75,4 % |
Dans le premier cas, 500 000 divisés par 535 500 donnent un LTV de 93,4 %. La dette représente presque toute la valeur de l’actif et la marge de sécurité est faible. Dans le second, le remboursement d’une partie du capital et l’augmentation de la valeur du bien ramènent le ratio à 75,4 %. Le risque patrimonial diminue, même si le niveau d’endettement reste conséquent.
La valeur retenue mérite autant d’attention que la dette
Une estimation optimiste peut donner l’illusion d’un LTV confortable. Pour une lecture prudente, il faut retenir une valeur de marché réaliste, cohérente avec les transactions comparables et l’état du bien. La méthode d’évaluation compte donc autant que le montant de la dette.
Pour une SCPI ou une foncière, l’actif sous-jacent est un portefeuille immobilier. La valeur publiée et les modalités d’évaluation doivent être examinées avec soin, car elles servent de base au calcul du ratio.
Interpréter un LTV faible, modéré ou élevé
Il n’existe pas de seuil universel applicable à tous les projets. La nature du bien, la stabilité des loyers, la durée du crédit, les garanties et le profil de l’emprunteur modifient l’analyse. Quelques repères permettent toutefois une première lecture.
- Moins de 50 % : le LTV est généralement considéré comme modéré. La dette pèse relativement peu face à la valeur de l’actif.
- Entre 50 % et 70 % : l’endettement demande une analyse plus détaillée, mais peut rester cohérent dans une stratégie maîtrisée.
- Au-delà de 70 % : le niveau devient plus risqué, car la baisse de valeur tolérable avant une tension financière se réduit.
Un LTV élevé n’est pas automatiquement mauvais. Il peut correspondre au démarrage d’un investissement financé à crédit et permettre de mobiliser moins de capital personnel. C’est le principe de l’effet de levier : si l’actif produit des revenus suffisants et conserve sa valeur, l’investisseur peut améliorer le rendement de ses fonds propres. En contrepartie, les échéances et le risque de moins-value demeurent, notamment lorsque les loyers diminuent ou que les taux de refinancement augmentent.
Le LTV relie deux évolutions souvent examinées séparément : le capital restant dû baisse au fil des échéances, tandis que la valeur de marché peut monter, stagner ou reculer. Ces mouvements se combinent. Un emprunteur peut rembourser régulièrement tout en voyant son LTV peu s’améliorer si le marché se retourne. À l’inverse, une revalorisation du bien peut améliorer le ratio sans remboursement exceptionnel. Le suivi du LTV permet ainsi de distinguer le désendettement réel d’un simple effet de valorisation.
Crédit immobilier et SCPI : des usages proches, des lectures différentes
Dans un crédit immobilier individuel, le LTV est observé lors de la demande de prêt. Il peut ensuite être réévalué à l’occasion d’une renégociation, d’un rachat de crédit ou d’une demande de financement supplémentaire. L’emprunteur a intérêt à actualiser son ratio après plusieurs années de remboursement, en s’appuyant sur une estimation crédible du bien. Un LTV plus bas peut renforcer son dossier, sans garantir à lui seul de meilleures conditions.
Le LTV des SCPI et des véhicules immobiliers
Pour une SCPI, le ratio mesure le poids de la dette à l’échelle du patrimoine détenu. Il renseigne l’associé sur le recours à l’emprunt de la société de gestion, et non sur son financement personnel s’il achète ses parts à crédit. Les limites de LTV annoncées peuvent être de 40 % ou 50 %, tandis que les SCPI sont rarement endettées à plus de 30 %. Le LTV moyen des SCPI était de 18,5 % en 2022, selon Pierre Papier.
Un LTV bas peut rassurer sur la résilience du portefeuille, mais il peut aussi limiter l’effet de levier. À l’inverse, un endettement plus important peut soutenir des acquisitions si les revenus, les échéances et la qualité des immeubles le justifient. La note d’information, le niveau de dette, son échéance et son coût complètent la lecture du ratio.
Utiliser le LTV pour décider avec méthode
Avant un achat ou un investissement, calculez le LTV initial puis testez-le dans plusieurs scénarios : valeur du bien stable, baisse de valeur, remboursement partiel et hausse du coût de la dette. Cette approche permet d’évaluer la marge disponible plutôt que de se limiter à un chiffre isolé. Pour un bien locatif, vérifiez aussi la capacité des loyers à couvrir les charges financières. Un LTV faible ne compense pas une trésorerie fragile.
- Identifiez la dette nette réellement due.
- Retenez une valeur de marché prudente, hors frais de notaire.
- Appliquez la formule et comparez le résultat aux repères de risque.
- Actualisez le calcul lorsque le capital diminue ou que la valeur du bien évolue.
- Analysez le LTV avec les revenus, la liquidité disponible et l’horizon de détention.
Le Loan to Value est un outil de comparaison simple, mais il ne remplace pas une analyse complète. Bien calculé et régulièrement actualisé, il permet de visualiser le risque financier, de préparer une discussion bancaire et de choisir un niveau d’endettement cohérent avec une stratégie immobilière.