Hypothéquer une maison consiste à la donner en garantie à un créancier, généralement une banque, pour obtenir un prêt. Vous restez propriétaire et pouvez continuer à l’habiter, mais un défaut de remboursement peut conduire à sa saisie puis à sa vente. En France, cette opération nécessite un acte notarié et une inscription au service de publicité foncière.
Avant de vous engager, il faut distinguer trois éléments : le financement obtenu, votre capacité à le rembourser et les conséquences de la garantie sur votre patrimoine.
Ce que vous engagez réellement en hypothéquant votre maison
L’hypothèque est une garantie, pas un prêt. Le prêt apporte les fonds ; l’hypothèque protège le prêteur si vous ne remboursez pas. On parle de sûreté réelle immobilière, car la garantie porte sur un bien identifié. Le crédit reste dû même si la valeur de la maison diminue.
Une hypothèque conventionnelle résulte de votre accord avec le créancier. Elle se distingue notamment d’une hypothèque judiciaire, qui relève d’une démarche de garantie dans un cadre contentieux. Pour un financement négocié avec une banque, c’est généralement l’hypothèque conventionnelle qui vous concerne.
Quels projets peuvent être financés ?
Selon l’établissement et le contrat, un prêt garanti par votre maison peut financer des travaux, un achat immobilier, une aide à un proche, une opération patrimoniale ou un besoin de trésorerie. Certains montages permettent aussi de regrouper des dettes. L’affectation des fonds doit toutefois être validée par le prêteur : toutes les banques ne financent pas les mêmes usages.
Vous ne cédez pas votre maison à la banque. Vous conservez son usage, sous réserve des engagements contractuels. En revanche, la garantie aura des conséquences lors d’une vente, d’un refinancement ou de certaines opérations de transmission : le notaire devra vérifier son traitement.
Le montant accessible dépend du bien, mais surtout de votre budget
Posséder une maison ne suffit pas à obtenir un crédit. La banque analyse vos revenus, vos charges, vos autres emprunts, votre situation professionnelle et votre reste à vivre. Elle vérifie aussi la valeur du bien, sa facilité de revente et les garanties déjà inscrites.
Si la maison appartient à plusieurs personnes, vous ne pouvez pas engager seul l’ensemble du bien. L’accord des titulaires des droits concernés doit être vérifié. Le régime matrimonial et la protection du logement familial peuvent également imposer des consentements particuliers.
Estimer une enveloppe sans la confondre avec une offre
Le montant finançable correspond généralement à une fraction de la valeur retenue par le prêteur, après prise en compte des dettes et garanties existantes. Il n’existe pas de pourcentage universel : l’expertise immobilière, le rang de l’hypothèque et la politique de risque de la banque font varier le résultat.
À titre d’illustration, une maison estimée à 400 000 € et une demande de 200 000 € représentent un rapport de financement de la moitié de sa valeur. Cela ne préjuge pas de l’accord : un crédit déjà en cours ou des revenus insuffisants peuvent réduire l’enveloppe, voire empêcher le financement.
Le véritable levier n’est donc pas forcément d’emprunter davantage grâce à la maison. Il peut être de limiter la somme demandée pour conserver une marge de manœuvre : épargne de précaution, budget d’entretien et capacité à absorber une baisse de revenus. Une garantie immobilière rend un patrimoine mobilisable, mais ne le transforme pas en revenu mensuel.
Amortissable ou in fine : deux contraintes différentes
Avec un prêt amortissable, chaque échéance rembourse une part du capital et des intérêts. Avec un prêt in fine, le capital est remboursé à l’échéance finale, les intérêts étant généralement payés pendant la durée du crédit. Cette seconde formule suppose une ressource de remboursement crédible et documentée. Miser uniquement sur une revente future au prix espéré fragilise le montage.
Du dossier au versement : les vérifications qui comptent
La démarche commence par une demande chiffrée, puis par l’analyse bancaire et juridique. Un accord de principe reste conditionnel : il ne remplace ni l’offre définitive ni les vérifications du notaire.
- Constituer le dossier : justificatifs d’identité, de revenus, relevés bancaires, titre de propriété, crédits en cours et présentation du projet.
- Faire évaluer le bien : le prêteur peut demander une expertise et examiner sa situation juridique.
- Étudier l’offre : montant net disponible, taux, durée, assurance éventuelle, échéances et conditions de remboursement anticipé.
- Signer l’acte notarié : le notaire formalise l’hypothèque et accomplit les formalités de publicité foncière.
- Obtenir le déblocage : les fonds sont versés selon les conditions de l’offre et du montage retenu.
Ne prévoyez pas une dépense urgente sur la seule base d’une date de signature envisagée. L’expertise, les pièces manquantes, les délais légaux applicables et les formalités peuvent décaler l’opération. Demandez un calendrier écrit distinguant décision bancaire, signature et disponibilité effective des fonds.
Le coût réel inclut la mise en place et la sortie
Le taux d’intérêt ne suffit pas à comparer deux propositions. L’hypothèque entraîne des frais spécifiques qui s’ajoutent au coût du crédit. Demandez un décompte personnalisé plutôt qu’un pourcentage global présenté sans détail.
- Frais de garantie : émoluments du notaire, formalités, débours, taxes et contribution de sécurité immobilière selon le montage.
- Frais de financement : dossier bancaire, expertise et éventuels honoraires de courtage.
- Assurance : coût et garanties si une assurance emprunteur est demandée ou souscrite.
- Frais de sortie : éventuelles indemnités de remboursement anticipé et frais de mainlevée.
Comparez le taux annuel effectif global, mais aussi le montant effectivement reçu et le total à rembourser. Pour deux offres de durée différente, une mensualité plus faible peut masquer un coût total supérieur.
Vendre reste possible, avec un règlement à anticiper
Une maison hypothéquée peut être vendue. Le notaire organise alors le remboursement des créanciers concernés sur le prix et, lorsque cela est nécessaire, la mainlevée permettant de supprimer l’inscription. Si le prix ne couvre pas les sommes dues et les frais, la vente exige une solution négociée en amont.
Le remboursement intégral du prêt n’efface pas instantanément l’inscription. Celle-ci prend normalement fin à l’issue de sa durée légale d’effet ; une mainlevée anticipée peut être nécessaire avant cette échéance, notamment pour vendre. Faites vérifier ce point avant de calculer votre produit net de vente.
Choisir la garantie sans perdre de vue le risque
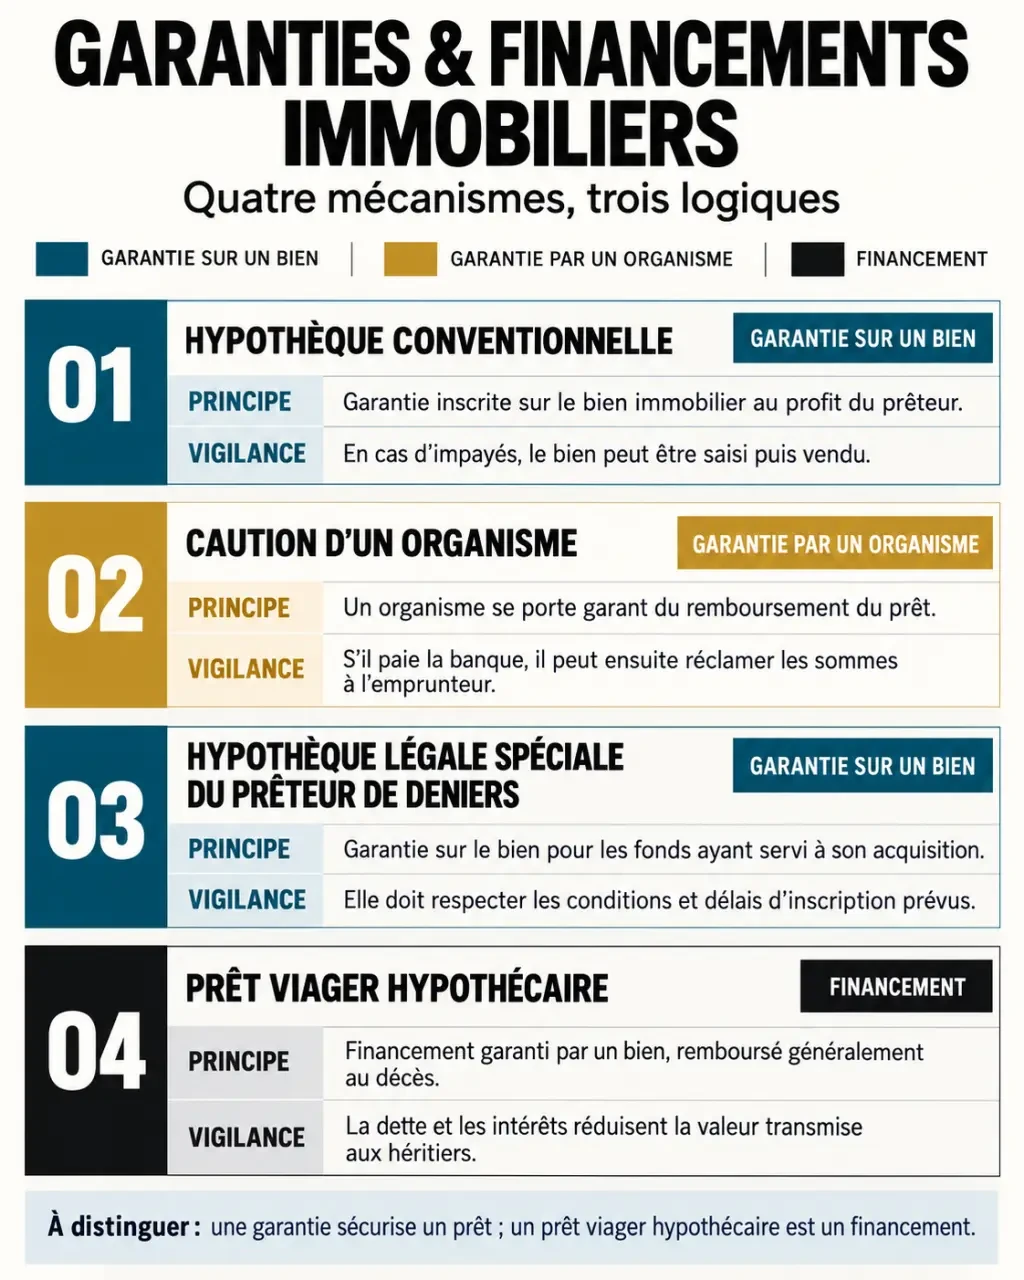
En cas d’impayés persistants, le créancier peut engager une procédure de saisie immobilière conduisant à une vente forcée. Ce n’est pas une conséquence immédiate d’une échéance manquée, mais le risque est réel. Si le prix obtenu ne suffit pas à rembourser la dette et les frais, un solde peut rester dû.
| Solution | Principe | Point de vigilance |
|---|---|---|
| Hypothèque conventionnelle | Un bien immobilier garantit la dette. | Frais notariés et risque de saisie. |
| Caution d’un organisme | Un organisme garantit le crédit auprès du prêteur. | Acceptation du dossier et recours contre l’emprunteur après paiement. |
| Hypothèque légale spéciale du prêteur de deniers | Garantie liée au financement d’une acquisition, remplaçant l’ancien PPD. | Champ d’application limité ; elle ne convient pas à toute trésorerie. |
| Prêt viager hypothécaire | Financement garanti par un bien, avec remboursement généralement au décès. | Intérêts accumulés et effet sur le patrimoine transmis. |
Pour un besoin limité, comparez aussi un prêt travaux ou personnel : éviter une garantie immobilière peut être préférable, selon le taux, la durée et le montant. Avant de signer, faites chiffrer trois scénarios : remboursement normal, revente anticipée et baisse de revenus. La bonne solution est celle que votre budget peut supporter, pas seulement celle que votre maison permet de garantir.