Le taux du Livret A est de 1,5 % par an depuis le 1er février 2026, contre 1,7 % auparavant. Pour le 1er août 2026, les estimations évoquent une remontée à 1,70 % ou 1,80 %. Ces projections ne constituent toutefois pas une décision officielle : l’annonce est attendue autour du 15 juillet. Voici les dates à distinguer et les conséquences concrètes pour votre épargne.
Les taux applicables et les hypothèses pour août 2026
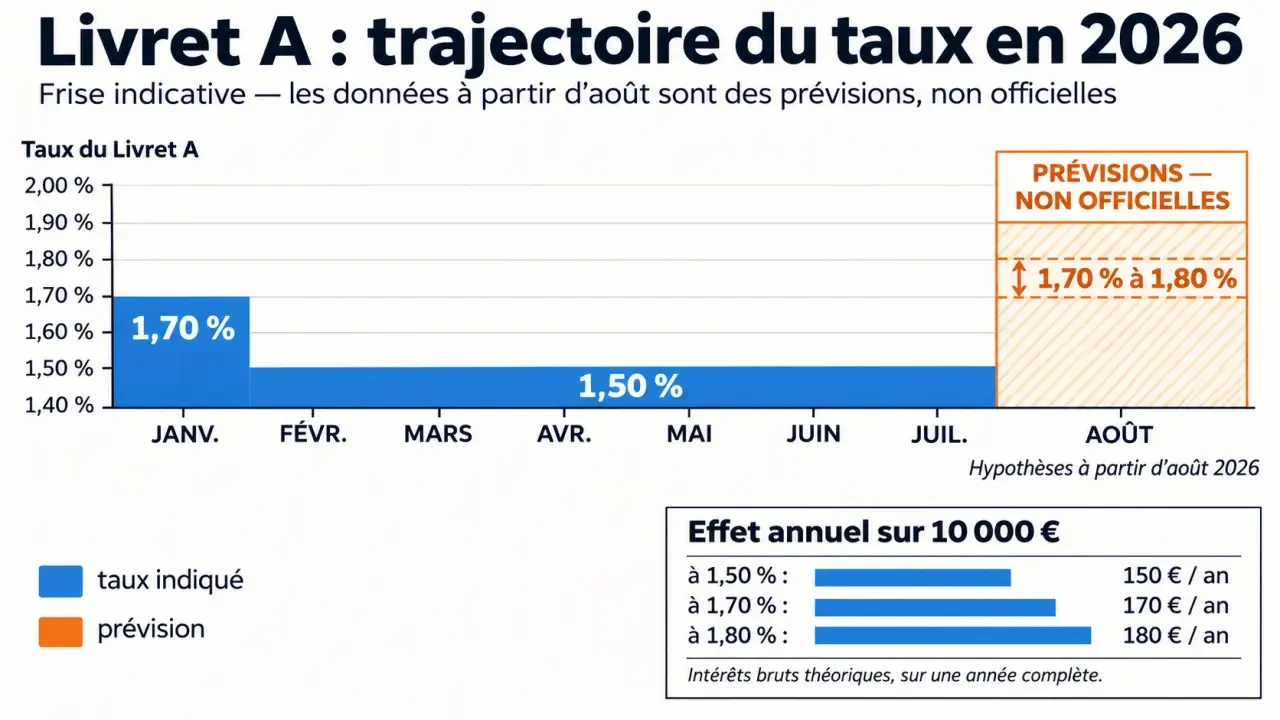
Selon Service-public.fr et le ministère de l’Économie, la rémunération du Livret A a été abaissée à 1,5 % au 1er février 2026. Le taux de 1,7 % restait applicable jusqu’au 31 janvier. La baisse représente donc 0,2 point de pourcentage, et non une diminution de 0,2 % des intérêts.
Le calendrier habituel prévoit deux révisions annuelles, au 1er février et au 1er août. Il faut ainsi distinguer le taux effectivement en vigueur des anticipations publiées avant la prochaine échéance.
| Période | Taux annuel du Livret A | Statut |
|---|---|---|
| Du 1er au 31 janvier 2026 | 1,7 % | Taux applicable |
| Du 1er février au 31 juillet 2026 | 1,5 % | Taux fixé officiellement |
| À partir du 1er août 2026 | 1,70 % à 1,80 % envisagés | Prévisions à confirmer |
Meilleurtaux Placement évoque une fourchette de 1,70 % à 1,80 %, tandis que Le Monde mentionne également l’hypothèse de 1,80 %. Une annonce autour du 15 juillet permettrait de connaître le taux retenu pour août. Une hausse éventuelle ne modifierait pas rétroactivement la rémunération des mois précédents.
Pour vérifier le chiffre définitif, privilégiez les publications du ministère de l’Économie et de Service-public.fr. La date d’entrée en vigueur compte autant que le taux annoncé : un article prospectif peut présenter une estimation sans qu’elle soit encore applicable.
Inflation et €ster : les deux moteurs de la rémunération
Le taux du Livret A ne dépend pas uniquement de la hausse des prix. Sa formule réglementaire combine l’inflation et un taux d’intérêt à court terme de la zone euro, l’€ster. Elle repose sur des moyennes semestrielles, ce qui évite de répercuter directement chaque variation mensuelle.
Une moyenne qui explique le décalage avec les prix
Le calcul s’appuie sur la moyenne entre l’inflation hors tabac et le taux €ster observés sur le semestre de référence, avec les règles réglementaires d’arrondi et de plancher. L’€ster reflète le coût des emprunts en euros au jour le jour sur le marché monétaire. Il évolue notamment sous l’influence de la politique monétaire de la Banque centrale européenne.
Pour la révision d’août, Meilleurtaux Placement évoque une inflation moyenne attendue de 1,6 % sur les six premiers mois de 2026, contre 0,89 % au semestre précédent. Le Journal du Net cite un €ster à 2,1 %, d’après la BCE. Ces indications éclairent les anticipations de hausse, mais un taux observé ponctuellement ne remplace pas une moyenne semestrielle définitive.
La Banque de France propose, le ministère décide
La Banque de France calcule et recommande les taux de l’épargne réglementée. Le ministère de l’Économie les fixe ensuite. En cas de circonstances exceptionnelles, une dérogation à la formule peut être retenue : le résultat mathématique n’est donc pas, à lui seul, une annonce officielle.
Le LEP illustre cette marge de décision. Pour février 2026, le ministère de l’Économie indique que la formule aurait conduit à 1,9 %. Le taux a finalement été fixé à 2,5 %, soit un soutien supplémentaire de 0,6 point de pourcentage à l’épargne populaire.
Les intérêts en euros : mesurer le vrai effet d’une hausse
Un taux de 1,5 % correspond à une rémunération annuelle, pas à un rendement de 1,5 % entre février et juillet. Pour mesurer simplement l’effet des différents taux, voici des simulations sur une année entière, avec un capital constant. Elles ne constituent pas le calcul exact des intérêts de l’année 2026.
| Somme placée | À 1,5 % sur un an | À 1,7 % sur un an | À 1,8 % sur un an |
|---|---|---|---|
| 1 000 € | 15 € | 17 € | 18 € |
| 5 000 € | 75 € | 85 € | 90 € |
| 10 000 € | 150 € | 170 € | 180 € |
Pour 10 000 euros, passer de 1,5 % à 1,8 % représente donc 30 euros supplémentaires sur douze mois. Si ce changement intervient seulement en août, le supplément concerne uniquement la fin de l’année. Le montant réellement perçu dépend aussi des dates de versement et de retrait, les intérêts étant calculés par quinzaine.
Dans Le Monde, Philippe Crevel estime le gain à 23 euros sur un an pour un encours de 7 800 euros, et à près de 10 euros sur l’année 2026. Cet exemple montre pourquoi une hausse de quelques dixièmes de point reste modeste en euros. À titre de repère, l’encours moyen cité par la Caisse des dépôts est de 7 500 euros.
Pour estimer votre rémunération annuelle, séparez les périodes de taux : janvier à 1,7 %, février à juillet à 1,5 %, puis août à décembre au taux officiellement retenu. Appliquer le seul taux d’août à toute l’année surestimerait ou sous-estimerait vos intérêts.
Le rendement réel se juge aussi à l’ombre de l’inflation
Le taux nominal correspond aux intérêts crédités sur le livret. Le rendement réel mesure, lui, l’évolution du pouvoir d’achat de cette épargne. Lorsque les prix augmentent plus vite que la rémunération, le capital progresse en euros mais permet d’acheter moins de biens et de services.
Avec une rémunération de 1,5 % et une inflation de 1,8 % sur une même période annuelle, le rendement réel serait d’environ −0,3 %. Il faut toutefois comparer des périodes cohérentes : une inflation mensuelle exprimée sur un an ne suffit pas à établir le bilan définitif de l’épargne sur toute l’année.
Il existe aussi une inflation qui reste dans l’ombre : celle de votre prochain achat. Si votre Livret A finance une voiture, des travaux ou un déménagement, le prix de ce projet peut évoluer autrement que l’indice général. Pour une dépense prévue à court terme, vérifiez donc régulièrement le devis ou le budget visé. Votre véritable objectif n’est pas seulement de faire monter le solde du livret, mais de conserver la somme nécessaire au moment de payer.
Cette distinction ne retire pas au Livret A son rôle d’épargne de précaution. La disponibilité des fonds, la garantie de l’État et l’exonération fiscale restent utiles même lorsque le rendement réel est faible.
Livret A, LDDS ou LEP : quelle priorité pour votre épargne ?
Le LDDS est rémunéré au même taux que le Livret A : déplacer son argent de l’un vers l’autre n’améliore donc pas le rendement. Le LEP mérite en revanche une vérification d’éligibilité, puisqu’il offre une rémunération supérieure sous conditions de revenus et de domicile fiscal.
- Livret A : 1,5 % depuis février 2026, avec une éventuelle révision en août.
- LDDS : 1,5 % depuis février 2026, aligné sur le Livret A.
- LEP : 2,5 % depuis février 2026, contre 2,7 % jusqu’au 31 janvier.
Meilleurtaux Placement envisage un LEP à 2,80 % en août, mais cette hypothèse reste à confirmer officiellement. Les intérêts de ces livrets réglementés sont exonérés d’impôt sur le revenu et de prélèvements sociaux.
En pratique, vérifiez d’abord votre accès au LEP, puis dimensionnez votre réserve disponible selon vos dépenses et vos projets. Une variation de taux ne justifie pas, à elle seule, de placer une épargne nécessaire à court terme sur un support risqué ou immobilisé.