Non, les annonces d’une pièce d’identité devenue obligatoire au distributeur à l’été 2025 et d’une disparition des distributeurs à la fin de cette même année ont été démenties par la Fédération bancaire française (FBF). Elles ne correspondent pas à une nouvelle règle générale sur les retraits des particuliers. Pour comprendre ce qui encadre réellement l’accès aux espèces, il faut distinguer les conditions de votre banque des règles applicables aux paiements, à la conservation et au transport d’argent liquide.
Pièce d’identité et disparition des distributeurs : deux rumeurs démenties
La recherche d’une « loi sur le retrait d’argent liquide en 2025 » renvoie souvent à des publications mêlant plusieurs sujets. Or, une annonce virale ne suffit pas à établir une obligation juridique : il faut identifier un texte, son champ d’application et sa date d’entrée en vigueur.
Testez vos connaissances sur les retraits d’espèces en 2025
Six questions pour distinguer les règles applicables des idées reçues. Sélectionnez une réponse par question, puis validez.
Les plafonds de retrait peuvent dépendre de votre carte et de votre banque. Pour une situation précise, vérifiez les conditions applicables auprès des organismes concernés.
Pas de nouvelle obligation générale d’identité au DAB
La FBF indique qu’aucune nouvelle politique ne prévoit la présentation d’une pièce d’identité pour retirer des billets au distributeur automatique à l’été 2025. L’authentification bancaire et la présentation d’un justificatif d’identité sont deux choses différentes. Utiliser sa carte et son code ne signifie pas qu’il faut désormais montrer une carte d’identité à chaque retrait.
Cette précision ne supprime pas les contrôles habituels des banques. Un établissement peut demander des informations ou des justificatifs dans le cadre de ses obligations de vigilance. Au guichet, la vérification de l’identité du client relève également d’un autre fonctionnement que celui d’un retrait courant au distributeur. Ces situations ne prouvent donc pas l’existence d’une nouvelle obligation systématique au DAB.
Aucune disparition générale des DAB annoncée pour fin 2025
La FBF a également démenti la disparition des distributeurs automatiques de billets à la fin de 2025. Il faut distinguer cette affirmation d’une fermeture locale, d’un déplacement d’automate ou d’une réorganisation du réseau bancaire. La suppression d’un point de retrait dans une commune ne signifie ni l’interdiction du liquide ni la fin nationale des distributeurs.
Le montant retirable dépend d’abord de votre contrat bancaire
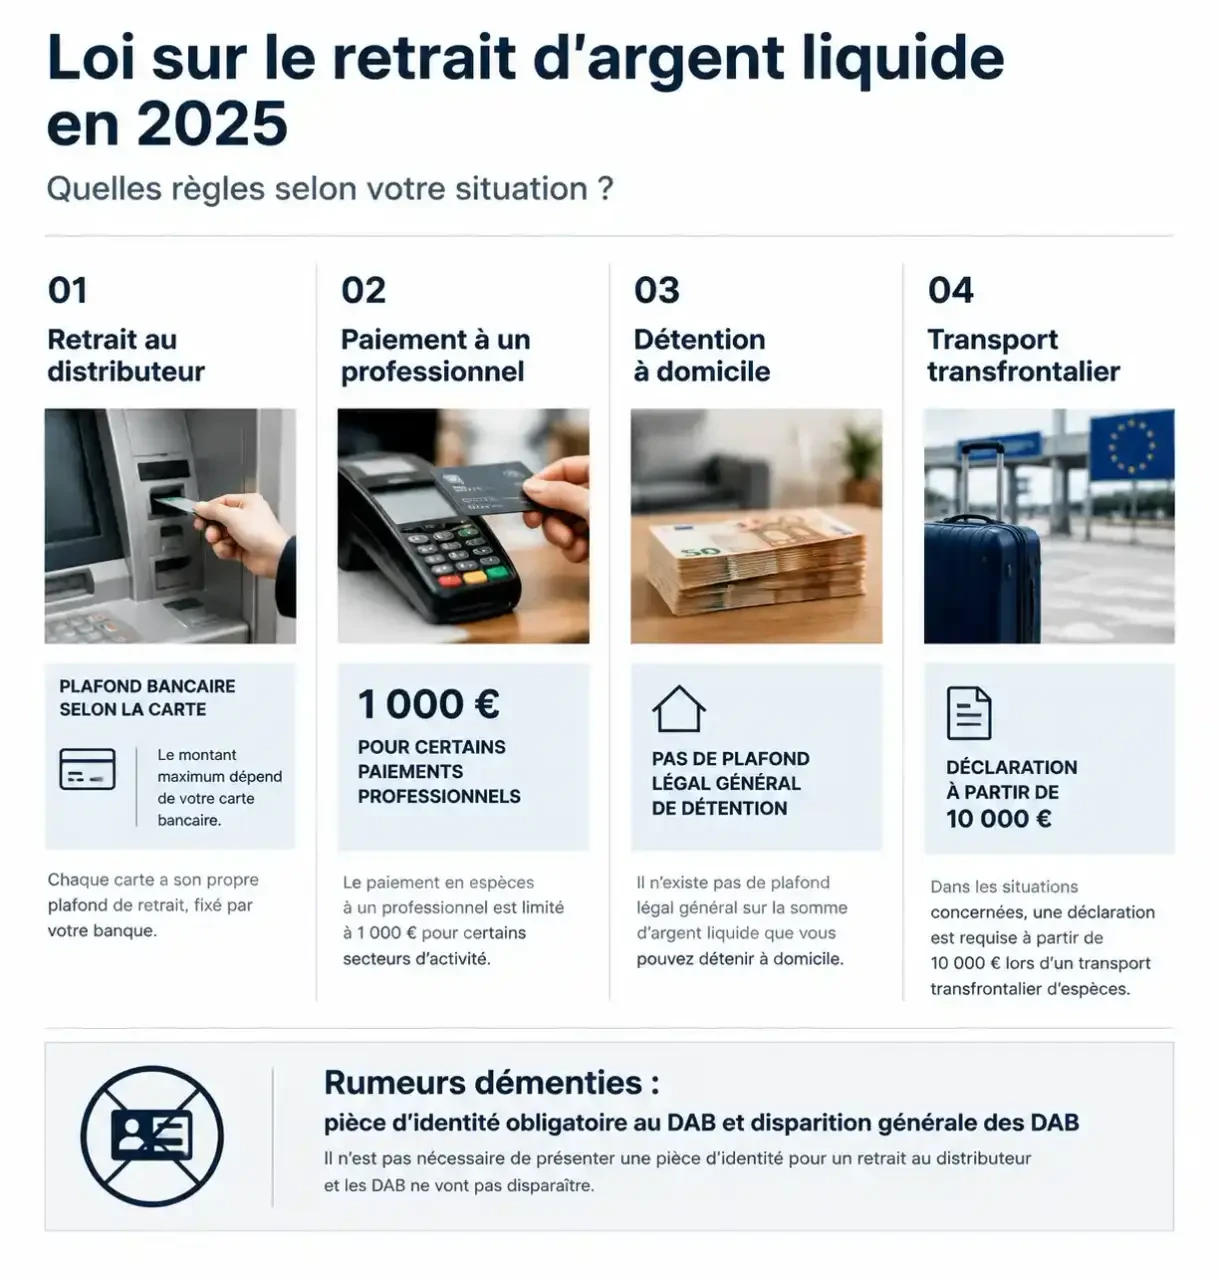
Il n’existe pas de plafond légal général unique qui fixerait, pour tous les particuliers, le montant maximal d’un retrait au distributeur. En pratique, la limite dépend notamment de la carte, du contrat et des paramètres appliqués par la banque. Le solde disponible et les caractéristiques du distributeur peuvent aussi limiter une opération.
La période de calcul compte autant que le montant affiché. Un plafond peut fonctionner sur plusieurs jours glissants : attendre le lendemain ne remet donc pas nécessairement le compteur à zéro. Les conditions exactes sont à rechercher dans votre espace bancaire ou votre convention, plutôt que dans une publication annonçant un seuil valable pour tous.
Avant un retrait important, quelques vérifications évitent un déplacement inutile :
- Consultez le plafond de retrait et la période sur laquelle il est calculé.
- Vérifiez le solde disponible et les retraits déjà effectués.
- Demandez à votre banque si une augmentation temporaire est possible et sous quel délai.
- Pour un retrait au guichet, renseignez-vous sur les justificatifs et l’éventuel préavis nécessaire.
Un refus au distributeur ne démontre pas, à lui seul, un changement de loi. Il peut résulter d’un plafond atteint, d’une restriction de sécurité ou d’un incident technique. Si votre compte est débité sans remise des billets, notez le lieu, l’heure et le montant, conservez les éléments disponibles et contactez rapidement votre banque pour signaler l’opération.
Les seuils à connaître concernent des usages différents des espèces
Retirer de l’argent consiste à obtenir des espèces depuis un compte. Payer, conserver ou transporter ces billets constitue ensuite une autre opération. Un seuil applicable à l’une ne doit pas être transposé aux autres. C’est notamment l’origine de la confusion autour des 1 000 €.
| Situation | Règle ou seuil à retenir | Conséquence pratique |
|---|---|---|
| Retrait bancaire | Plafond fixé selon les conditions bancaires | Le seuil de paiement de 1 000 € n’est pas un plafond de retrait. |
| Paiement à un professionnel en France | Plafond de 1 000 € pour un résident fiscal français, sauf exceptions prévues | Disposer des billets n’autorise pas à régler toute facture en liquide. |
| Conservation à domicile | Pas de plafond légal général de détention | L’origine licite des fonds reste importante. |
| Transport transfrontalier | Déclaration à partir de 10 000 € dans les situations concernées | Il s’agit d’une obligation douanière, pas d’une interdiction de retrait. |
Payer un professionnel ou un particulier
Pour un résident fiscal français, le plafond de paiement en espèces à un professionnel établi en France est généralement de 1 000 €. Des conditions particulières existent : certains paiements personnels de non-résidents fiscaux peuvent relever d’un plafond de 10 000 €, sous réserve notamment de justifier cette qualité. Ce régime ne doit pas être appliqué indistinctement à tous les clients.
Entre particuliers, le plafond général de 1 000 € propre aux paiements professionnels ne s’applique pas de la même manière. Les obligations de preuve restent toutefois essentielles : pour un prêt, un écrit est en principe nécessaire au-delà de 1 500 €. Conserver une trace de l’opération protège les parties ; payer en billets ne dispense pas de documenter une transaction.
Conserver ou transporter des billets
Détenir des espèces chez soi n’est pas soumis à un plafond légal général. Cela n’exonère pas de pouvoir expliquer leur origine, notamment lors d’un contrôle ou d’un dépôt bancaire. Relevés de retrait, justificatifs de vente et documents successoraux peuvent aider à retracer les fonds.
Lors de l’entrée ou de la sortie de l’Union européenne, le transport d’au moins 10 000 € en espèces et instruments assimilés doit être déclaré aux douanes. Des obligations existent également pour certains mouvements entre la France et un autre État membre : avant un voyage, vérifiez les formalités correspondant au trajet et aux valeurs transportées.
Accès aux espèces et règles européennes : vérifier la portée des textes
Une proposition de loi n’est pas une loi applicable. La proposition n° 2029 figurant sur le site de l’Assemblée nationale ne doit donc pas être présentée, sur la seule base de son dépôt, comme créant de nouvelles obligations pour les clients bancaires. Son contenu précis, son parcours parlementaire et les éventuelles dispositions entrées en vigueur doivent être contrôlés séparément.
L’accès au liquide se comprend aussi comme une maille territoriale : un distributeur proche du domicile peut être peu utile s’il est inaccessible aux heures disponibles, régulièrement indisponible ou difficile à rejoindre sans voiture. Pour organiser vos retraits, repérez un second point accessible et vérifiez ses horaires. Cette continuité de service est un sujet distinct du plafond de votre carte et des règles sur les paiements.
À l’échelle européenne, un plafond de 10 000 € pour les paiements en espèces est prévu à partir de juillet 2027, avec la possibilité pour les États de maintenir des limites inférieures. Il ne constitue ni un plafond de retrait au distributeur ni un relèvement automatique du seuil français de 1 000 €.
Enfin, un texte officiel peut être authentique sans concerner votre compte. L’arrêté du 12 février 2025 relatif aux comptes affectés des commissaires de justice encadre des comptes professionnels spécifiques. Son interdiction de retrait sur le compte visé ne peut pas être étendue aux comptes ordinaires des particuliers.
Pour vérifier une nouvelle annonce, cherchez toujours trois éléments : qui est concerné, quelle opération est encadrée et à quelle date la mesure s’applique. Consultez la FBF pour son démenti, Légifrance pour les textes en vigueur et l’Assemblée nationale pour le parcours d’une proposition. Pour votre capacité de retrait immédiate, votre banque reste l’interlocuteur pertinent.