Avant de pousser la porte d’une agence, une question domine : combien puis-je emprunter, et à quelles conditions ? Pour un prêt immobilier au CIC, la réponse se construit en trois temps : une simulation pour estimer les mensualités, une lecture lucide des taux et des critères de la banque, puis un dossier préparé en amont. Voici comment aborder chaque étape, avec les repères chiffrés utiles.
Simuler son prêt immobilier CIC : ce que l’outil calcule vraiment
Mensualité, durée, montant total dû et TAEG
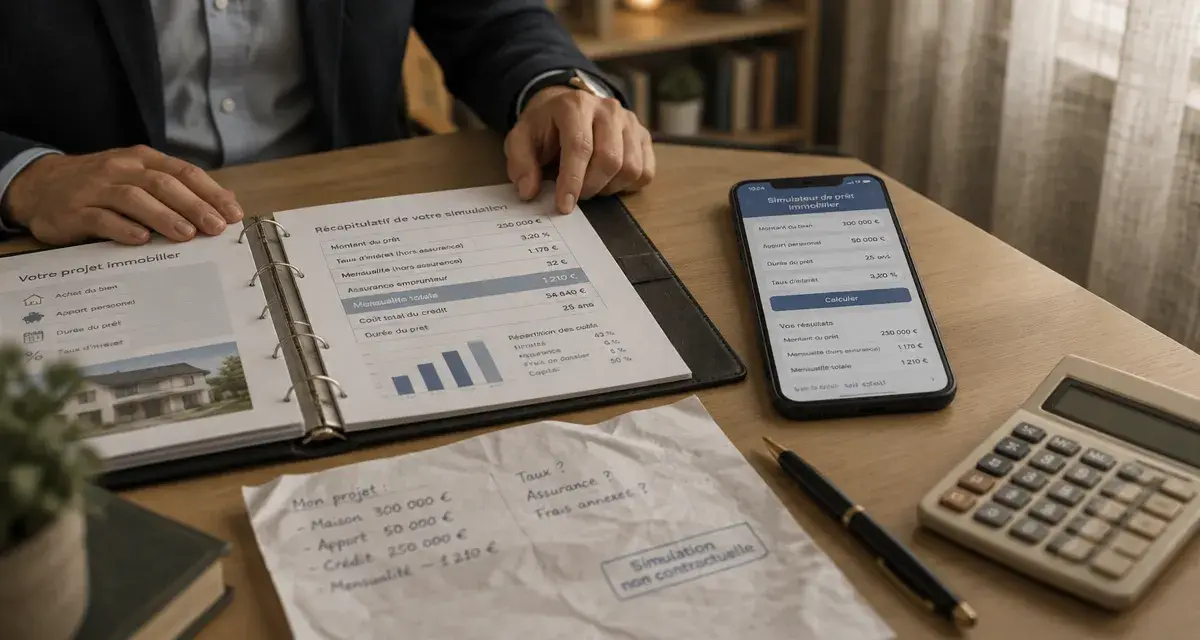
Le simulateur en ligne du CIC permet d’estimer en quelques minutes la mensualité, la durée, le montant total dû et le TAEG (taux annuel effectif global) d’un projet. La simulation est non contractuelle et sans engagement : elle sert à se situer, pas à obtenir une offre. Le financement reste soumis à l’étude du dossier par un conseiller et à son acceptation.
Calculateur de mensualité et de coût total d’un prêt immobilier
Prêt à taux fixe, remboursement par mensualités constantes.
Avec assurance
Assurance estimée = capital emprunté × taux d’assurance ÷ 12, appliquée sur toute la durée. Ce calcul n’est pas le TAEG officiel.
Comparaison selon la durée
| Durée | Mensualité | Coût des intérêts | Montant total |
|---|
Plus la durée est longue, plus la mensualité baisse, mais plus le coût des intérêts augmente.
Le TAEG mérite une attention particulière. Contrairement au taux nominal, qui ne mesure que le coût des intérêts, il intègre aussi des frais obligatoires comme l’assurance. C’est lui qui permet de comparer deux offres sur une base honnête.
Le jeu d’équilibre entre durée et coût
Allonger la durée allège la mensualité, mais augmente le coût total du crédit. Comme un pendule, le curseur de la durée oscille entre deux extrêmes : une mensualité confortable qui renchérit le crédit d’un côté, une mensualité élevée qui le réduit de l’autre. Le bon réglage se trouve rarement aux extrémités. Testez plusieurs durées avec le même montant et le même apport, et comparez à chaque fois la mensualité et le montant total dû plutôt que la seule mensualité.
Quel taux espérer au CIC ?
Ce qui fait varier le taux proposé
Le taux dépend de la durée, du type de projet (résidence principale, secondaire ou investissement locatif), du profil de l’emprunteur (niveau de revenus, stabilité professionnelle, apport) et de la région, car chaque agence applique une politique commerciale locale. Le CIC est organisé en 6 divisions en France et 1 au Luxembourg, ce qui explique en partie ces écarts.
Repères de marché par durée
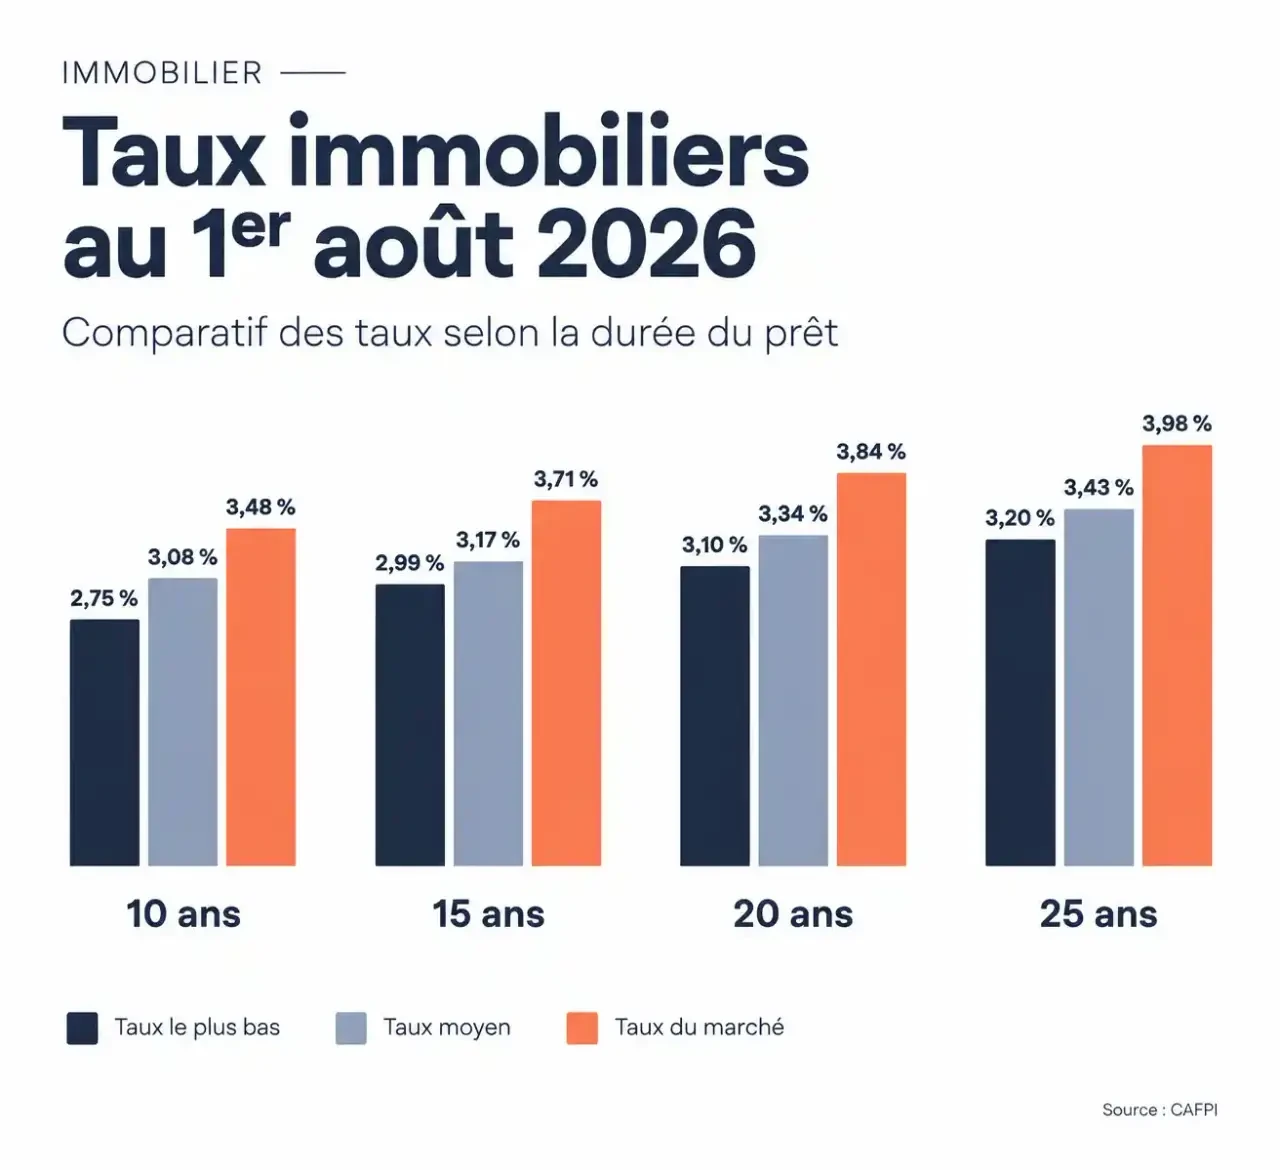
Le courtier CAFPI a relevé, au 1er août 2026, des taux sur la durée. Ils ne sont pas des taux CIC garantis, mais ils situent l’écart entre un taux négocié et le taux du marché :
| Durée | Taux le plus bas | Taux moyen | Taux du marché |
|---|---|---|---|
| 10 ans | 2,75 % | 3,08 % | 3,48 % |
| 15 ans | 2,99 % | 3,17 % | 3,71 % |
| 20 ans | 3,10 % | 3,34 % | 3,84 % |
| 25 ans | 3,20 % | 3,43 % | 3,98 % |
Le taux le plus bas correspond au premier décile : celui obtenu par les 10 % de clients les mieux placés. Le taux moyen est calculé sur les dossiers des 15 derniers jours, à partir de 80 000 € empruntés et d’au moins 50 dossiers. Le message pratique : l’écart entre le meilleur taux et le taux du marché dépasse 0,5 point sur 25 ans. Négocier et comparer a donc un effet réel sur le coût du crédit.
Les offres du CIC : modulable, relais et PTZ
Le prêt modulable à taux fixe
Le prêt modulable à taux fixe permet, selon les conditions du contrat, d’augmenter ou de diminuer certaines échéances, voire de les reporter. Cette souplesse est précieuse si vos revenus évoluent (arrivée d’un enfant, promotion, période plus tendue). Les conditions précises de modulation se vérifient avec le conseiller avant de signer.
Simulateur de crédit immobilier : mensualités, durée et TAEG · Estimez gratuitement votre mensualité, votre capacité d’emprunt et le coût total de votre prêt pour un achat dans le neuf ou un investissement.
Prêt relais et prêt à taux zéro
Le prêt relais permet d’acheter un nouveau bien avant d’avoir vendu l’ancien. Le PTZ, lui, est un prêt aidé destiné à certains primo-accédants : il complète un financement principal et ne fonctionne pas comme un prêt autonome. Il peut se combiner avec un prêt immobilier de la banque.
L’assurance emprunteur
L’assurance est proposée avec le prêt et couvre notamment le décès, la perte totale et irréversible d’autonomie, l’incapacité de travail et l’invalidité permanente. Elle pèse sur le coût global : intégrez-la dans votre comparaison de TAEG plutôt que de la découvrir en fin de parcours.
Les conditions d’obtention : ce que le conseiller examine
Le conseiller analyse vos revenus, vos aides, vos charges, vos impôts et vos crédits en cours, ainsi que votre situation professionnelle, votre contrat de travail et votre apport. Selon l’analyse de CAFPI, le CIC suit un seuil d’endettement de 33 % et une durée maximale de 25 ans. Ces seuils sont indicatifs : la décision reste individuelle.
- Taux d’endettement : les mensualités de tous vos crédits, nouveau prêt compris, ne doivent pas dépasser environ un tiers de vos revenus.
- Reste à vivre : ce qu’il vous reste après les charges fixes compte autant que le ratio.
- Stabilité professionnelle : un CDI pèse favorablement, mais d’autres profils peuvent être étudiés au cas par cas.
- Apport personnel : le guide du primo-accédant du CIC présente 10 % comme minimum, de quoi couvrir en partie les frais de notaire et de garantie.
Préparer son dossier et son statut de primo-accédant
Capacité d’emprunt et pièces à réunir
Commencez par estimer votre capacité d’emprunt à partir de vos revenus et charges, puis rassemblez vos justificatifs avant le rendez-vous : pièces d’identité, justificatifs de revenus et de domicile, relevés de comptes, justificatifs d’apport et situation des crédits en cours. Un dossier complet raccourcit l’étude et rassure sur votre rigueur financière.
Être reconnu primo-accédant
Vous êtes considéré comme primo-accédant si vous n’avez pas été propriétaire de votre résidence principale au cours des 2 dernières années. Ce statut peut ouvrir l’accès à des prêts aidés comme le PTZ. À titre d’exemple, le CIC présente un prêt primo-accédant de 30 000 € sur 120 mois, qui illustre la possibilité de compléter un financement principal par un prêt de plus petite taille.
Une fois l’offre reçue, un délai de 10 jours s’applique pour la réflexion avant de pouvoir accepter. Utilisez-le pour comparer le TAEG avec une autre proposition et vérifier les conditions de modulation.