Pour calculer les intérêts du Livret A, multipliez le montant rémunéré par le taux annuel, puis par le nombre de quinzaines acquises divisé par 24. Le point décisif n’est donc pas seulement la somme déposée : les dates de versement et de retrait déterminent aussi votre gain. Voici la méthode pour obtenir une estimation et comprendre les écarts avec un calcul annuel simplifié.
La formule à utiliser selon la durée de placement
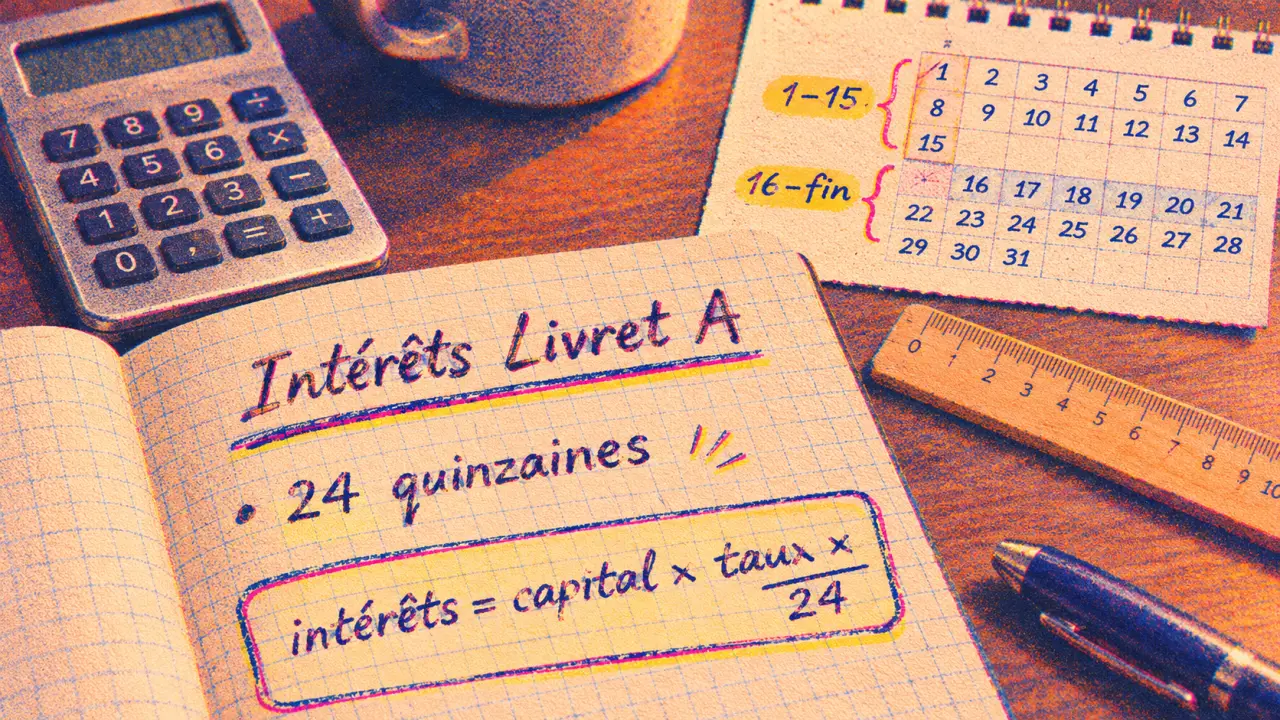
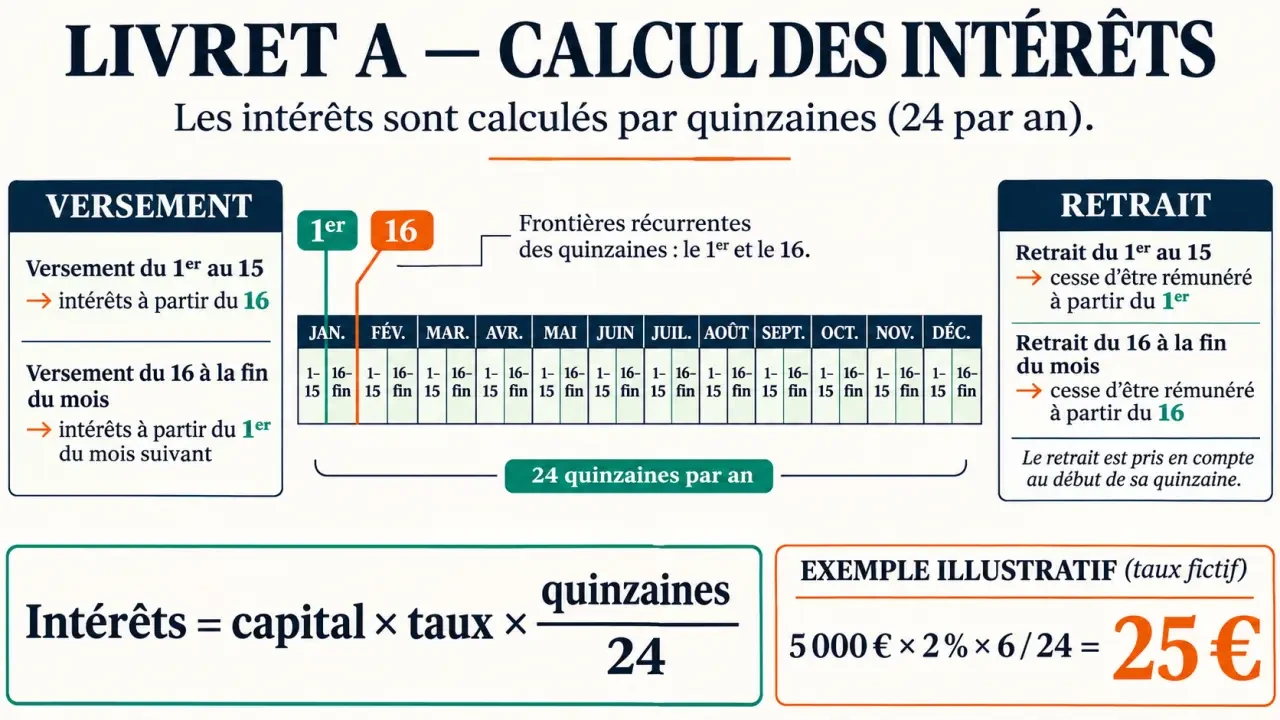
Le Livret A fonctionne avec 2 quinzaines par mois, soit 24 quinzaines par an. La première court du 1er au 15 ; la seconde, du 16 au dernier jour du mois. Seules les quinzaines rémunérées entrent dans le calcul, quelle que soit leur durée réelle en jours.
Intérêts = capital rémunéré × taux annuel × nombre de quinzaines / 24.
Le taux doit être exprimé sous forme décimale : un taux de 2 % s’écrit 0,02. Pour une somme présente pendant une année entière, sans mouvement et à taux constant, la formule devient simplement : capital × taux annuel.
Un exemple pour poser le calcul
Avec 5 000 € rémunérés pendant 6 quinzaines et un taux hypothétique de 2 %, vous obtenez : 5 000 × 0,02 × 6 / 24 = 25 €. Ce taux sert uniquement à illustrer la méthode ; il ne constitue pas une indication du taux actuellement applicable.
Le taux du Livret A est réglementé et peut évoluer. Pour une estimation exacte, relevez celui qui s’applique à chaque période concernée auprès de votre banque. Si une révision intervient pendant votre placement, calculez séparément les intérêts de chaque période, puis additionnez les résultats.
Les dates de valeur font la différence
La date à laquelle l’argent apparaît sur votre compte ne correspond pas toujours au début de sa rémunération. C’est la date de valeur qui compte. Un versement commence à produire des intérêts au début de la quinzaine suivante ; un retrait cesse d’en produire dès le début de la quinzaine du retrait.
| Date de l’opération | Début de rémunération d’un versement | Fin de rémunération de la somme retirée |
|---|---|---|
| Du 1er au 15 du mois | Le 16 du même mois | Le dernier jour du mois précédent |
| Du 16 au dernier jour du mois | Le 1er du mois suivant | Le 15 du même mois |
Déposer avant une frontière, retirer après
Un dépôt enregistré le 15 mars rapporte à partir du 16 mars. Enregistré le 16 mars, il ne rapporte qu’à partir du 1er avril. Pour un retrait, la logique s’inverse : retirer le 15 mars fait perdre la rémunération de la première quinzaine sur la somme retirée ; attendre le 16 permet de la conserver.
Les repères utiles sont donc le 15 et la fin du mois pour les versements, le 1er et le 16 pour les retraits. Anticipez cependant les délais de traitement : lancer un virement le dernier soir du mois ne garantit pas son enregistrement le jour même.
Imaginez un calendrier découpé au ciseau le 1er et le 16 : chaque morceau représente un bloc de rémunération indivisible. Déposez de part et d’autre d’une même découpe, et un seul jour peut changer le résultat ; déplacez votre dépôt à l’intérieur du même bloc, et sa date de valeur reste identique. Cette image aide à concentrer vos efforts sur les bonnes échéances, plutôt qu’à surveiller chaque journée.
Des simulations pour estimer votre gain
Le tableau suivant repose sur un taux annuel hypothétique constant de 2 %, sans retrait ni versement complémentaire. Les durées correspondent à des quinzaines effectivement rémunérées, et non à une simple durée entre deux dates.
| Capital rémunéré | 1 mois : 2 quinzaines | 6 mois : 12 quinzaines | 1 an : 24 quinzaines |
|---|---|---|---|
| 1 000 € | 1,67 € | 10 € | 20 € |
| 5 000 € | 8,33 € | 50 € | 100 € |
| 10 000 € | 16,67 € | 100 € | 200 € |
| 22 950 € | 38,25 € | 229,50 € | 459 € |
Les montants sont arrondis au centime pour la lecture. Une estimation mensuelle se calcule donc sur 2 quinzaines, mais un dépôt réalisé en cours de mois ne bénéficie pas automatiquement de ces deux périodes.
Ajouter un versement sans refaire tout le calcul
Supposons que 5 000 € soient rémunérés toute l’année et que vous ajoutiez 1 000 € le 15 juillet. Le complément rapporte à partir du 16 juillet, soit pendant 11 quinzaines jusqu’au 31 décembre. Toujours avec l’hypothèse de 2 %, le capital initial produit 100 € et le complément environ 9,17 €, soit 109,17 € au total.
Pour des versements réguliers, appliquez cette logique à chaque dépôt. En présence de nombreux retraits, un tableau par quinzaine devient plus pratique : indiquez le solde rémunéré, le taux applicable et les intérêts correspondants, puis faites la somme.
Plafond et capitalisation : quelle somme rapporte réellement ?
Le plafond de versement du Livret A est de 22 950 € pour un particulier. Pour les associations, le plafond de droit commun est de 76 500 €, avec des régimes particuliers selon leur catégorie. Ce plafond encadre les dépôts : il ne bloque pas l’ajout des intérêts.
Les intérêts sont crédités une fois par an, au 31 décembre. Ils rejoignent alors le capital et produisent eux-mêmes des intérêts l’année suivante : c’est la capitalisation annuelle. Les intérêts acquis en cours d’année ne sont donc pas réinvestis chaque mois.
Un particulier dont le livret contient 22 950 € peut ainsi dépasser ce montant grâce aux intérêts. Avec l’hypothèse précédente de 459 € sur une année entière, son solde atteint 23 409 €. Ce nouveau solde peut être intégralement rémunéré ensuite, même s’il dépasse le plafond de dépôt.
En revanche, aucun nouveau versement n’est possible tant que le solde reste au niveau du plafond ou au-dessus. Après un retrait, la capacité de dépôt correspond à l’écart entre le solde restant et 22 950 €, et non nécessairement au montant retiré.
Vérifier son estimation sans surestimer le rendement
Les intérêts du Livret A sont exonérés d’impôt sur le revenu et de prélèvements sociaux. Le gain calculé est donc un gain net : aucune retenue fiscale n’est à déduire.
Pour comparer votre estimation au montant crédité par la banque, vérifiez ces points dans l’ordre :
- Le taux : utilisez celui de chaque période, pas uniquement celui affiché aujourd’hui.
- Les dates : partez des opérations enregistrées et de leurs dates de valeur.
- Le capital : distinguez le solde visible du solde effectivement rémunéré.
- La durée : comptez les quinzaines, sans appliquer un prorata quotidien.
- Les arrondis : conservez les décimales pendant le calcul et arrondissez le résultat final.
Enfin, gardez le bénéfice d’un décalage en perspective. À un taux hypothétique de 2 %, une quinzaine sur 1 000 € représente environ 0,83 €. Optimiser une date est utile lorsque cela ne crée aucune contrainte ; retarder une dépense indispensable ou risquer un découvert pour préserver cette somme serait contre-productif. Le Livret A reste avant tout une épargne de précaution disponible.