Faire une demande de crédit en ligne ne prend aujourd’hui que quelques minutes. Beaucoup d’organismes proposent une réponse de principe immédiate sur la base des informations renseignées par le client. Mais entre cette première réponse provisoire et le versement effectif de l’argent, plusieurs étapes restent nécessaires. À partir du 20 novembre 2026, une évolution de la réglementation pourrait toutefois rebattre les cartes.
Les délais actuels pour recevoir les fonds d’un crédit
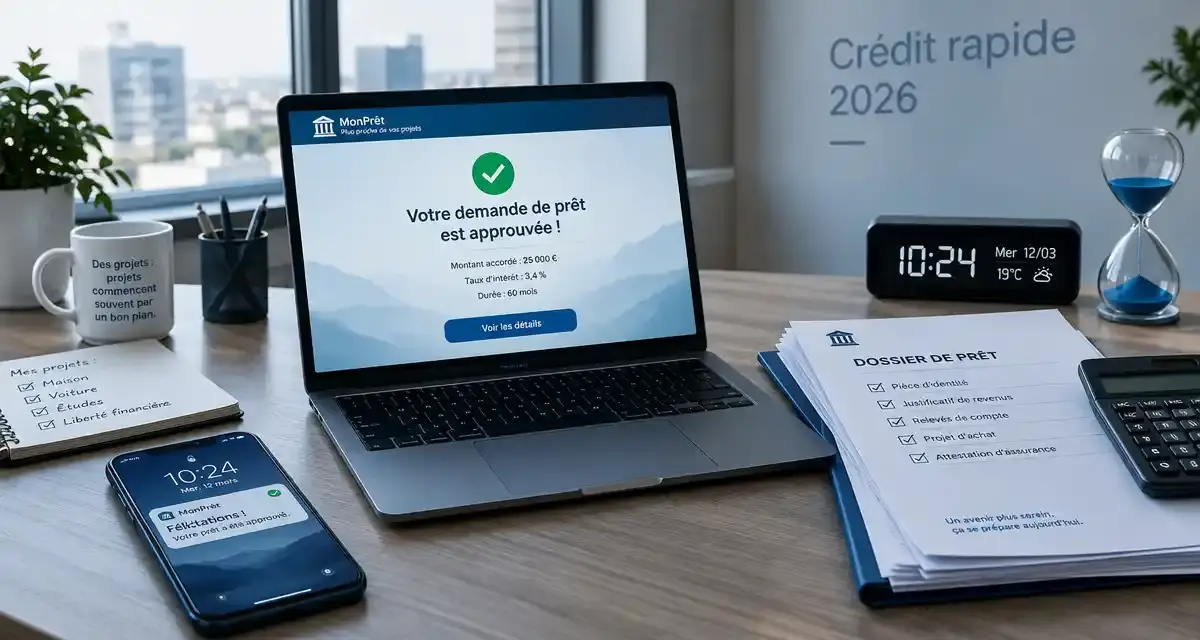
Avec la digitalisation des services financiers, les démarches pour demander un crédit à la consommation se sont considérablement simplifiées. Il est désormais possible d’effectuer une simulation, de comparer plusieurs propositions, de signer son contrat, puis de transmettre ses justificatifs directement en ligne, le tout en quelques minutes.
Pour faciliter les démarches liées à l’obtention d’un crédit rapide, une plateforme comme Capitaine Crédit permet, par exemple, de gagner du temps en centralisant l’ensemble du parcours. Plutôt que de multiplier les demandes auprès de différents organismes, l’emprunteur remplit un seul formulaire. Il obtient un comparatif ainsi que des réponses de principe directement dans son classement de résultats.
Il ne reste plus qu’à transmettre les justificatifs et à signer électroniquement le contrat. Si l’emprunteur dispose de tous les documents sur son ordinateur ou son smartphone, dix minutes suffisent à finaliser une demande de crédit.
Le délai d’obtention de l’accord définitif, lui, dépend des vérifications réalisées par l’organisme prêteur.
Versement des fonds, ce qui change le 20 novembre 2026
Jusqu’à présent, la réglementation imposait un délai minimum de sept jours après la signature d’un contrat de crédit avant que les fonds puissent être débloqués. Concrètement, même lorsqu’un dossier était accepté rapidement par le prêteur, l’emprunteur devait attendre au moins le huitième jour pour recevoir son argent.
Cette règle évolue à partir du 20 novembre 2026, avec l’entrée en application de nouvelles dispositions issues de la directive européenne DCC2.
L’interdiction de verser les fonds pendant les sept premiers jours disparaît. Les établissements prêteurs pourront donc, sur le plan légal, débloquer l’argent dès l’acceptation du contrat, après les vérifications nécessaires.
Cela ne signifie pas pour autant que tous les crédits seront versés immédiatement. Les délais dépendront toujours des procédures internes des organismes et du traitement des dossiers.
Par ailleurs, le délai légal de rétractation de 14 jours est maintenu. Un emprunteur qui exerce ce droit après avoir reçu les fonds devra restituer le capital et les intérêts dus pour la période concernée, conformément aux dispositions légales.
Comment accélérer le traitement de sa demande de crédit ?
Même si les démarches sont largement dématérialisées, la rapidité d’obtention d’un crédit dépend aussi de la préparation du dossier.
Pour éviter les retards, mieux vaut fournir dès le départ des informations exactes et disposer des justificatifs nécessaires, notamment une pièce d’identité, des justificatifs de revenus et, selon les demandes, des relevés bancaires.
Enfin, la rapidité ne doit pas être le seul critère de choix. Le taux annuel effectif global (TAEG), le montant des mensualités et le coût total du financement restent essentiels pour s’assurer que le crédit correspond à sa situation financière.
En 2026, obtenir une réponse rapide est donc devenu courant. Recevoir les fonds pourrait également devenir plus rapide avec l’évolution de la réglementation. Mais la décision définitive et les délais de versement continueront de dépendre de chaque organisme prêteur.