Le changement d’assurance emprunteur peut réduire le coût total d’un prêt immobilier, parfois sans toucher au taux du crédit ni renégocier avec la banque. L’objectif n’est pas seulement de payer moins cher : le nouveau contrat doit couvrir correctement les risques exigés par le prêteur et rester adapté à votre situation personnelle.
Depuis l’assouplissement des règles de résiliation, l’emprunteur dispose d’une marge de manœuvre réelle. Il peut comparer, substituer son contrat et faire valider une assurance externe, à condition de respecter l’équivalence des garanties. Pour sécuriser cette étape, Santiane est courtier en assurance de prêt immobilier et peut aider à analyser les garanties au-delà du simple prix affiché.
Pourquoi envisager un changement d’assurance emprunteur ?
L’assurance emprunteur représente une part importante du coût global d’un crédit immobilier, surtout lorsque le prêt court sur quinze, vingt ou vingt-cinq ans. Le contrat proposé par la banque au moment de la signature est souvent pratique, mais pas toujours le plus compétitif. Un contrat individuel peut mieux tenir compte de l’âge, de l’état de santé, de la profession ou du mode de vie de l’emprunteur.
Changer peut aussi devenir pertinent après une évolution personnelle. Une personne qui arrête de fumer, change de métier, rembourse une partie du prêt ou voit son capital restant dû diminuer peut avoir intérêt à refaire le point. Le bon moment n’est donc pas uniquement la première année du prêt : c’est aussi celui où le contrat ne correspond plus au risque réel.
Il faut toutefois éviter une lecture purement tarifaire. Une cotisation plus basse peut cacher des exclusions plus nombreuses, une indemnisation moins favorable ou des délais de franchise plus longs. Le gain réel se mesure en comparant le coût total restant jusqu’à la fin du prêt et la solidité des garanties.
Le cadre réglementaire qui permet de résilier
La résiliation à tout moment
Pour les prêts immobiliers destinés à un usage d’habitation ou mixte, la loi Lemoine permet de résilier l’assurance emprunteur à tout moment, sans attendre une date anniversaire. Cette possibilité a simplifié les démarches : l’emprunteur n’a plus à calculer une fenêtre de préavis complexe pour changer de contrat.
La banque ne peut pas refuser une substitution pour une simple préférence commerciale. Elle doit vérifier si le nouveau contrat présente un niveau de garanties équivalent à celui exigé lors de l’octroi du prêt. Si cette condition est remplie, elle doit accepter le changement et transmettre un avenant au contrat de prêt.
L’équivalence des garanties, point central du dossier
L’équivalence porte notamment sur le décès, la perte totale et irréversible d’autonomie, l’incapacité temporaire de travail, l’invalidité permanente et parfois la perte d’emploi si elle avait été exigée. Les quotités assurées doivent également être cohérentes : un couple couvert à 100 % chacun ne peut pas toujours remplacer son contrat par une couverture à 50 % sans accord de la banque.
Il est utile de comparer le contrat selon plusieurs angles. Pour l’emprunteur, la cotisation mensuelle pèse dans le budget. Pour la banque, c’est la continuité du remboursement qui compte. Pour la famille, c’est la protection du logement en cas d’accident de vie. Cette vérification évite de choisir une assurance attractive sur le prix, mais trop faible sur une garantie décisive.
Les étapes concrètes pour changer sans bloquer son prêt
- Récupérer les documents utiles : offre de prêt, tableau d’amortissement, contrat actuel, fiche standardisée d’information et exigences de garanties de la banque.
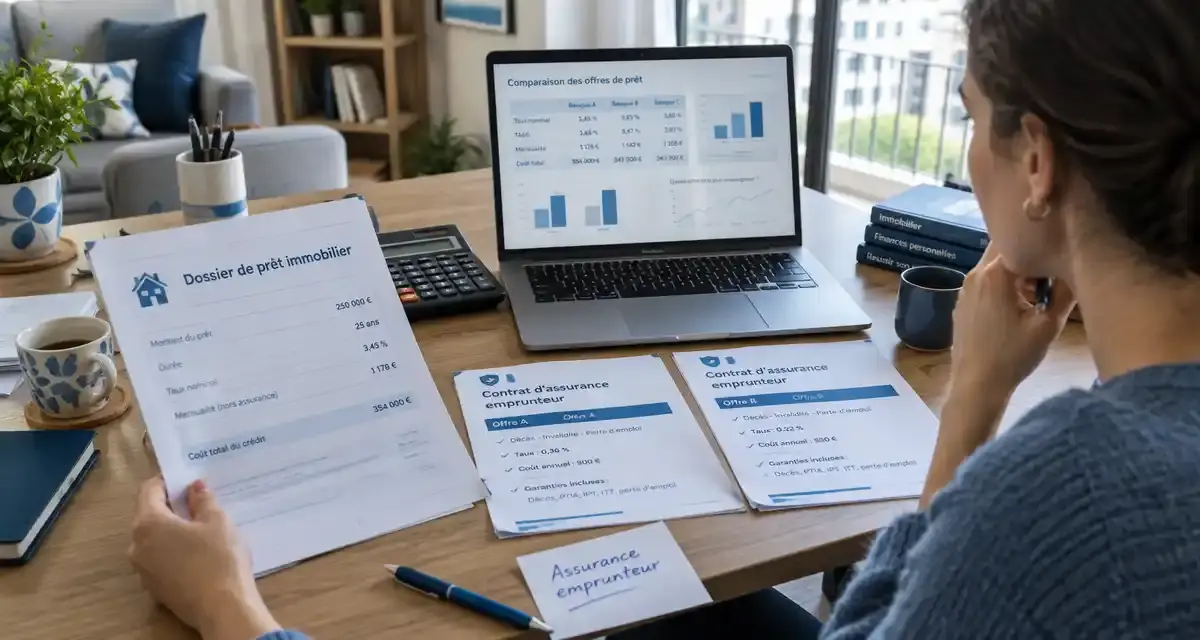
- Comparer plusieurs devis : le tarif doit être étudié avec les exclusions, franchises, quotités et modes d’indemnisation.
- Souscrire le nouveau contrat sous condition : il doit être prêt à remplacer l’ancien, mais la bascule dépend de l’accord de la banque.
- Envoyer la demande de substitution : elle doit contenir le nouveau contrat et les informations permettant d’établir l’équivalence.
- Attendre l’accord et l’avenant : la banque dispose généralement de dix jours ouvrés pour répondre. En cas d’acceptation, elle ne peut pas facturer de frais de substitution.
La principale erreur consiste à résilier l’ancien contrat trop tôt. Il ne doit pas y avoir de rupture de couverture entre les deux assurances. Une autre erreur fréquente est d’envoyer un dossier incomplet : absence de conditions générales, garanties mal lisibles, quotité différente ou date d’effet imprécise.
Les critères à comparer avant de signer
Un bon comparatif ne se limite pas au taux annuel effectif de l’assurance. Il faut analyser les garanties dans le détail, car deux contrats au même prix peuvent fonctionner très différemment au moment d’un sinistre.
| Critère | Ce qu’il faut vérifier |
|---|---|
| Mode de calcul | Cotisation sur capital initial ou sur capital restant dû, avec impact sur le coût dans le temps. |
| Incapacité de travail | Définition de l’incapacité, délai de franchise et prise en charge forfaitaire ou indemnitaire. |
| Invalidité | Seuils retenus, exclusions professionnelles et conditions d’indemnisation. |
| Exclusions | Sports, déplacements, pathologies dorsales ou psychiques, métiers à risque. |
| Quotité | Répartition entre co-emprunteurs et niveau de protection du foyer. |
Le rôle d’un courtier spécialisé est de traduire ces clauses en conséquences concrètes. Il peut identifier les écarts qui risquent d’entraîner un refus bancaire, repérer les garanties affaiblies et calculer le gain net sur la durée restante du prêt. Cet accompagnement est particulièrement utile lorsque le dossier médical, professionnel ou patrimonial sort des profils standards.
Logements F et G : un point de vigilance supplémentaire
Les biens classés F et G soulèvent des questions spécifiques dans un projet immobilier. Leur performance énergétique peut influencer la stratégie de financement, le budget de travaux, la valeur future du bien et la capacité de l’emprunteur à tenir son plan de remboursement. Même si l’assurance emprunteur couvre avant tout la personne et non la qualité énergétique du logement, l’ensemble du dossier peut être regardé avec plus d’attention.
Pour un achat incluant des travaux de rénovation, il est donc prudent de comparer l’assurance en même temps que le montage financier global. Le coût de l’assurance, les mensualités, le reste à vivre et l’enveloppe travaux doivent être cohérents. Sur ce sujet, un éclairage dédié à l’assurance emprunteur pour les logements F et G permet de mieux comprendre les enjeux liés aux biens énergivores.
Avant de valider un changement, le bon réflexe consiste à demander une comparaison écrite, garantie par garantie, puis à vérifier la date d’effet du nouveau contrat. Un changement réussi allège le crédit sans créer d’angle mort : même protection, coût optimisé, dossier accepté et aucune interruption de couverture.