Vous pouvez changer d’assurance de prêt immobilier à tout moment, sans attendre la date anniversaire de votre contrat. C’est le principal apport de la loi Lemoine, qui facilite aussi l’accès à l’assurance pour certains emprunteurs grâce à la suppression encadrée du questionnaire médical et à un droit à l’oubli raccourci. Mais cette liberté conserve une condition essentielle : le nouveau contrat doit présenter un niveau de garanties équivalent à celui exigé par la banque.
Ce que la loi Lemoine change pour votre assurance emprunteur
La « nouvelle loi » sur l’assurance de prêt immobilier désigne généralement la loi Lemoine du 28 février 2022. Ses principales mesures concernent les crédits immobiliers à usage d’habitation ou à usage mixte, professionnel et d’habitation, entrant dans son champ d’application. Elle ne doit donc pas être transposée automatiquement à toutes les assurances de crédit.
Quiz sur la loi Lemoine et l’assurance emprunteur
Testez vos connaissances en six questions.
Une résiliation possible à tout moment
Depuis le 1er juin 2022 pour les nouvelles offres de prêt, puis depuis le 1er septembre 2022 pour les contrats déjà en cours, l’emprunteur peut remplacer son assurance sans attendre une échéance annuelle. Il n’est plus nécessaire de distinguer la première année du prêt des suivantes pour exercer ce droit.
La résiliation ne donne lieu à aucuns frais ni pénalités. En revanche, elle ne dispense pas de souscrire une couverture adaptée : changer d’assurance consiste à organiser une substitution, pas à laisser le crédit sans protection. Le choix peut se porter sur un assureur extérieur à la banque, sous réserve du respect des garanties exigées.
Une liberté qui existe aussi dès la souscription du prêt
Vous n’avez pas à accepter automatiquement l’assurance proposée avec le crédit. La délégation d’assurance permet de choisir un contrat individuel dès le départ. La loi Lemoine rend surtout ce choix plus facile à revoir ensuite, par exemple si vous avez signé l’assurance bancaire pour finaliser rapidement votre acquisition.
La banque ne peut pas augmenter le taux du prêt en contrepartie de l’acceptation d’une assurance externe. Elle ne peut pas non plus facturer l’analyse du contrat proposé en substitution ni l’avenant au crédit lié à ce changement.
Questionnaire médical : vérifiez les deux conditions avant de comparer
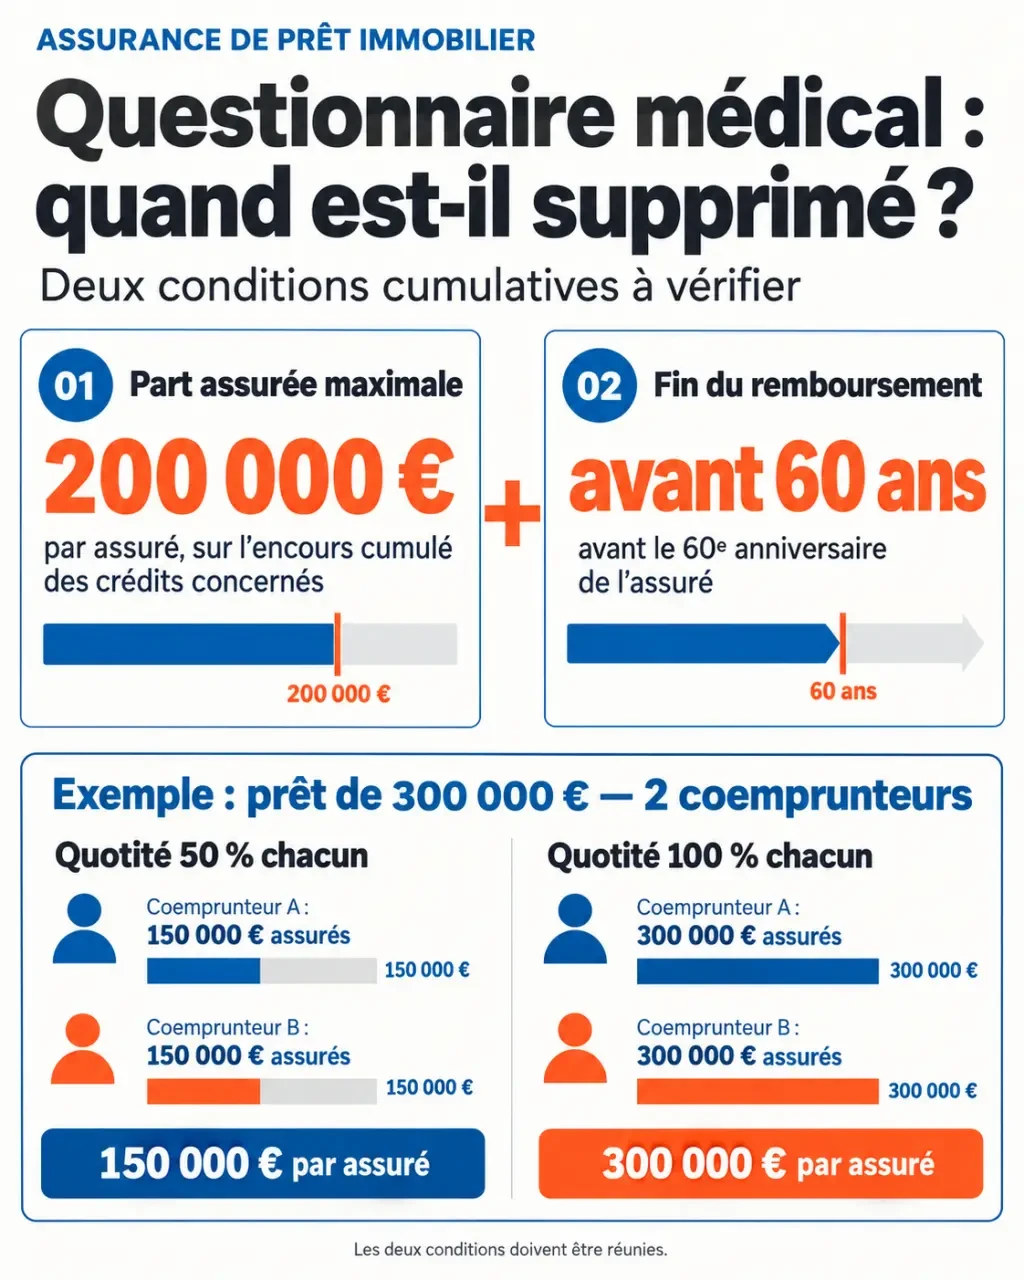
La suppression du questionnaire de santé n’est pas générale. Elle dépend à la fois du montant assuré et de l’âge auquel le crédit sera entièrement remboursé. Lorsque les conditions légales sont réunies, l’assureur ne peut demander ni information sur l’état de santé ni examen médical.
| Condition | Seuil à respecter |
|---|---|
| Part assurée sur l’encours cumulé des crédits concernés | Au maximum 200 000 euros par assuré |
| Fin du remboursement du crédit | Avant le 60e anniversaire de l’assuré |
Ces critères sont cumulatifs. Un prêt de faible montant remboursé après le 60e anniversaire ne bénéficie donc pas de cette dispense. De même, il faut regarder l’ensemble des encours concernés, et pas seulement le nouveau financement.
La quotité compte autant que le montant emprunté
La quotité correspond à la proportion du prêt couverte pour chaque emprunteur. Pour un couple empruntant 300 000 euros avec une couverture de 50 % chacun, la part assurée est de 150 000 euros par personne. En l’absence d’autres encours concernés, le critère de montant peut être rempli. Avec une couverture de 100 % chacun, chaque personne assure 300 000 euros : le seuil est dépassé.
Il serait toutefois risqué de réduire la quotité uniquement pour éviter un questionnaire. En cas de décès d’un coemprunteur assuré à 50 %, l’assurance rembourse en principe la moitié du capital restant dû, selon les conditions du contrat. Le survivant conserve donc une dette. La protection du foyer doit rester le premier critère de décision.
Antécédents de santé : distinguer droit à l’oubli et convention AERAS
La loi Lemoine a ramené à cinq ans le délai du droit à l’oubli pour les anciens malades du cancer et de l’hépatite C, à compter de la fin du protocole thérapeutique et en l’absence de rechute. Lorsque les conditions sont remplies, ces antécédents n’ont pas à être déclarés dans le cadre concerné.
Ce mécanisme reste utile lorsqu’un questionnaire médical est nécessaire, notamment parce que le prêt dépasse les seuils de dispense. Il ne signifie pas que toutes les maladies anciennes peuvent être omises. Si vous devez remplir un questionnaire, répondez précisément aux questions posées tout en respectant votre droit de ne pas déclarer les informations couvertes par le droit à l’oubli.
La convention AERAS, pour « s’Assurer et Emprunter avec un Risque Aggravé de Santé », constitue un autre dispositif. Elle organise l’examen des demandes d’assurance présentant un risque de santé aggravé. Sa grille de référence prévoit aussi, pour certaines pathologies et sous conditions, un accès à l’assurance sans surprime ni exclusion, ou avec des limitations encadrées.
Il faut donc distinguer trois situations : aucun questionnaire n’est autorisé, un questionnaire est requis mais certains antécédents relèvent du droit à l’oubli, ou le dossier nécessite une étude médicale pouvant relever d’AERAS. Cette distinction évite de croire qu’un antécédent entraîne automatiquement un refus, ou qu’il peut systématiquement être passé sous silence.
Changer de contrat sans créer de trou dans votre couverture
La démarche commence par la récupération des exigences de votre banque, notamment la fiche personnalisée précisant les critères de garanties attendus. Comparez ensuite des contrats sur une base identique : mêmes emprunteurs, mêmes quotités, même durée restante et garanties adaptées au financement.
- Demandez une proposition complète avec le tarif, les conditions contractuelles, les exclusions et les documents nécessaires à la substitution.
- Adressez votre demande à la banque avec le nouveau contrat et les pièces permettant de vérifier l’équivalence des garanties.
- Attendez sa décision et coordonnez les dates de fin de l’ancienne assurance et de prise d’effet de la nouvelle.
- Contrôlez l’avenant et les prélèvements afin de vérifier que le changement est correctement appliqué.
La banque dispose de dix jours ouvrés à compter de la réception de la demande de substitution pour notifier sa décision. Un refus doit être explicite et comporter l’intégralité de ses motifs, notamment les informations ou garanties manquantes. Si vous recevez une réponse négative imprécise, demandez quels critères ne sont pas respectés avant de modifier votre dossier.
Ne résiliez pas isolément votre assurance actuelle avant d’avoir organisé le remplacement. La continuité de couverture est essentielle : un tarif intéressant ne compense pas une période pendant laquelle un sinistre ne serait couvert par aucun contrat.
Le bon arbitrage : économies réelles et garanties réellement utilisables
Une cotisation mensuelle plus basse ne suffit pas à démontrer qu’une offre est meilleure. Comparez le coût sur la durée restante du crédit, en tenant compte du mode de calcul des cotisations : capital initial ou capital restant dû. Si vous envisagez une revente prochaine, examinez aussi le coût sur votre horizon probable de détention.
Faites passer chaque offre au tamis de votre quotidien : métier physique, activité indépendante, déplacements ou pratique sportive. Les exclusions, la franchise et la définition de l’incapacité retiennent parfois précisément la situation qui vous concerne. Un contrat peut satisfaire les exigences de la banque tout en vous protégeant moins bien dans votre réalité professionnelle. Ce filtrage personnel complète donc l’équivalence réglementaire, sans la remplacer.
Regardez notamment si l’incapacité est appréciée par rapport à votre profession ou à toute profession, si l’indemnisation est forfaitaire ou liée à la perte de revenus, et jusqu’à quel âge les garanties s’appliquent. Ces différences peuvent peser davantage qu’un faible écart de cotisation.
La loi facilite le changement, mais ne rend pas tous les contrats interchangeables. Le bon choix associe une économie vérifiable, une couverture sans interruption et des garanties cohérentes avec votre situation. Commencez par réunir votre contrat actuel, votre tableau d’amortissement et les exigences de la banque : ce sont les trois pièces utiles pour comparer sérieusement.