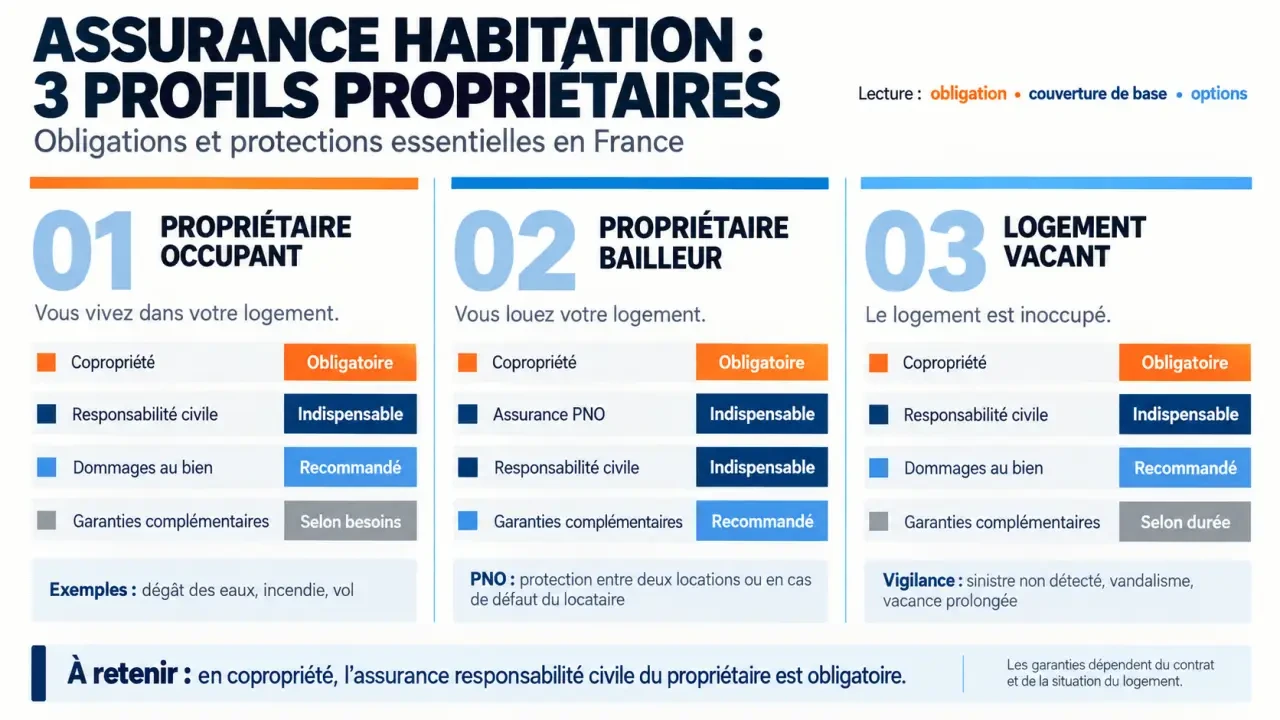
En France, l’assurance habitation d’un propriétaire n’est généralement pas obligatoire hors copropriété. En copropriété, une assurance couvrant au minimum sa responsabilité civile est exigée, qu’il occupe le logement ou non. Mais ce minimum ne rembourse pas nécessairement les dommages subis par son propre bien. Pour choisir une protection adaptée, il faut donc distinguer l’obligation légale, l’usage du logement et les dépenses que l’on souhaite couvrir après un sinistre.
Le statut du logement détermine votre obligation d’assurance
Être propriétaire ne suffit pas à déterminer si une assurance est obligatoire. La première question est de savoir si le bien relève du régime de la copropriété. Une maison peut d’ailleurs appartenir à une copropriété : l’apparence du bâtiment ne permet pas de trancher.
| Votre situation | Obligation générale | Protection à envisager |
|---|---|---|
| Propriétaire occupant hors copropriété | Pas d’obligation générale d’assurance habitation | Multirisque habitation propriétaire occupant |
| Propriétaire occupant en copropriété | Responsabilité civile obligatoire | Multirisque couvrant aussi le logement et les biens |
| Propriétaire bailleur en copropriété | Responsabilité civile obligatoire | Assurance propriétaire non occupant adaptée à la location |
| Propriétaire d’un logement vacant hors copropriété | Pas d’obligation générale | Contrat acceptant explicitement la vacance |
Comme le rappelle Service-Public, l’obligation en copropriété concerne la responsabilité civile du copropriétaire. Celle-ci sert à couvrir les conséquences de dommages causés à autrui lorsque sa responsabilité est engagée, dans les limites du contrat. Elle ne doit pas être confondue avec une garantie de réparation de son appartement.
Dans un immeuble en monopropriété, détenu par un seul propriétaire, cette obligation propre aux copropriétaires ne s’applique pas. L’absence d’obligation ne supprime toutefois ni la responsabilité du propriétaire ni le coût des réparations : sans couverture adaptée, il peut devoir les financer lui-même.
Occupation, location, vacance : choisir le contrat qui suit le bien
Vous vivez dans le logement
L’assurance multirisque habitation, ou MRH, pour propriétaire occupant associe généralement responsabilité civile, dommages immobiliers et protection du mobilier. Vérifiez que les aménagements fixes, la cuisine équipée et les dépendances entrent bien dans le périmètre assuré. Pour une résidence secondaire, déclarez cet usage : les absences prolongées peuvent modifier les conditions de garantie, notamment contre le vol.
Vous louez le logement
L’assurance propriétaire non occupant, appelée PNO, répond aux besoins du bailleur. Elle peut couvrir des dommages au bien et certains risques relevant de sa responsabilité, selon la formule retenue. L’assurance du locataire, notamment sa garantie risques locatifs, ne remplace pas celle du propriétaire. Une fuite provenant d’un équipement du locataire et une fuite liée à une installation relevant du bailleur ne soulèvent pas les mêmes responsabilités.
Dans une location d’habitation soumise à l’obligation d’assurance du locataire, demandez son attestation à l’entrée puis chaque année. En copropriété, consultez également les garanties de l’assurance de l’immeuble auprès du syndic : elle ne remplace pas automatiquement votre contrat personnel. Pour une location meublée ou saisonnière, faites préciser par écrit la couverture du mobilier et l’acceptation de cet usage.
Le logement reste vide entre deux occupants
Une PNO peut maintenir une protection pendant la vacance locative, mais un logement vacant n’est pas automatiquement couvert sans limite de durée. Signalez la situation et vérifiez les clauses d’inhabitation, les mesures de prévention exigées et les éventuelles restrictions. Un bien durablement vide peut nécessiter une couverture spécifique.
Entre deux locataires, l’assurance joue le rôle d’une ancre : elle doit rester attachée au bien lorsque l’occupant change. Organisez donc la continuité du contrat autour des dates de remise des clés, plutôt qu’autour du seul encaissement des loyers. Prévoyez aussi une personne capable d’inspecter le logement : une fuite découverte rapidement limite les dégâts, tandis qu’une attestation d’assurance ne remplace jamais cette surveillance.
Les garanties à examiner au-delà de la responsabilité civile
Une multirisque habitation peut réunir incendie, dégât des eaux, événements climatiques, vol, vandalisme, bris de glace et dommages électriques. Les garanties catastrophes naturelles et technologiques répondent à des conditions légales spécifiques. Ne vous contentez pas de leur présence dans une brochure : vérifiez les biens concernés et les conditions de déclenchement.
- Dégât des eaux : distinguez les dommages consécutifs, la recherche de fuite et la réparation de l’installation à l’origine du problème.
- Vol et vandalisme : contrôlez les exigences de fermeture, de sécurité et d’occupation.
- Événements climatiques : vérifiez le traitement des clôtures, dépendances et équipements extérieurs.
- Responsabilité civile propriétaire : examinez les dommages aux voisins, aux locataires et aux autres tiers.
- Relogement ou perte de loyers après sinistre : regardez la durée et les circonstances de prise en charge.
Un défaut d’entretien ou un vice de construction peut engager la responsabilité du propriétaire, sans pour autant être intégralement garanti. L’assurance n’est pas un contrat d’entretien : les exclusions et les obligations de prévention restent déterminantes.
Pour un bailleur, la garantie loyers impayés, ou GLI, est distincte de la simple protection du bâtiment. Elle comporte des critères d’éligibilité du locataire, des justificatifs et une procédure à respecter. Les dégradations locatives peuvent relever d’une option séparée ; leur couverture ne doit pas être présumée. Une protection juridique peut aussi être utile en cas de litige, sous réserve de son champ d’intervention.
Le prix dépend surtout du bien et du niveau de protection
Il n’existe pas de tarif unique pour une assurance habitation propriétaire. L’adresse, la surface, le nombre de pièces, le type de bâtiment, l’usage, les dépendances, la valeur du mobilier et les antécédents de sinistres influencent la cotisation. Les franchises et les plafonds choisis modifient également le prix.
À titre de repère commercial, LesFurets annonce un prix moyen de 272 € par an pour un propriétaire occupant, dans ses données affichées pour octobre 2026. Ce montant ne constitue ni un devis personnalisé ni une référence directement transposable à une PNO. La garantie loyers impayés est, quant à elle, annoncée entre 3 % et 4 % du montant annuel des loyers garantis, charges comprises ; ses conditions doivent être comparées séparément.
Pour estimer le capital mobilier, procédez pièce par pièce : meubles, électroménager, informatique, vêtements et objets de valeur. Conservez factures et photographies. Une valeur sous-estimée peut limiter le remboursement ; une valeur excessive peut conduire à payer une protection inutile.
Comparer les devis sur ce qui restera réellement à votre charge
Demandez plusieurs devis avec les mêmes caractéristiques et les mêmes besoins. Un comparateur facilite cette collecte, mais ne dispense pas de lire les documents contractuels. LesFurets annonce une simulation en environ 4 minutes, accessible 24 h/24 et 7 j/7 : cette rapidité concerne la démarche, pas l’analyse des garanties.
- Comparez les franchises : quel montant restera à payer pour chaque type de sinistre ?
- Vérifiez les plafonds : sont-ils suffisants pour le bâtiment, le mobilier et les biens particuliers ?
- Examinez la vétusté : le remboursement intervient-il vétusté déduite ou selon une garantie valeur à neuf assortie de conditions ?
- Lisez les exclusions : vacance, location saisonnière, absence de chauffage ou défaut de protection peuvent modifier la couverture.
- Contrôlez l’indemnisation : justificatifs, expertise, avances éventuelles et délais annoncés.
Avant de souscrire, faites confirmer la date d’effet, l’usage déclaré et la couverture des annexes. Lors d’un changement d’assureur, coordonnez les dates pour éviter toute interruption. La résiliation après un an peut être possible dans le cadre de la loi Hamon, selon le contrat et le statut du souscripteur : vérifiez la procédure applicable. Le bon choix reste celui qui couvre vos risques essentiels avec un reste à charge que vous pouvez réellement supporter.