Pour assurer votre premier logement, comparez le prix, mais aussi la franchise, les biens couverts et les conditions de délivrance de l’attestation. Une assurance habitation jeune peut convenir à un étudiant comme à un jeune actif, selon les critères de l’assureur. Le bon contrat doit correspondre à votre logement, à votre bail et au montant que vous pourriez réellement payer après un sinistre.
Vérifier votre éligibilité avant de demander un devis
L’assurance habitation jeune est une formule commerciale destinée aux jeunes occupants, et non une catégorie juridique distincte. Chaque assureur fixe ses conditions : âge, type de logement, nombre de pièces ou statut d’occupation. Une formule étudiant peut exiger un statut scolaire ou universitaire, contrairement à certaines offres ouvertes aux jeunes actifs.
StudyAssur annonce une offre pour les 18 à 32 ans, indépendante du statut professionnel : étudiants, salariés, intérimaires, demandeurs d’emploi, freelances ou personnes en reconversion peuvent ainsi être concernés. Crédit Agricole présente une formule jeune destinée aux 18 à 30 ans. Vérifiez les conditions applicables à votre situation et ce que devient le contrat lorsque vous dépassez la limite d’âge.
Le logement et le statut d’occupation comptent autant que l’âge
Chambre, studio, appartement ou maison, en location vide ou meublée : renseignez précisément le bien à assurer. StudyAssur annonce notamment des logements de 1 à 6 pièces. Une chambre en résidence universitaire, une sous-location ou une occupation temporaire demandent une vérification particulière ; elles ne sont pas automatiquement acceptées par toutes les formules.
En France, le locataire d’un logement constituant sa résidence principale doit généralement être assuré contre les risques locatifs, notamment l’incendie, l’explosion et le dégât des eaux. Le bailleur peut demander une attestation à la remise des clés, puis chaque année. Si vous êtes hébergé chez vos parents, vérifiez plutôt votre couverture dans leur contrat avant de souscrire une assurance séparée.
Comparer le coût annuel et ce qui restera à votre charge
StudyAssur affiche un tarif à partir de 53 € TTC par an, également présenté à partir de 4,42 € par mois. Ce prix d’appel ne constitue pas un devis pour tous les logements. Le tarif dépend notamment de l’adresse, de la surface, des garanties et du capital mobilier choisi. Comparez le total annuel, les éventuels frais et les modalités de paiement.
Ne classez pas les devis sur leur seule cotisation. Une franchise est la somme qui reste à votre charge dans les conditions du contrat ; un plafond limite l’indemnisation. Une cotisation basse peut donc être moins intéressante si une fuite ou un incendie vous laisse une dépense difficile à absorber.
| Point à comparer | Repère concret | Vérification utile |
|---|---|---|
| Franchise | MAIF mentionne 100 € pour l’incendie et l’explosion. | Contrôler le montant propre à chaque garantie. |
| Événements climatiques | Des franchises de 100 € ou 380 € figurent selon les événements chez MAIF. | Identifier précisément le régime applicable au sinistre. |
| Capital mobilier | StudyAssur propose de 5 000 € à 20 000 €. | Évaluer tous les biens, pas seulement les meubles. |
| Plafonds particuliers | Des limites de 1 000 € pour les caves et dépendances ou la recherche de fuite, et de 500 € pour les montres et bijoux sont mentionnées dans les garanties MAIF. | Lire les sous-plafonds et conditions du contrat proposé. |
Votre épargne de précaution constitue le socle invisible de ce choix. Si vous ne pouvez pas mobiliser la franchise sans compromettre votre loyer, une formule légèrement plus chère mais moins exigeante après un sinistre mérite d’être étudiée. Comparez deux budgets : celui de l’année sans incident et celui du mois où vous devez remplacer vos affaires tout en supportant le reste à charge.
Protéger vos affaires, pas seulement satisfaire le bailleur
La couverture des risques locatifs protège votre responsabilité pour certains dommages causés au logement loué. Elle ne suffit pas nécessairement à indemniser vos propres affaires ou les dommages subis par les voisins. Une multirisque habitation associe plusieurs protections, dont le périmètre varie. La responsabilité civile vie privée, lorsqu’elle est incluse, concerne d’autres dommages causés à des tiers dans les conditions prévues.
Les garanties à lire en priorité
Examinez l’incendie et l’explosion, le dégât des eaux et les événements climatiques, puis la couverture du mobilier. Pour une fuite, distinguez les dommages occasionnés, les frais de recherche et la réparation de l’élément défectueux : une garantie ne couvre pas nécessairement ces trois dépenses. Le vol, le bris de glace ou les dommages électriques doivent également être vérifiés, sans présumer qu’ils sont inclus.
Les événements climatiques comportent leurs propres définitions. MAIF mentionne notamment, dans une condition spécifique, une vitesse moyenne de 145 km/h ou des rafales de 215 km/h. Ces seuils ne résument pas toute la couverture tempête : il faut identifier l’événement concerné et les justificatifs exigés. Une catastrophe naturelle relève par ailleurs d’un cadre distinct.
Déclarer un capital mobilier réaliste
Faites l’inventaire des meubles, vêtements, appareils électroménagers, équipements informatiques, multimédias et sportifs. Conservez factures et photographies. Vérifiez ensuite si l’indemnisation tient compte de la vétusté ou prévoit une valeur à neuf sous conditions. Un ordinateur couvert dans le logement ne l’est pas forcément contre le vol à l’extérieur ou la casse accidentelle.
Lisez enfin les exclusions : défaut d’entretien, infiltrations particulières, absence prolongée ou exigences de protection contre le vol peuvent limiter la prise en charge. Les bijoux, les objets de valeur et les biens entreposés en cave nécessitent une attention particulière, même lorsque le capital mobilier global paraît suffisant.
En colocation, faire correspondre le contrat au bail
Avec un bail commun, un contrat unique peut couvrir plusieurs colocataires si l’assureur le prévoit. StudyAssur annonce une couverture allant jusqu’à 6 colocataires. Assurez-vous que tous les occupants concernés sont déclarés et que leurs responsabilités comme leurs biens personnels entrent dans le périmètre garanti. Le nom du seul souscripteur ne prouve pas que tous sont protégés.
Avec des baux individuels, chaque colocataire doit veiller à assurer son occupation selon les exigences de son bail. Demandez comment sont traitées la chambre privative et les pièces partagées. Des contrats distincts peuvent nécessiter une clarification des responsabilités et des garanties portant sur les biens communs.
Au départ ou à l’arrivée d’un colocataire, prévenez l’assureur et demandez une attestation actualisée si nécessaire. Réévaluez aussi le mobilier collectif : un canapé ou un réfrigérateur acheté à plusieurs ne doit pas être oublié. Répartir la cotisation entre occupants ne suffit pas à organiser leur couverture.
Souscrire et obtenir une attestation utilisable dès l’entrée
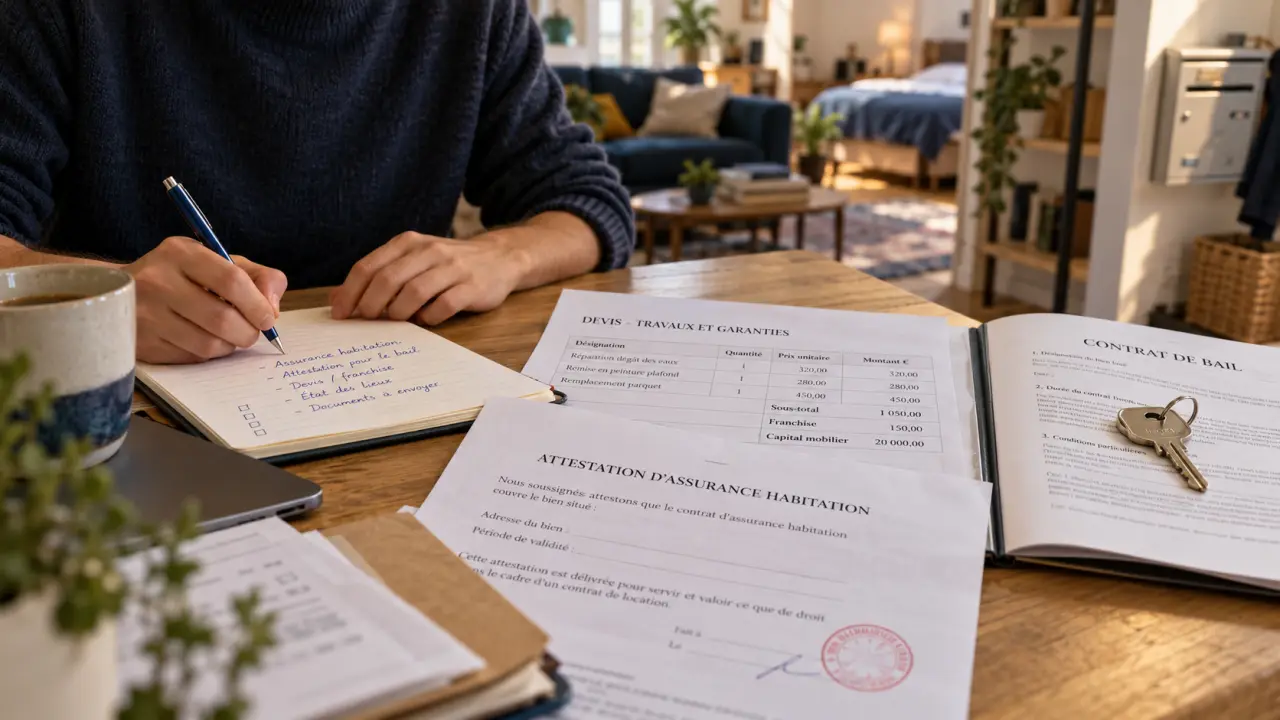
Préparez l’adresse complète, la date d’effet souhaitée, la surface, le nombre de pièces, le type de bail, les occupants et la valeur des biens. Selon l’assureur, une pièce d’identité, un bail, un justificatif de statut ou des coordonnées bancaires peuvent être demandés. StudyAssur annonce une souscription sans justificatif et une attestation immédiate ; cela ne dispense pas de déclarations exactes.
- Demandez des devis avec les mêmes caractéristiques et le même capital mobilier.
- Vérifiez les garanties, franchises, plafonds et exclusions avant validation.
- Choisissez une prise d’effet au plus tard à la remise des clés.
- Téléchargez l’attestation et contrôlez l’adresse ainsi que les occupants mentionnés.
Une attestation délivrée immédiatement ne signifie pas forcément une couverture immédiate : la date d’effet du contrat fait foi. Conservez les documents contractuels et les coordonnées d’assistance. En cas de déménagement, de changement d’occupant ou de sinistre, contactez rapidement l’assureur pour connaître les démarches et délais applicables. Vous aurez ainsi une protection adaptée, et pas seulement un document à transmettre au bailleur.