L’assurance emprunteur Allianz peut remplacer celle proposée par votre banque, à condition de respecter ses exigences de garanties. Son intérêt se mesure sur deux points : le coût total pour votre profil et la protection réellement prévue en cas de sinistre. Avant de demander un devis, réunissez les caractéristiques du prêt et la Fiche Standardisée d’Information bancaire : elles permettront une comparaison utile, au-delà des économies affichées.
Une alternative à l’assurance bancaire, à comparer à couverture égale
L’assurance de prêt immobilier intervient lorsqu’un événement couvert compromet le remboursement : décès, perte d’autonomie, incapacité de travail ou invalidité, selon les garanties souscrites. L’assureur prend alors en charge une partie des échéances ou du capital restant dû, dans les limites du contrat.
Vous pouvez choisir le contrat groupe proposé par l’établissement prêteur ou une assurance alternative, comme celle d’Allianz. Le contrat individuel permet d’adapter la couverture au profil de l’emprunteur. Il n’est toutefois ni automatiquement moins cher ni systématiquement plus protecteur que l’assurance bancaire.
Allianz met en avant un tarif garanti sur la durée du prêt, avec une exception annoncée pour l’option perte d’emploi, ainsi qu’une absence de frais de dossier. Allianz et Meilleurtaux mentionnent également une réduction de 10 % pour deux emprunteurs ou plusieurs assurés. Demandez que ses conditions d’application figurent dans votre proposition.
Le bon point de départ reste la Fiche Standardisée d’Information, ou FSI, remise par la banque. Elle présente les exigences à respecter. L’équivalence ne signifie pas que les contrats doivent être identiques : le contrat alternatif doit satisfaire les critères retenus par le prêteur.
Les garanties : regarder les conditions avant les intitulés
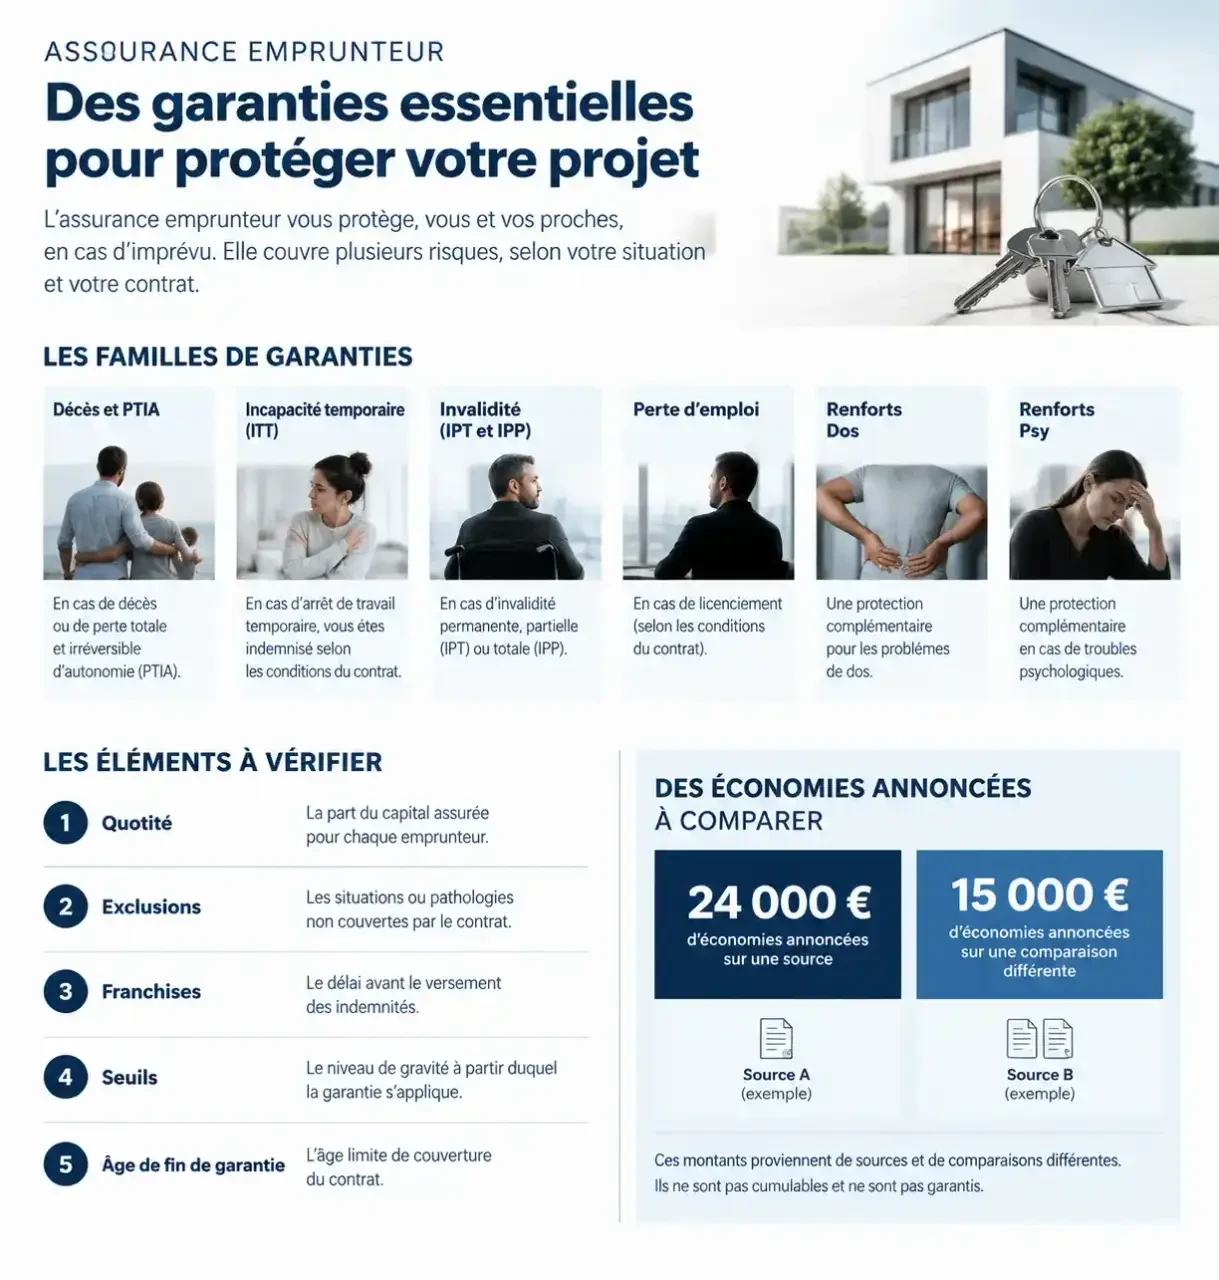
Le décès et la perte totale et irréversible d’autonomie, appelée PTIA, constituent le socle de la couverture présentée. Les autres garanties dépendent de la formule, des options et des exigences bancaires. Leur présence dans une présentation commerciale ne signifie pas qu’elles sont toutes incluses dans votre devis.
| Garantie citée | Rôle | Point à contrôler |
|---|---|---|
| Décès et PTIA | Protection du capital selon l’événement couvert | Quotité, exclusions et âge de fin de garantie |
| ITT et ITP | Incapacité temporaire totale ou partielle | Définition de l’incapacité, franchise et reprise partielle |
| IPT et IPP | Invalidité permanente totale ou partielle | Barème, seuil et mode d’indemnisation |
| Perte d’emploi | Protection sous conditions en cas de chômage | Situations admises, carence, durée et plafond |
| Renfort Dos et Psy | Aménagement de la couverture de certaines affections | Conditions médicales et restrictions maintenues |
| Maladies redoutées | Protection liée à certaines maladies définies | Liste contractuelle et prestation prévue |
Sont aussi citées une couverture décès-PTIA avant le déblocage des fonds et une garantie invalidité spécifique AERAS. Leur disponibilité doit être confirmée pour votre dossier. Pour l’IPP, Meilleurtaux évoque une prise en charge à partir de 33 % d’invalidité dans son exemple comparatif : ce seuil ne suffit pas, à lui seul, à déterminer votre indemnisation.
Une couverture ressemble à un tissu : deux étoffes peuvent sembler identiques, mais céder à des endroits différents. Dans un contrat, les « coutures » sont les définitions de l’incapacité, les exclusions et les franchises. Testez une situation concrète — par exemple un arrêt pour affection du dos sans hospitalisation — et demandez si elle serait couverte, à partir de quand et pour quel montant. Vous repérerez ainsi des différences invisibles dans une simple liste de garanties.
À deux, la quotité détermine la protection de chacun
La quotité correspond à la part du prêt assurée sur chaque tête. Une répartition de 50 % par personne signifie qu’un sinistre couvert touchant l’un des co-emprunteurs déclenche une prise en charge limitée à sa part, selon le contrat. Une couverture à 100 % sur chacun protège davantage, mais augmente généralement le coût. Pour un emprunteur seul, la quotité demandée est habituellement de 100 %. Choisissez-la en fonction des revenus qui resteraient au foyer, pas uniquement de la cotisation.
Prix et économies : comparer le coût restant, pas une promesse maximale
Allianz annonce jusqu’à 24 000 euros d’économies sur sa page produit. Meilleurtaux mentionne jusqu’à 15 000 euros et avance une réduction pouvant atteindre 70 % pour un contrat individuel comparé à un contrat groupe. Ces chiffres relèvent de comparaisons différentes : ils ne sont ni cumulables ni garantis pour votre prêt.
Le tarif dépend notamment de l’âge, du montant emprunté, de la durée et, lorsqu’elle peut être prise en compte, de la situation de santé. Les garanties et les quotités influencent également la cotisation. Une mensualité basse peut simplement correspondre à une protection plus limitée.
- Comparez sur la même durée : en cas de changement, retenez la période restante du prêt.
- Conservez les mêmes quotités : une baisse de couverture n’est pas une économie à protection égale.
- Examinez l’échéancier : vérifiez si les cotisations sont constantes ou évoluent.
- Regardez le coût total et le TAEA : le taux annuel effectif de l’assurance complète la lecture du montant en euros.
L’exemple Meilleurtaux concernant un emprunteur de 30 ans, un crédit de 200 000 euros sur 20 ans au taux hors assurance de 3,85 %, mentionne 674 euros par mois d’assurance. Cette périodicité appelle une vérification : ce montant ne constitue pas une base fiable pour estimer votre cotisation. Privilégiez une proposition nominative accompagnée de son échéancier.
Santé et assistance : les conditions à clarifier avant l’adhésion
Les formalités médicales ne sont pas identiques pour tous. L’absence de questionnaire s’applique sous conditions, notamment lorsque la part assurée de l’encours cumulé ne dépasse pas 200 000 euros par personne et que le remboursement s’achève avant le 60e anniversaire. Ces seuils sont également rappelés par Meilleurtaux. Ne confondez donc pas le montant total d’un prêt à deux avec la part assurée de chacun.
Hors dispense, une déclaration de santé ou un questionnaire peut être demandé. Meilleurtaux évoque un questionnaire simplifié pour certains profils jusqu’à 45 ans et 400 000 euros de capital assuré. Faites confirmer le parcours applicable. Sa réponse annoncée en 10 minutes concerne certains dossiers, pas une acceptation universelle dans ce délai.
En présence d’un risque aggravé de santé, demandez comment la convention AERAS peut intervenir. Lorsqu’un questionnaire est requis, répondez précisément aux questions posées et utilisez le circuit médical confidentiel prévu.
Les services d’assistance cités comprennent l’orientation professionnelle, le retour à l’emploi et l’aide à domicile. Meilleurtaux mentionne un plafond de 200 euros par an pour certains services à domicile en cas de graves problèmes de santé. Vérifiez les événements déclencheurs : l’assistance complète l’assurance, mais ne remplace pas le remboursement des échéances.
Passer chez Allianz : du devis à la substitution validée
La délégation consiste à choisir une assurance extérieure à la banque dès le financement. La substitution remplace une assurance en cours. Pour les prêts immobiliers concernés, la loi Lemoine permet le changement à tout moment, sous réserve de l’équivalence des garanties.
- Préparez le dossier : FSI, caractéristiques du prêt, tableau d’amortissement, garanties et quotités actuelles.
- Demandez un devis Allianz : en ligne ou auprès d’un conseiller, avec notice et échéancier des cotisations.
- Vérifiez l’équivalence : Allianz annonce un certificat destiné à faciliter cet examen.
- Transmettez la demande complète : faites préciser les démarches prises en charge par le conseiller et les pièces restant à fournir.
- Coordonnez les dates : attendez la validation et organisez la prise d’effet sans interruption de couverture.
Allianz indique un délai bancaire de 10 jours ouvrés pour traiter la demande de substitution. L’examen du contrat alternatif ne doit pas entraîner de frais supplémentaires ; un refus doit être motivé par écrit selon les critères d’équivalence.
Avant de signer, demandez une comparaison écrite réunissant coût restant, garanties, quotités et exclusions. C’est ce document, davantage que l’économie maximale affichée, qui permet de décider si l’offre Allianz convient à votre crédit et à votre foyer.