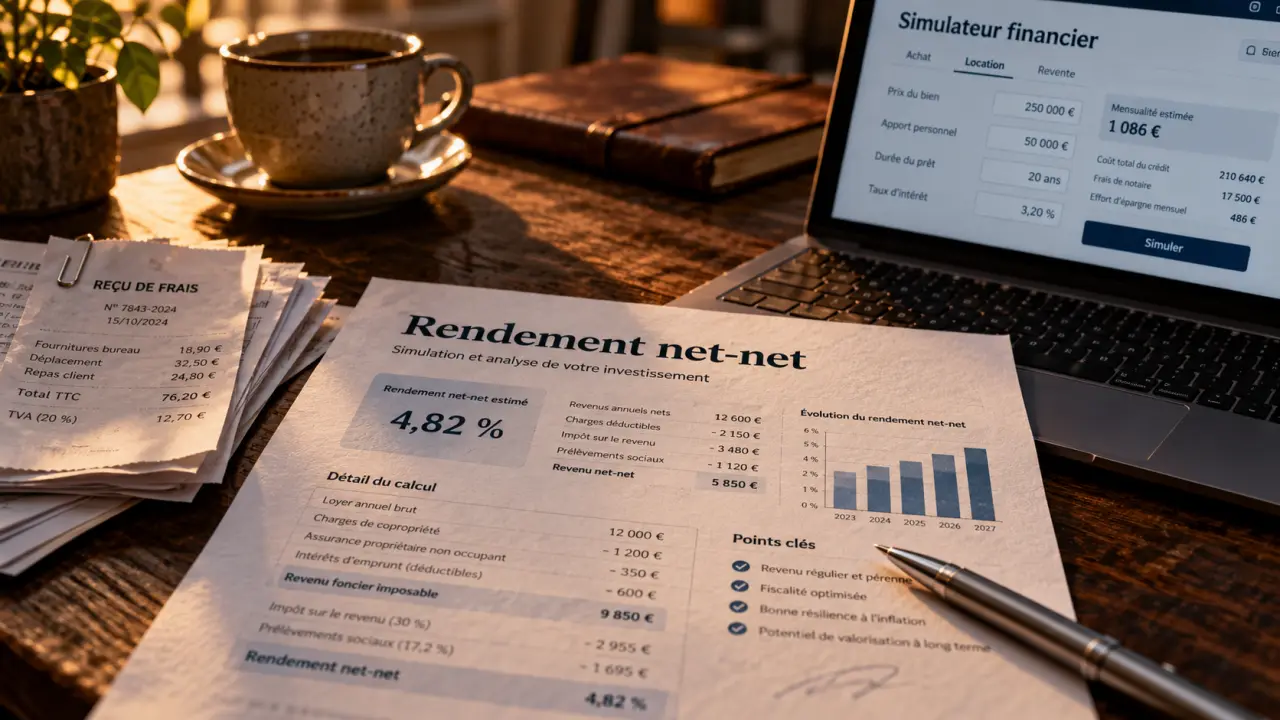
Le rendement locatif rapporte les loyers annuels au montant investi dans un logement. Mais un taux brut séduisant ne dit ni ce qu’il reste après les charges et les impôts, ni combien vous devrez verser chaque mois pour rembourser le crédit. Pour juger un investissement, calculez successivement le brut, le net et le net-net, puis confrontez ces résultats au financement et au risque locatif.
Partir du coût total, pas seulement du prix de l’annonce
Le rendement locatif mesure les revenus procurés par la location par rapport au coût du bien. La rentabilité globale va plus loin : elle prend aussi en compte l’évolution de sa valeur, les frais de revente et la durée de détention. Un logement peut donc produire des loyers satisfaisants tout en occasionnant une moins-value à la sortie.
Pour comparer deux annonces, utilisez toujours le même dénominateur : le coût total d’acquisition et de mise en location. Additionnez le prix d’achat, les frais de notaire, les honoraires d’agence à votre charge, les travaux initiaux et l’ameublement éventuel. Évitez de compter deux fois des honoraires déjà inclus dans le prix affiché.
Un appartement acheté 200 000 € et loué 900 € par mois affiche ainsi 5,4 % brut sur le prix seul : (900 × 12 ÷ 200 000) × 100. Si les frais et travaux portent l’investissement à 225 000 €, le rendement brut sur coût total descend à 4,8 %. Le logement n’a pas changé, mais la mesure est devenue plus réaliste.
Conservez séparément les frais liés au financement. Cette distinction permet d’évaluer d’abord la performance du bien, puis celle de votre montage bancaire, sans mélanger rendement immobilier et rendement des fonds propres.
Passer du rendement brut au net-net avec des formules cohérentes
Les appellations varient parfois selon les calculateurs. Pour éviter les comparaisons trompeuses, précisez si votre résultat est calculé avant ou après financement, et sur des loyers théoriques ou effectivement encaissés.
| Indicateur | Formule annuelle | Utilité |
|---|---|---|
| Brut théorique | (Loyer mensuel hors charges × 12 ÷ coût total) × 100 | Premier tri des annonces |
| Net avant financement | [(Loyers encaissés − charges propriétaire) ÷ coût total] × 100 | Performance d’exploitation |
| Net-net avant financement | [(Loyers encaissés − charges propriétaire − fiscalité locative) ÷ coût total] × 100 | Revenu après impôts |
Déduire les dépenses qui restent réellement au propriétaire
Retenez les charges de copropriété non récupérables, la taxe foncière hors part récupérée auprès du locataire, l’assurance propriétaire, les frais de gestion et l’éventuelle assurance loyers impayés. Ajoutez une enveloppe réaliste pour l’entretien et le remplacement des équipements. Les provisions versées par le locataire pour ses charges ne constituent pas un revenu supplémentaire.
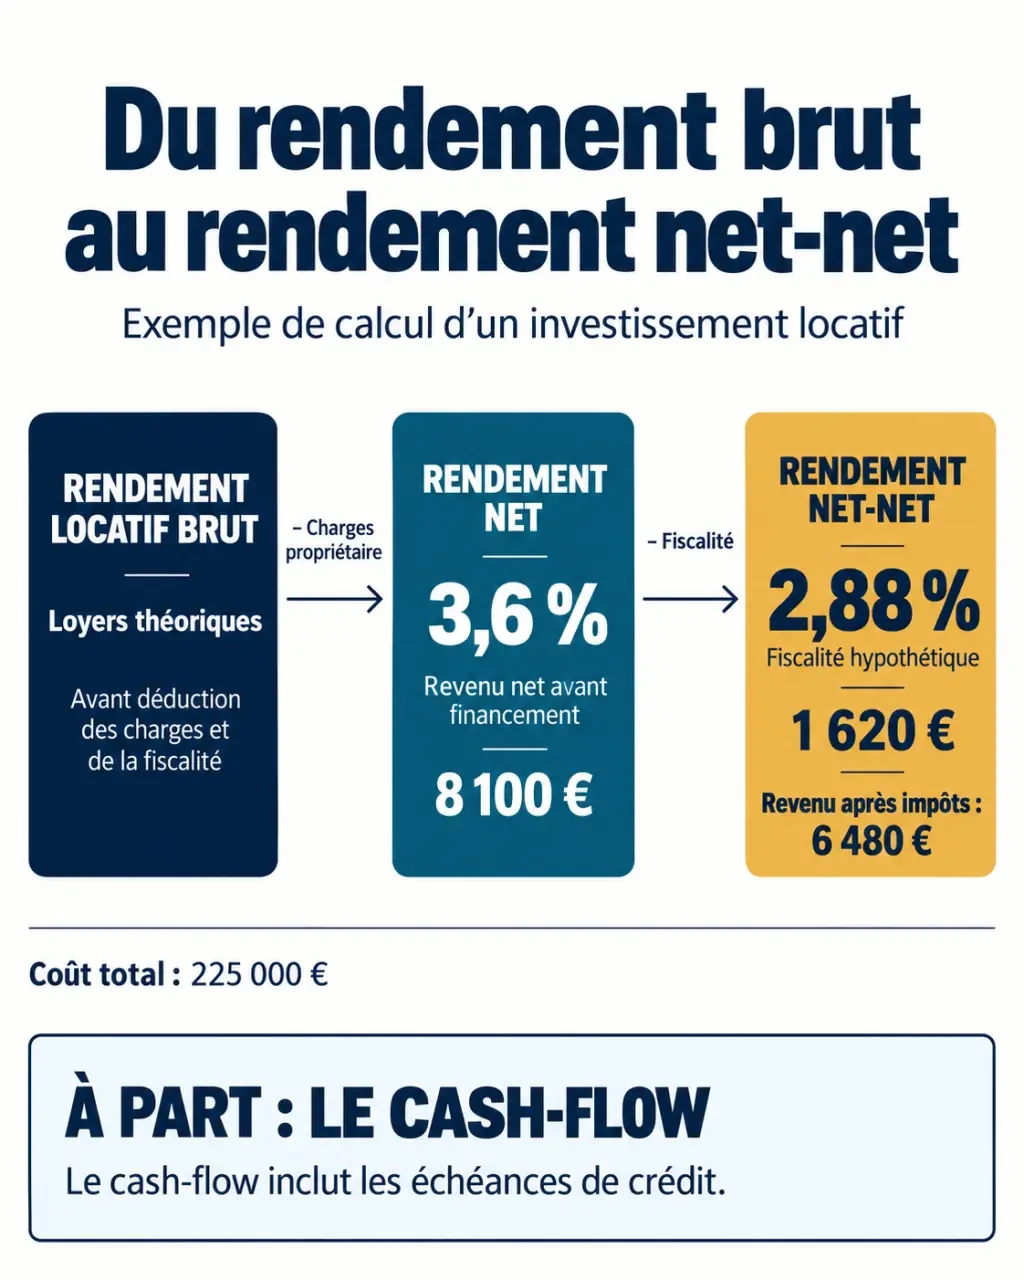
Dans notre exemple, supposons une année entièrement louée et 2 700 € de dépenses annuelles supportées par le bailleur. Le revenu net avant financement atteint 8 100 €, soit 3,6 % sur 225 000 €. Ces montants sont des hypothèses de simulation, pas des moyennes de marché.
Calculer la fiscalité selon votre situation
Le net-net dépend du régime fiscal et de votre situation personnelle. La location nue relève des revenus fonciers, avec notamment le micro-foncier ou le régime réel sous conditions. La location meublée relève des bénéfices industriels et commerciaux ; le statut LMNP ne signifie pas une exonération automatique. Abattements, charges déductibles et amortissements éventuels obéissent à des règles distinctes.
Si la fiscalité attribuable à la location représente, par hypothèse, 1 620 € dans notre exemple sans crédit, le revenu après impôts devient 6 480 €, soit 2,88 %. Avec un emprunt, les intérêts peuvent modifier le résultat fiscal selon le régime. Ne déduisez pas le capital remboursé comme une charge fiscale, et vérifiez les règles applicables avant toute décision.
Le crédit change la trésorerie, pas seulement le rendement
Le cash-flow mesure l’argent qui entre ou sort réellement de votre compte. Sa formule annuelle est : loyers encaissés − dépenses d’exploitation − échéances de crédit, assurance comprise − impôts liés à la location. Contrairement au rendement net avant financement, il intègre donc le remboursement du capital.
Un cash-flow négatif signifie que vous financez une partie de l’opération chaque mois. Cela n’implique pas automatiquement une mauvaise rentabilité : une fraction des mensualités rembourse votre dette. En revanche, cet effort d’épargne doit rester compatible avec votre budget, y compris pendant une période sans locataire.
L’effet de levier bancaire permet d’acquérir un actif avec un apport limité. Il peut améliorer la performance des fonds propres lorsque le rendement économique dépasse le coût du financement, mais il amplifie aussi les pertes. Un faible apport n’est donc pas, à lui seul, un signe d’efficacité.
Le temps agit ici comme un sablier à deux compartiments : les loyers arrivent progressivement, alors qu’un ravalement ou une chaudière peuvent exiger un paiement immédiat. Une moyenne annuelle masque ce décalage. Construisez un calendrier mensuel des encaissements et décaissements pour repérer le point de trésorerie le plus bas : c’est lui, davantage qu’un pourcentage, qui aide à dimensionner votre réserve de sécurité.
Comparer les villes sans confondre rendement élevé et placement sûr
Les rendements généralement annoncés se situent entre 4 % et 8 %, avec de fortes variations. Il n’existe pourtant pas de « bon taux » universel : la demande locative, l’état du bâtiment, la gestion nécessaire et la facilité de revente changent la lecture du résultat.
Les repères publiés par Horiz.io illustrent ces écarts. Faute de date de mesure précisée ici, ils ne doivent pas être considérés comme des cotations actualisées ni comme des rendements garantis pour un logement particulier.
| Ville | Rendement brut moyen indiqué | Prix indiqué au m² |
|---|---|---|
| Paris | 3,9 % | 9 850 € |
| Lyon | 4,3 % | 4 580 € |
| Bordeaux | 4,5 % | 4 280 € |
| Marseille | 6,2 % | 3 140 € |
| Perpignan | 9,7 % | 1 510 € |
| Saint-Étienne | 9,8 % | 1 210 € |
Comparez ensuite les quartiers et des logements réellement similaires. Vérifiez les loyers pratiqués, les délais de relocation, les transports, les bassins d’emploi et les règles locales d’encadrement. Examinez aussi le DPE, les obligations de décence énergétique et les travaux votés ou prévisibles en copropriété.
Un bien loué neuf mois au lieu de douze perd 25 % de ses loyers annuels théoriques. Son rendement brut encaissé baisse dans la même proportion, tandis que certaines charges continuent de courir : la dégradation du revenu net peut être plus marquée.
Tester le projet jusqu’à la revente avant de faire une offre
Un tableur ou un simulateur est utile si ses hypothèses restent visibles et modifiables. Préparez trois scénarios : central, favorable et dégradé. Faites varier la vacance, les dépenses d’entretien, les travaux exceptionnels et le prix de revente, plutôt que de supposer une hausse automatique des loyers et des prix.
- Contrôlez les recettes : loyer hors charges réaliste, plafonds applicables et périodes sans location.
- Documentez les coûts : taxe foncière, comptes de copropriété, devis, gestion, assurances et financement.
- Testez votre résistance : effort mensuel maximal et réserve disponible après acquisition.
- Préparez la sortie : délai de vente, frais, fiscalité éventuelle et capital restant dû.
Pour comparer des horizons différents, le TRI, ou taux de rendement interne, tient compte des dates de vos apports, des flux nets et du produit de revente. La VAN, ou valeur actuelle nette, actualise ces flux au taux de rendement que vous exigez ; une valeur positive indique que le scénario dépasse cette exigence.
Ces indicateurs restent dépendants des hypothèses. Avant d’acheter, faites vérifier les points fiscaux ou techniques incertains par un professionnel compétent. Un projet solide doit rester supportable sans plus-value hypothétique et sans occupation permanente du logement.