
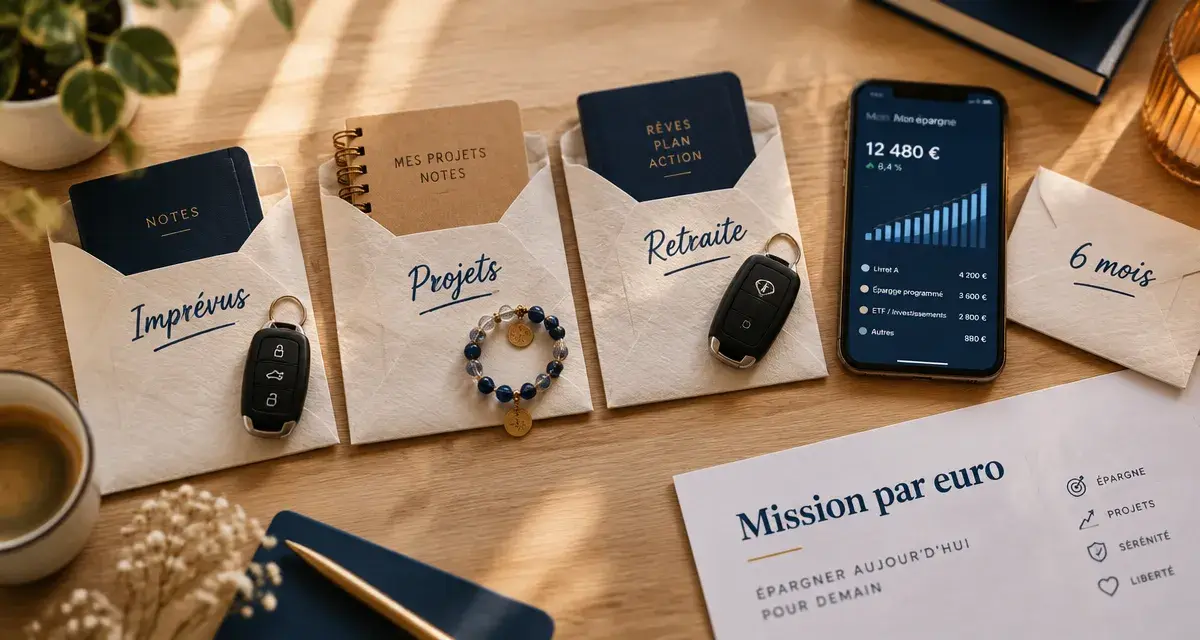

La bonne réponse dépend moins du « meilleur placement » du moment que de l’usage prévu pour votre argent. Une somme destinée à réparer une voiture dans six mois ne se place pas comme un capital prévu pour la retraite dans vingt ans. Avant de rechercher du rendement, séparez vos besoins de sécurité, vos projets à moyen terme et votre épargne de long terme. Cette organisation aide à faire fructifier votre capital sans prendre un risque mal adapté.
Commencer par donner une mission à chaque euro
Un compte courant sert à payer les dépenses du quotidien, pas à constituer une réserve durable. L’argent qui y reste longtemps ne produit généralement pas de rendement et perd du pouvoir d’achat lorsque les prix augmentent. La première étape consiste donc à établir trois poches distinctes, avec des règles de retrait adaptées à chacune.
Estimer la croissance de son épargne
Projetez l’évolution de votre épargne à partir de quelques hypothèses simples.
À retenir : il s’agit d’une projection fondée sur les hypothèses saisies, et non d’une garantie de rendement. Les rendements réels peuvent varier, y compris à la baisse.
Calcul utilisé : capital initial × (1 + r)n + versement mensuel × (((1 + r/12)12n − 1) / (r/12)), avec r exprimé sous forme décimale.
La réserve disponible pour les imprévus
L’épargne de précaution doit rester immédiatement accessible et peu exposée au risque. Les livrets réglementés, comme le Livret A ou le LDDS, répondent à cet objectif grâce à un capital garanti, un taux fixé selon les règles en vigueur et une disponibilité des fonds. Ils peuvent absorber une panne, une dépense de santé, une période de baisse de revenus ou un déménagement. Le PEL et le CEL peuvent aussi répondre à des projets précis, mais leurs conditions et leur disponibilité doivent être vérifiées avant toute ouverture.
Imaginez votre trésorerie comme un soufflet : elle doit pouvoir se comprimer lors d’une dépense imprévue, puis se regonfler avec les revenus suivants. Si toute votre épargne est immobilisée dans l’immobilier, des SCPI ou des actifs volatils, ce mécanisme se bloque au mauvais moment. Garder une poche liquide évite de vendre des placements de long terme dans l’urgence, parfois après une baisse de marché ou avec des frais de sortie.
Les projets prévus dans les prochaines années
Pour un apport immobilier, des études, un mariage ou la création d’une activité, le niveau de risque doit diminuer à mesure que l’échéance approche. L’assurance vie en fonds en euros peut offrir une solution intermédiaire : le capital y est garanti par l’assureur, hors conditions prévues au contrat, tandis que le rendement varie. Un compte à terme peut également convenir lorsque la date de disponibilité et le taux proposés correspondent exactement au projet.
Comparer les grandes familles de placements sans se laisser séduire par un seul rendement
Un rendement affiché ne suffit jamais pour choisir. Il faut le mettre en regard de la durée de blocage, de la possibilité de récupérer son argent, des frais, de la fiscalité et du risque de perte. Le tableau ci-dessous donne des repères de fonctionnement, pas une hiérarchie universelle.
Conseils officiels pour protéger et mieux investir son épargne · L’Autorité des marchés financiers vous aide à comprendre les placements, éviter les arnaques et prendre des décisions éclairées.
| Solution | Horizon cohérent | Risque principal | Liquidité | Usage privilégié |
|---|---|---|---|---|
| Livret réglementé | Court terme | Rendement limité face à l’inflation | Très élevée | Épargne de précaution |
| Assurance vie en fonds en euros | Moyen à long terme | Rendement variable, frais du contrat | Variable selon le délai de rachat | Projet progressif et transmission |
| Assurance vie en unités de compte | Long terme | Perte en capital possible | Variable | Diversification financière |
| PEA ou compte-titres | Long terme | Volatilité des marchés | Élevée techniquement, mais vente parfois défavorable | Investissement en actions ou obligations |
| SCPI ou immobilier direct | Long terme | Valeur, revenus, vacance et frais | Faible à moyenne | Exposition immobilière |
| PER et épargne salariale | Retraite ou durée prévue par le dispositif | Indisponibilité et risque des supports | Encadrée | Préparer le long terme |
Faire travailler le long terme avec une diversification cohérente
Lorsque l’épargne de sécurité est en place et qu’aucun projet proche ne réclame les fonds, accepter une part de risque peut être pertinent. Plus l’horizon est lointain, plus les variations temporaires des marchés sont généralement supportables. Cela ne transforme toutefois pas un placement risqué en capital garanti : la bourse et les unités de compte peuvent progresser comme reculer.
Actions, obligations et enveloppes fiscales
Le PEA permet d’investir en actions européennes dans un cadre fiscal propre, tandis que le compte-titres offre un univers d’investissement plus large, sans les mêmes règles fiscales. L’assurance vie peut accueillir des fonds en euros et des unités de compte dans une même enveloppe. Cette souplesse aide à ajuster progressivement la répartition entre sécurité et dynamisme.
Avant de souscrire, comparez les frais de versement, de gestion et d’arbitrage, ainsi que les supports réellement accessibles. Ces éléments influencent le rendement net. Une enveloppe fiscalement intéressante peut perdre une partie de son intérêt si ses frais sont élevés ou si elle propose peu de supports adaptés à votre stratégie.
Immobilier, SCPI et actifs alternatifs
L’immobilier direct peut bâtir un patrimoine et générer des loyers, mais il implique un apport, un crédit, des travaux, une fiscalité et une gestion locative. Les SCPI donnent accès à l’immobilier indirect avec un ticket d’entrée souvent plus accessible, en contrepartie de frais, de revenus non garantis et d’une revente qui peut prendre du temps.
Les cryptoactifs, l’or, le crowdfunding ou le private equity peuvent jouer un rôle de diversification limitée pour un investisseur averti. Ils ne devraient pas remplacer une base solide de liquidités et de placements diversifiés. Leur niveau de risque, leur liquidité et leurs conditions de sortie doivent être examinés avant tout investissement.
Choisir selon votre profil plutôt que copier celui des autres
Deux personnes disposant du même montant peuvent faire des choix opposés et pourtant rationnels. La première peut avoir besoin de cet argent bientôt ; la seconde peut investir pendant quinze ans. Pour déterminer où mettre son argent, examinez ces critères dans l’ordre :
- Quel est mon horizon ? Notez une date ou une période : moins de deux ans, trois à huit ans, ou plus de huit ans.
- Quelle perte temporaire puis-je supporter ? Si une baisse vous pousserait à vendre immédiatement, réduisez la part d’actifs volatils.
- De quelle liquidité ai-je besoin ? Vérifiez les délais de rachat, de vente ou de déblocage avant de souscrire.
- Quelle fiscalité s’applique vraiment ? Regardez le gain net après impôts, prélèvements et frais, pas seulement le taux brut annoncé.
- Mon patrimoine est-il déjà concentré ? Un propriétaire très exposé à l’immobilier peut rechercher d’autres classes d’actifs plutôt que renforcer systématiquement la pierre.
L’épargne salariale mérite une attention particulière si votre employeur propose un PEE et un abondement. L’abondement peut améliorer l’effort d’épargne, mais les règles de disponibilité et les supports proposés doivent être compris. Le PER répond davantage à une logique de retraite : l’avantage fiscal éventuel à l’entrée s’accompagne d’une épargne généralement moins disponible.
Éviter les erreurs qui fragilisent une stratégie d’épargne
La première erreur consiste à investir l’argent nécessaire au quotidien ou à un projet imminent. La deuxième est de placer tout son capital sur une seule solution, même réputée rassurante. Diversifier ne signifie pas multiplier les produits au hasard. Il s’agit de répartir les risques entre disponibilité, supports financiers, immobilier et échéances, selon vos objectifs.
- Ne décidez pas sur une promesse de rendement. Tout gain potentiel doit être confronté au risque de perte, aux frais et à la durée d’immobilisation.
- Lisez les conditions de sortie. Une sortie possible n’est pas toujours immédiate ni sans conséquence sur le prix de vente.
- Méfiez-vous de l’urgence commerciale. Une offre présentée comme exceptionnelle ne dispense jamais de vérifier l’intermédiaire, le document d’information et les risques.
- Rééquilibrez plutôt que de réagir à l’émotion. Des versements réguliers et un point annuel sur vos objectifs sont souvent plus disciplinés que des arbitrages dictés par l’actualité.
Enfin, une simulation simple aide à passer de l’intention à l’action : listez votre épargne disponible, vos dettes éventuelles, vos projets datés et la somme minimale à conserver liquide. Comparez ensuite plusieurs scénarios en intégrant les frais et la fiscalité. Pour un patrimoine important, une situation familiale complexe ou un besoin de transmission, un professionnel habilité peut vérifier que la stratégie correspond réellement à votre situation.