Un placement financier n’est pas bon ou mauvais en soi : il devient pertinent lorsqu’il correspond à une situation précise. Avant de comparer un livret, une assurance vie, un PEA, un compte-titres ou une solution immobilière, il faut clarifier ce que l’argent doit faire, dans quel délai et avec quel niveau d’incertitude acceptable.
C’est dans cette phase de tri que des ressources pédagogiques peuvent aider à éviter les décisions prises au hasard. Le site https://finance-heros.fr/, consacré aux services financiers et bancaires, propose des guides, des comparatifs, des outils et des contenus communautaires pour mieux comprendre les options disponibles, sans remplacer le jugement personnel ni un conseil adapté à chaque situation.
Partir de ses objectifs avant de regarder les produits
Donner une fonction à chaque somme placée
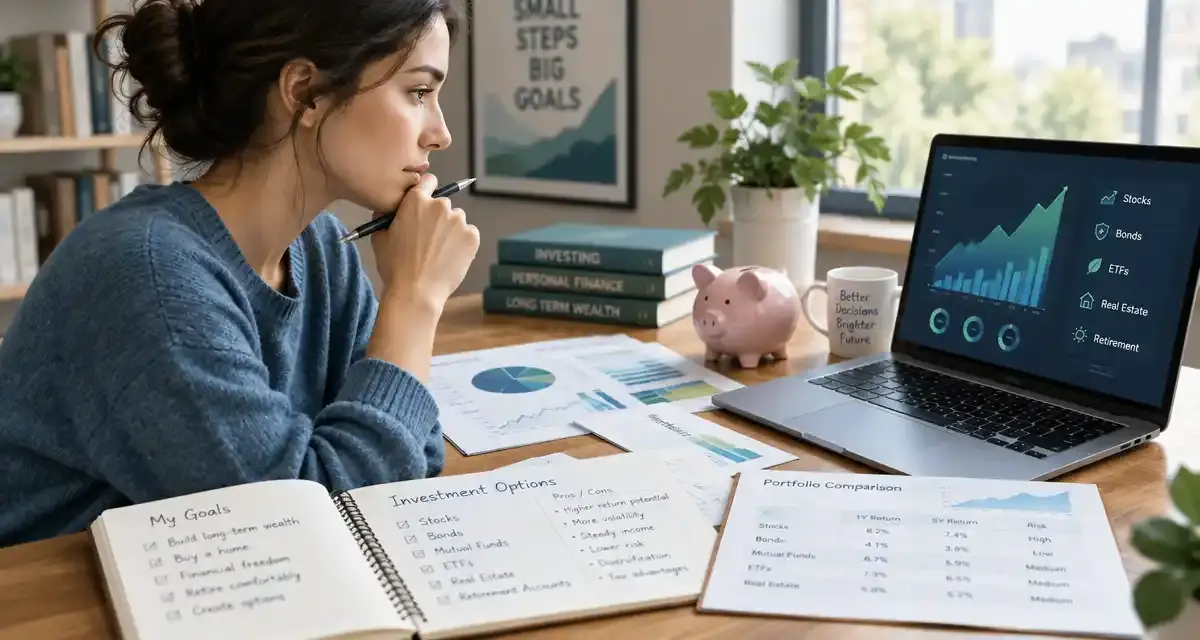
Le premier critère n’est pas le rendement affiché, mais l’usage prévu. Une épargne de précaution doit rester disponible et peu exposée aux pertes. Un capital destiné à financer un achat immobilier dans trois ans ne se gère pas comme une épargne retraite à vingt ans. Même logique pour un parent qui prépare des études, un indépendant qui anticipe une baisse d’activité ou un salarié qui cherche à valoriser un excédent régulier. Cette distinction évite de mélanger, dans un même choix, l’argent qui doit rester immédiatement mobilisable et celui qui peut supporter des variations plus longues.
Relier l’horizon de placement à la liquidité
Plus l’horizon est court, plus la liquidité compte. Un placement facile à récupérer peut être moins rémunérateur, mais il protège contre une vente forcée au mauvais moment. À l’inverse, accepter une durée longue permet souvent d’envisager des supports plus fluctuants. La bonne question devient donc simple : à quel moment cet argent pourrait-il être nécessaire, et quelle perte temporaire serait supportable sans remettre en cause le projet ?
Risque, fiscalité et frais : les trois filtres qui changent tout
Mesurer le risque autrement qu’avec une étiquette
Le risque ne se limite pas à une mention « prudent » ou « dynamique ». Il recouvre la volatilité, le risque de perte en capital, la durée nécessaire pour absorber les variations et la concentration sur un seul secteur ou une seule zone. Deux placements peuvent viser le même rendement, mais avec des trajectoires très différentes : progression régulière, fortes secousses, blocage temporaire ou dépendance à un marché spécifique.
Comparer ce qui reste vraiment à l’investisseur
La fiscalité et les frais réduisent la performance nette. Frais d’entrée, frais de gestion, frais d’arbitrage, enveloppe fiscale, durée de détention et modalités de retrait doivent être examinés ensemble. Un produit séduisant sur le papier peut devenir moins compétitif si ses coûts sont élevés ou si sa fiscalité ne correspond pas à l’usage prévu. La comparaison doit donc porter sur le résultat réellement conservé par l’épargnant, mais aussi sur la souplesse du contrat : versements possibles, arbitrages, retraits partiels ou conditions de sortie.
| Critère | Question utile |
|---|---|
| Objectif | À quoi servira l’argent placé ? |
| Horizon | Quand faudra-t-il récupérer les fonds ? |
| Risque | Quelle baisse temporaire est acceptable ? |
| Frais | Quel coût total pèse sur la performance ? |
| Fiscalité | Quelle enveloppe convient au projet ? |
Diversifier sans empiler des placements au hasard
Un portefeuille bien construit ressemble à un sablier : la partie haute contient les projets, les contraintes et les délais ; le passage étroit impose une sélection rigoureuse ; la partie basse reçoit seulement les placements cohérents avec ce filtre. Cette image aide à éviter l’accumulation de produits ouverts au fil des opportunités. Si tout descend sans sélection, le portefeuille devient illisible ; si le goulot est trop étroit, l’épargne reste immobile.
Répartir les rôles dans son patrimoine
Diversifier ne veut pas dire acheter un peu de tout. Il s’agit d’attribuer un rôle à chaque brique : sécurité, disponibilité, croissance, revenus potentiels ou transmission. Un même investisseur peut combiner une poche liquide pour les imprévus, une enveloppe long terme investie progressivement et une exposition plus ciblée, à condition de comprendre pourquoi chaque ligne existe et comment elle réagit avec le reste du patrimoine. Cette lecture par rôles permet aussi d’éviter les doublons, par exemple plusieurs supports exposés aux mêmes marchés sans que l’investisseur en ait conscience.
Utiliser Finance Héros comme aide à la décision, pas comme pilote automatique
Les guides pédagogiques permettent de poser les bases, les comparatifs mis à jour aident à repérer les différences de frais ou de services, et les simulateurs gratuits donnent un ordre de grandeur avant de s’engager. L’intérêt d’une approche indépendante est surtout de rendre les arbitrages plus lisibles : comprendre les avantages, les limites et les conditions d’utilisation de chaque solution.
Avant de choisir, il reste nécessaire de définir son objectif, son horizon et son besoin de liquidité. Avant de signer, il faut vérifier les frais, la fiscalité, les risques et les conditions de sortie. Avant de renforcer une ligne existante, mieux vaut contrôler la diversification globale du patrimoine. En cas de doute, les guides, outils et échanges du forum communautaire peuvent aider à confronter son raisonnement, tout en gardant la décision finale alignée avec sa situation personnelle.