Le dispositif Pinel a pris fin le 31 décembre 2024 : plus aucun nouvel investissement ne peut en bénéficier. En revanche, si vous avez acheté et vous êtes engagé à louer avant cette date, votre réduction d’impôt continue de s’appliquer jusqu’au terme de l’engagement, à condition de respecter les règles. Voici comment elle fonctionne, ce qu’il faut surveiller chaque année et vers quoi se tourner aujourd’hui.
Ce que le Pinel est devenu depuis le 31 décembre 2024
Une porte fermée aux nouveaux acquéreurs
Entré en application le 1er septembre 2014, le Pinel offrait une réduction d’impôt sur le revenu (article 199 novovicies du CGI) à ceux qui achetaient un logement neuf ou assimilé pour le louer nu, en résidence principale, à un loyer plafonné. Depuis le 1er janvier 2021, seuls les logements en immeuble collectif étaient concernés. Un contrat signé après la date limite n’ouvre donc plus droit à l’avantage.
Une extinction progressive jusqu’en 2036
Les engagements de 6, 9 ou 12 ans, éventuellement prorogés, courent bien au-delà de 2024. Le Pinel s’éteindra donc lentement, jusqu’en 2036. Pour un propriétaire déjà engagé, l’enjeu n’est plus de souscrire mais de ne pas faire perdre l’avantage acquis : respecter les plafonds de loyer, vérifier les ressources du locataire et déclarer correctement chaque année.
Comment la réduction d’impôt se calcule
Taux, durées et base de calcul
Plus l’engagement de location est long, plus le taux est élevé. Pour les acquisitions antérieures à 2023, la réduction était de 12 % sur 6 ans, 18 % sur 9 ans et 21 % sur 12 ans. En 2024, hors Pinel+, les taux sont tombés à 9 %, 12 % et 14 %. La base de calcul est le prix de revient du logement, mais elle est limitée par un double plafond : 300 000 € par contribuable et par an, et 5 500 € par mètre carré de surface habitable. Deux logements au maximum peuvent être concernés chaque année.
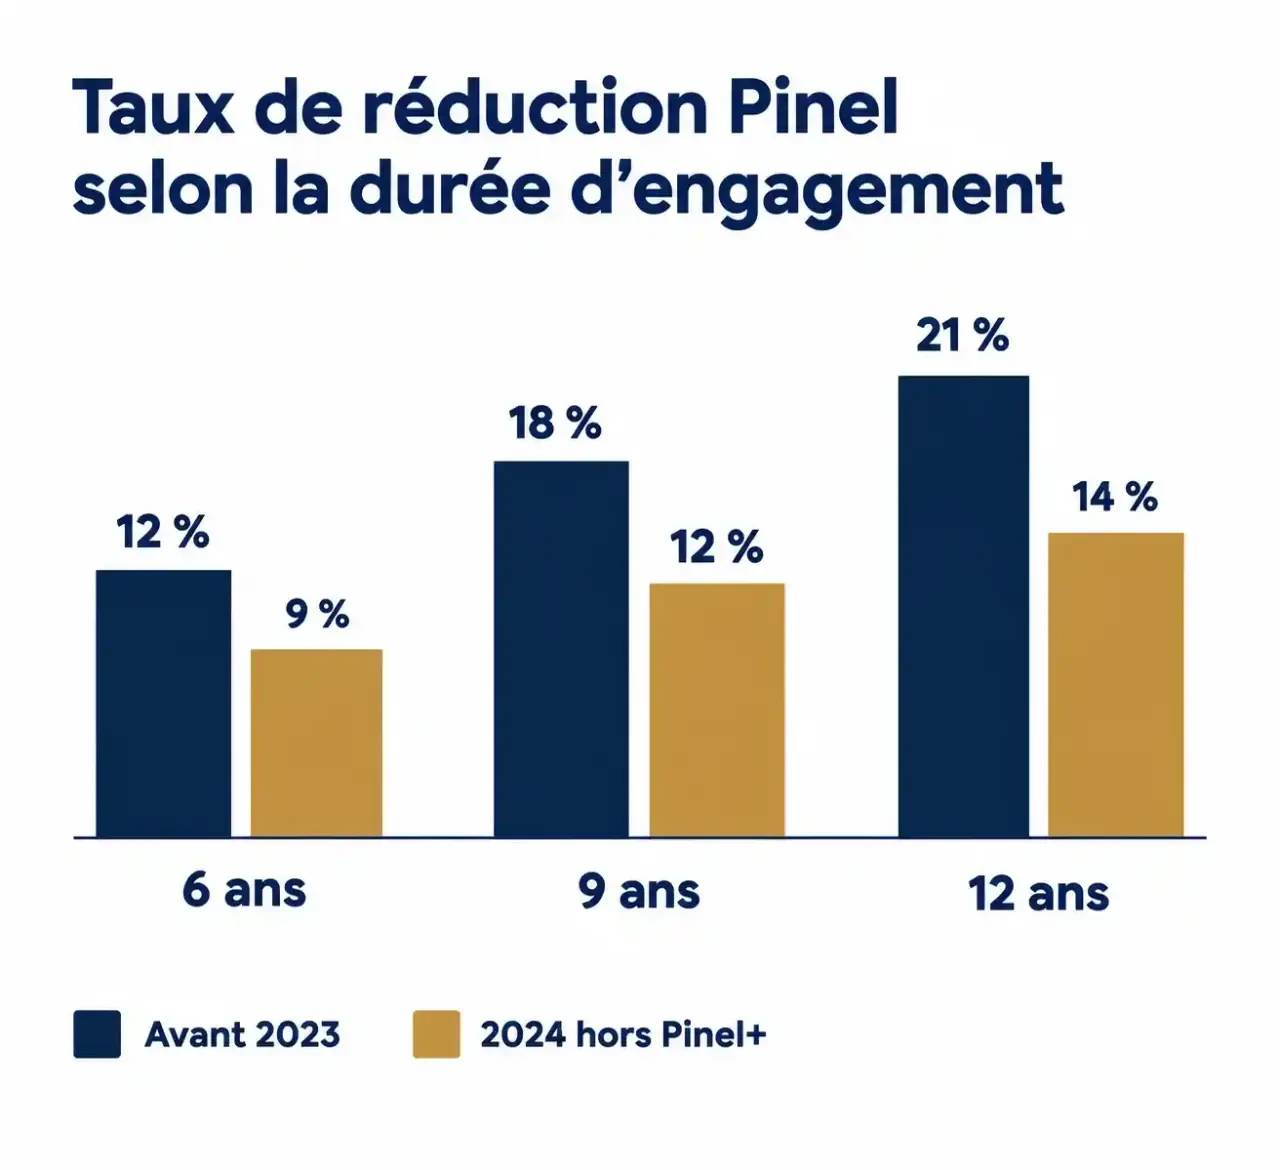
Au taux 2023-2024, la réduction maximale atteint 31 500 € sur 6 ans, 45 000 € sur 9 ans et 52 500 € sur 12 ans. Elle est étalée à parts égales sur la durée d’engagement, puis, en cas de prorogation, par tranches annuelles réduites.
| Durée d’engagement | Avant 2023 | 2024 (hors Pinel+) |
|---|---|---|
| 6 ans | 12 % | 9 % |
| 9 ans | 18 % | 12 % |
| 12 ans | 21 % | 14 % |
Un exemple chiffré
Prenons un studio de 40 m² acheté 145 000 € avec un engagement de 12 ans, au taux de 21 %. La réduction totale est de 30 450 €. Elle se répartit en 2 900 € par an pendant 9 ans (2 % par an), puis 1 450 € par an pendant 3 ans (1 % par an). Pour un couple dont l’impôt annuel avoisine 3 000 €, la réduction absorbe l’essentiel de la facture, mais la fraction qui dépasserait l’impôt dû est perdue : le solde n’est pas reportable. Cet avantage s’inscrit aussi dans le plafonnement global des niches fiscales, fixé à 10 000 €.
Pinel et Pinel+ : ce qui change vraiment
Le Pinel+, encadré par le décret n° 2022-384 du 17 mars 2022, permettait de conserver les taux pleins (12, 18 et 21 %) malgré la dégressivité de 2023 et 2024. Il fallait pour cela que le logement soit situé dans un quartier prioritaire de la politique de la ville (QPV), ou qu’il réponde à des critères de qualité en matière d’énergie, d’environnement, d’usage et de confort. À défaut, le taux dégressif s’appliquait.
La logique est la même que pour la performance énergétique en général : un logement bien conçu se loue plus facilement et vieillit mieux. Un bien Pinel+ était donc à la fois plus avantageux fiscalement et, sur le papier, plus facile à relouer à l’issue de l’engagement.
Les conditions à surveiller chaque année
Le logement et la location
Le bien devait être neuf, acheté en VEFA (vente en l’état futur d’achèvement), construit pour votre compte, ou ancien avec des travaux représentant au moins 25 % du coût total de l’opération. L’achèvement devait intervenir sous 30 mois après le permis ou l’acte, et la mise en location dans les 12 mois suivant l’achèvement ou l’acquisition. La location est nue, en résidence principale du locataire. Elle peut être consentie à un ascendant ou descendant, à condition qu’il ne fasse pas partie de votre foyer fiscal.
Zonage, loyers et ressources
Les zones éligibles étaient A bis, A et B1, avec des agréments pour B2 et C, et une expérimentation en Bretagne. L’arrêté du 5 juillet 2024 a reclassé 688 communes, Nantes et Rennes passant de B1 à A. Les loyers plafonds 2024 sont de 18,89 €/m² en A bis, 14,03 € en A, 11,31 € en B1 et 9,83 € en B2 et C (contre 18,25, 13,56, 10,93 et 9,50 € en 2023).
Les ressources du locataire, appréciées sur le revenu fiscal de référence N-2, sont aussi plafonnées. En 2024, une personne seule ne doit pas dépasser 43 475 € en zones A bis et A, 35 435 € en B1 et 31 892 € en B2 et C. Pour un couple, les seuils sont de 64 976 €, 47 321 € et 42 588 €.
Pensez aussi à regarder votre bien comme le ferait un opticien devant une lentille : il y a un point focal, celui où tout converge. Ici, ce point est la date de fin d’engagement. Un an avant, faites le point sur la solution de sortie (relocation libre, passage en meublé, revente), car le loyer plafonné cesse de s’imposer et la gestion fiscale change du tout au tout. Ceux qui anticipent arbitrent sereinement ; les autres subissent.
Déclarer et éviter la remise en cause
La réduction se déclare chaque année avec le formulaire 2042-C, tandis que le détail de l’investissement figure sur le formulaire 2044-EB. L’avantage peut être remis en cause en cas de rupture de l’engagement, de dépassement des plafonds, de démembrement de propriété ou de non-respect du délai de mise en location. Vente, décès, divorce ou invalidité répondent à des règles particulières : avant toute décision, vérifiez-les dans le BOFiP ou auprès d’un notaire. Notez que la réduction ne se cumule pas avec Loc’Avantages, Scellier ou Malraux.
Quelles alternatives après le Pinel ?
Les dispositifs qui prennent le relais
Pour un nouvel investisseur, plusieurs options existent selon l’objectif : réduire l’impôt, générer un revenu complémentaire ou préparer la retraite. Chacune a ses contraintes.
- LMNP : location meublée avec amortissement, qui réduit l’imposition des loyers plutôt que l’impôt lui-même.
- Denormandie : réduction d’impôt pour l’ancien avec travaux, dans certaines communes.
- Loc’Avantages : avantage fiscal en contrepartie d’un loyer modéré.
- Déficit foncier : imputation des travaux sur les revenus fonciers, voire sur le revenu global dans la limite prévue.
- SCPI : investissement immobilier sans gestion directe.
Comment choisir
Le bon choix dépend de votre tranche marginale d’imposition, de votre horizon et du temps que vous voulez consacrer à la gestion. Un cadre fortement imposé cherchera un levier fiscal immédiat ; un investisseur plus prudent privilégiera la rentabilité locative nette et la facilité de revente. Faites toujours simuler le coût réel, après loyers, charges, vacance éventuelle et impôt, avant de vous engager.
Pour vérifier un zonage, un plafond ou un calcul, appuyez-vous sur les simulateurs officiels du ministère accessibles depuis service-public.fr, et sur la brochure pratique de la déclaration des revenus publiée sur impots.gouv.fr.