Le PEA Trade Republic intéresse surtout les épargnants qui souhaitent investir régulièrement en actions ou en ETF, avec des plans programmés annoncés sans frais de courtage. Son intérêt dépend toutefois des titres recherchés, du montant investi et des conditions d’exécution. Avant une ouverture ou un transfert, il faut distinguer le tarif affiché du coût réel et vérifier que l’automatisation correspond à votre budget.
Une enveloppe fiscale pour investir à long terme
Le PEA permet de détenir des actions et des fonds éligibles dans un cadre fiscal spécifique. Chez Trade Republic, il s’intègre à une application proposant également d’autres comptes. Le PEA reste juridiquement et fiscalement distinct du compte-titres ordinaire : un titre disponible dans l’application n’est donc pas nécessairement accessible dans cette enveloppe.
Les conditions de souscription citées par Le Parisien sont la majorité et la résidence fiscale française. Un contribuable ne peut détenir qu’un seul PEA classique. Si vous en possédez déjà un, la démarche à envisager est un transfert, et non une seconde ouverture.
Plafond et fiscalité : les repères essentiels
Le plafond des versements du PEA classique est de 150 000 €, hors gains réalisés dans le plan. Après cinq ans, les gains bénéficient d’une exonération d’impôt sur le revenu, mais restent soumis aux prélèvements sociaux. Le Parisien mentionne un taux de 17,2 %, à vérifier selon la réglementation applicable et votre situation. Les conséquences d’un retrait dépendent notamment de l’âge du plan ; avant cinq ans, un retrait entraîne généralement sa clôture, sauf exceptions.
Cette fiscalité favorable ne protège pas contre les baisses boursières. Le PEA convient à une épargne que vous pouvez immobiliser sur une durée longue, sans y placer votre réserve destinée aux dépenses imprévues.
Vérifier les titres plutôt que compter le catalogue
Capital rapporte environ 2 000 actions et ETF éligibles sur la plateforme. Le Parisien évoque environ 140 ETF, sans préciser un périmètre directement comparable. Ces chiffres ne suffisent pas à confirmer la présence d’un fonds précis : recherchez son code ISIN et son éligibilité dans l’application. Certains ETF synthétiques permettent une exposition au S&P 500 ou au NASDAQ tout en respectant les conditions du PEA.
Les frais affichés ne représentent pas tout le coût
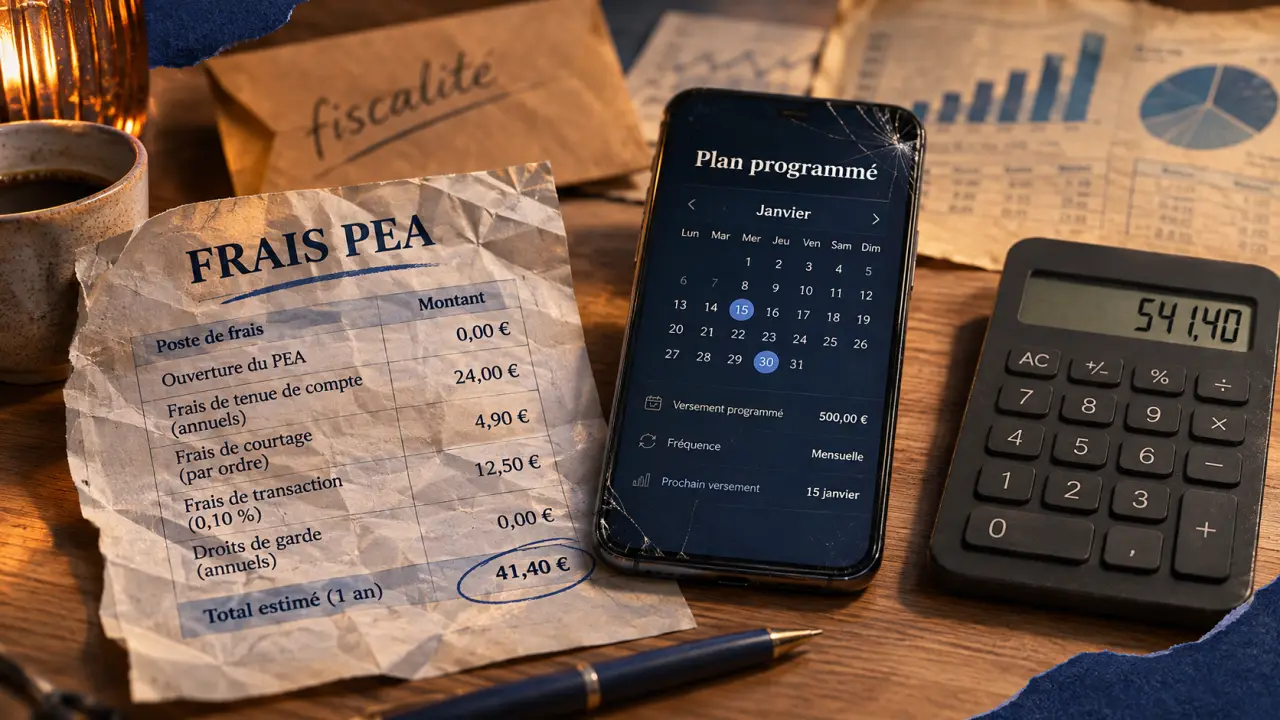
Les tarifs rapportés par Capital et Le Parisien donnent des repères, mais la grille contractuelle présentée avant souscription doit primer. Vérifiez notamment les frais d’ouverture, les ordres ponctuels, les transferts et les éventuelles opérations particulières.
| Opération | Tarif rapporté | Point d’attention |
|---|---|---|
| Ouverture | 1 € selon Le Parisien | À confirmer dans les conditions en vigueur |
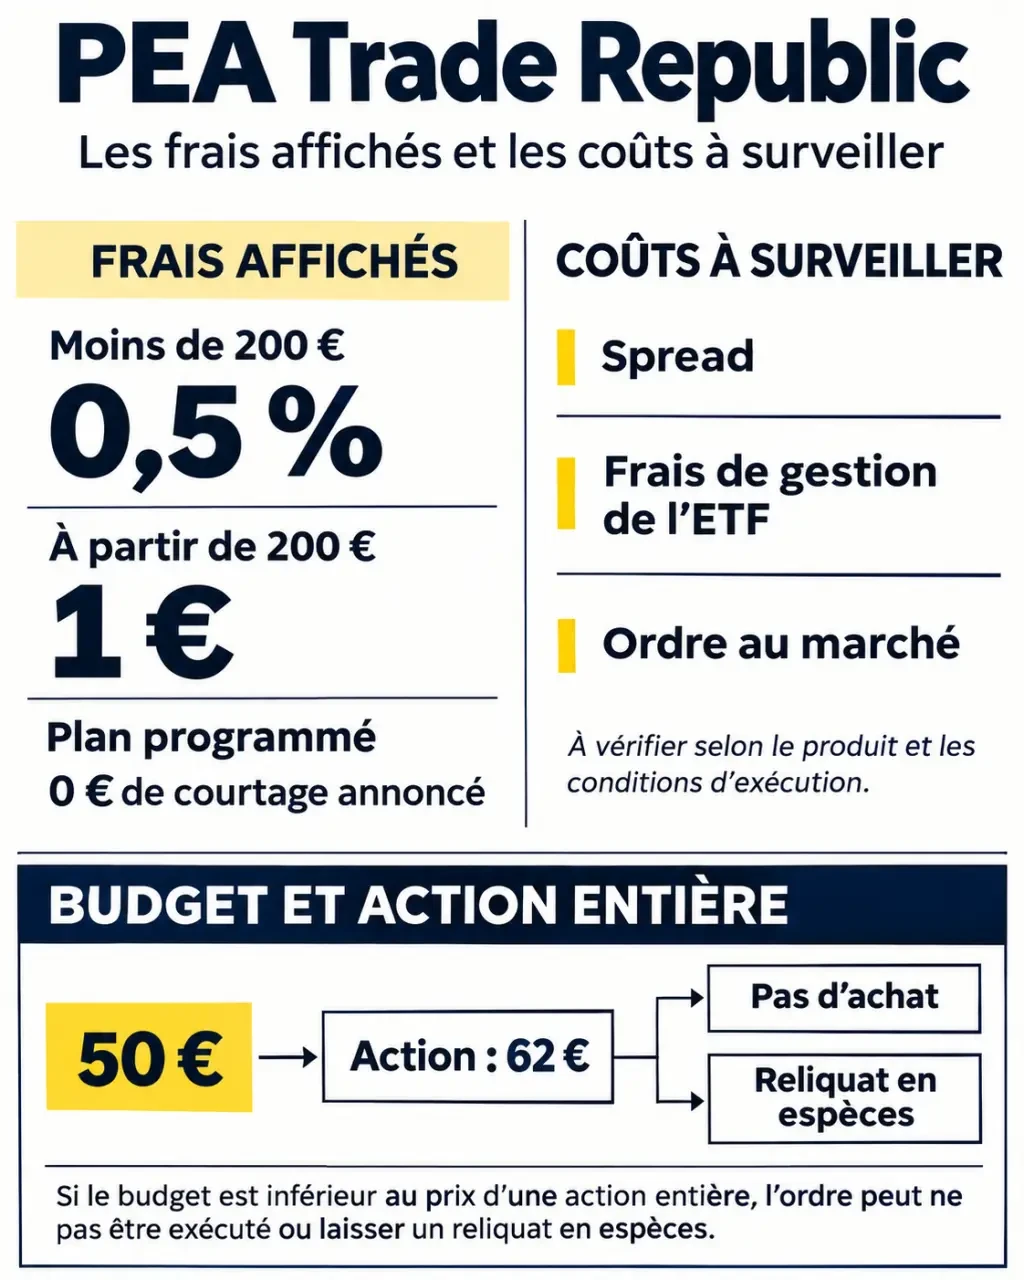
| Ordre classique à partir de 200 € | 1 € | Hors coûts indirects |
| Ordre inférieur à 200 € | 0,5 % selon Capital | Un ordre de 12 € représente 0,06 € de courtage |
| Plan programmé | 0 € de courtage annoncé | Les frais du fonds et le spread subsistent |
Le Parisien indique également la gratuité de la tenue de compte, de l’inactivité et des versements. Capital mentionne l’absence de minimum d’ordre. Cela ne signifie pas que toute somme permet d’acheter n’importe quel titre : l’achat d’une unité entière reste une contrainte importante du PEA.
Le spread et la place d’exécution méritent votre attention
Le spread est l’écart entre le meilleur prix acheteur et le meilleur prix vendeur. Ce n’est pas une commission prélevée séparément, mais il influence le coût économique de l’achat. Les frais de gestion d’un ETF, intégrés à sa valeur, constituent encore un autre poste.
Capital rapporte une exécution via LS Exchange, plutôt que directement sur Euronext. Son analyse souligne des conditions généralement plus favorables sur les ETF liquides pendant les horaires d’Euronext, cités de 9 h à 17 h 30. Sur un titre peu échangé ou hors de ces horaires, le spread peut être moins favorable. Un ordre à cours limité permet de fixer un prix maximal d’achat, sans garantir son exécution.
Plans programmés : une discipline utile, avec des achats entiers
Le principe consiste à sélectionner une action ou un ETF éligible, puis à définir un montant et une fréquence. Capital décrit quatre fréquences : hebdomadaire, deux fois par mois, mensuelle ou trimestrielle. Vérifiez les modalités d’alimentation proposées : l’article indique qu’un prélèvement sur le compte courant peut être utilisé lorsque les espèces du PEA sont insuffisantes.
Cette méthode, souvent appelée DCA, répartit les achats dans le temps et réduit la tentation d’attendre constamment le « bon moment ». Elle ne garantit ni un meilleur rendement qu’un investissement immédiat, ni une protection contre les pertes.
Un budget programmé ne garantit pas un achat
Selon Capital, les plans achètent le plus grand nombre de titres entiers possible dans la limite du budget fixé. Il n’y a pas d’achat de fractions d’actions dans le PEA décrit. Si votre montant ne couvre pas une unité, l’achat ne peut pas être réalisé. Si plusieurs unités sont achetées, une partie du budget peut rester non investie.
Pensez au montant programmé comme à l’aiguille d’une jauge : elle doit rester au-dessus du prix d’une part, pas seulement le jour du paramétrage. Une hausse du cours peut rendre insuffisant un budget auparavant adapté. Pour limiter les échéances sans achat, contrôlez périodiquement le rapport entre votre versement et le prix unitaire, ou étudiez un ETF comparable dont la part est plus accessible, sans sacrifier sa qualité.
Enfin, les plans décrits par Capital sont exécutés au prix du marché, et non à cours limité. Vous automatisez un calendrier et un budget, pas un prix d’achat précis.
Ouvrir ou transférer : deux démarches à ne pas confondre
Le parcours rapporté par Le Parisien commence par la création d’un compte Trade Republic, avec un compte espèces et un compte-titres ordinaire, puis l’activation du PEA. L’interface peut évoluer : suivez les étapes affichées dans l’application et vérifiez l’enveloppe sélectionnée avant tout versement ou ordre.
- Préparez votre pièce d’identité et vos informations de résidence fiscale.
- Créez votre accès et effectuez les vérifications demandées.
- Consultez les conditions du PEA et la grille tarifaire.
- Choisissez l’ouverture ou le transfert selon votre situation.
- Contrôlez l’activation du plan avant votre premier investissement.
Capital évoque une ouverture annoncée en cinq minutes. Ce temps de saisie ne garantit pas une validation immédiate du dossier.
Pour un PEA existant, Le Parisien rapporte un délai indicatif de un à trois mois. Un transfert conserve l’antériorité fiscale du plan, contrairement à une clôture suivie d’une nouvelle ouverture. Vérifiez auparavant l’acceptation de chaque ligne, les frais de départ, leur éventuel remboursement et la disponibilité des opérations pendant le transfert. Ne clôturez pas votre ancien PEA pour simplifier la démarche.
Face à BoursoBank ou Fortuneo, comparez votre usage réel
Trade Republic mérite d’être étudié si vous privilégiez des achats réguliers automatisés sur des titres effectivement disponibles. Pour des ordres manuels, des titres moins liquides ou un besoin d’accompagnement, le courtage seul ne départage pas les offres.
Comparez avec BoursoBank, Fortuneo ou un autre courtier sur une même base :
- vos montants habituels et le nombre d’ordres mensuels ;
- les ETF précis recherchés et leur disponibilité en investissement programmé ;
- les types d’ordres, les places d’exécution et les horaires ;
- les frais de transfert et les possibilités de joindre le service client.
Capital évoque huit fonds BoursoInvest dans sa comparaison avec BoursoBank : ce chiffre concerne cette offre particulière, pas l’ensemble des titres accessibles dans son PEA. Les catalogues et tarifs évoluant, une comparaison pertinente doit porter sur les conditions actuelles. Le bon choix est celui qui permet d’exécuter votre stratégie simplement, à un coût maîtrisé, sans vous imposer de compromis gênants sur les titres ou les ordres.