Le meilleur placement n’est pas nécessairement celui qui affiche le taux le plus élevé. Pour une épargne disponible, les livrets réglementés constituent un premier point de comparaison ; pour une somme immobilisable, les comptes à terme et les fonds euros méritent examen. La bonne décision dépend du rendement net, de la garantie du capital et de la date à laquelle vous aurez besoin de votre argent.
Les taux changent et les promotions expirent. Sans vérification des conditions en vigueur au moment de souscrire, aucun classement ne peut désigner sérieusement un gagnant actuel. En revanche, une comparaison à durée et fiscalité équivalentes permet d’écarter les offres trompeuses.
Comparer les placements sans mélanger taux et promesses
Un taux réglementé peut évoluer, un taux de compte à terme est fixé contractuellement et le rendement d’un fonds euros est généralement communiqué après l’année écoulée. Ces chiffres n’apportent donc pas la même certitude. Quant aux actions et aux SCPI, leur performance ne constitue pas un taux d’intérêt garanti.
| Placement | Rémunération | Disponibilité et risque | Fiscalité et limites |
|---|---|---|---|
| Livret A et LDDS | Taux réglementé, révisable | Épargne disponible, capital protégé | Intérêts exonérés ; plafonds de versement de 22 950 € et 12 000 € |
| LEP | Taux réglementé, à vérifier lors de l’ouverture | Épargne disponible, capital protégé | Intérêts exonérés ; plafond de 10 000 € ; conditions de revenus |
| Livret bancaire boosté | Taux promotionnel puis taux de base variable | Retraits possibles selon les conditions du livret | Intérêts fiscalisés ; plafond promotionnel distinct du plafond du produit |
| Compte à terme | Taux connu à l’ouverture | Fonds immobilisés ; sortie anticipée encadrée | Intérêts fiscalisés ; minimum de dépôt selon l’établissement |
| Fonds euros | Rendement annuel variable, bonus éventuel | Garantie contractuelle ; retrait non instantané | Fiscalité de l’enveloppe ; frais et conditions à examiner |
| Actions en PEA et SCPI | Performance variable, non garantie | Perte en capital possible ; horizon long | Fiscalité propre à chaque placement ; frais à intégrer |
Les plafonds des livrets réglementés concernent les versements : les intérêts capitalisés peuvent porter le solde au-delà. L’accès au LEP dépend notamment du revenu fiscal de référence et de la composition du foyer ; vérifiez les seuils applicables plutôt que de reprendre un ancien barème.
Finance Héros mentionne des livrets promotionnels au-delà de 3 % et des fonds euros au-dessus de 3 %. Ces indications ne sont pas des offres actuelles vérifiées : sans durée, date de validité et conditions, elles ne permettent pas de classer les produits.
Ramener chaque offre au gain réellement conservé
Une promotion doit être calculée sur toute la durée
Un taux publicitaire est généralement annualisé : il ne correspond pas au gain encaissé sur quelques mois. Il faut appliquer successivement le taux promotionnel et le taux ordinaire, puis déduire la fiscalité. Vérifiez aussi le montant rémunéré, la condition de nouveaux versements et les éventuelles exclusions.
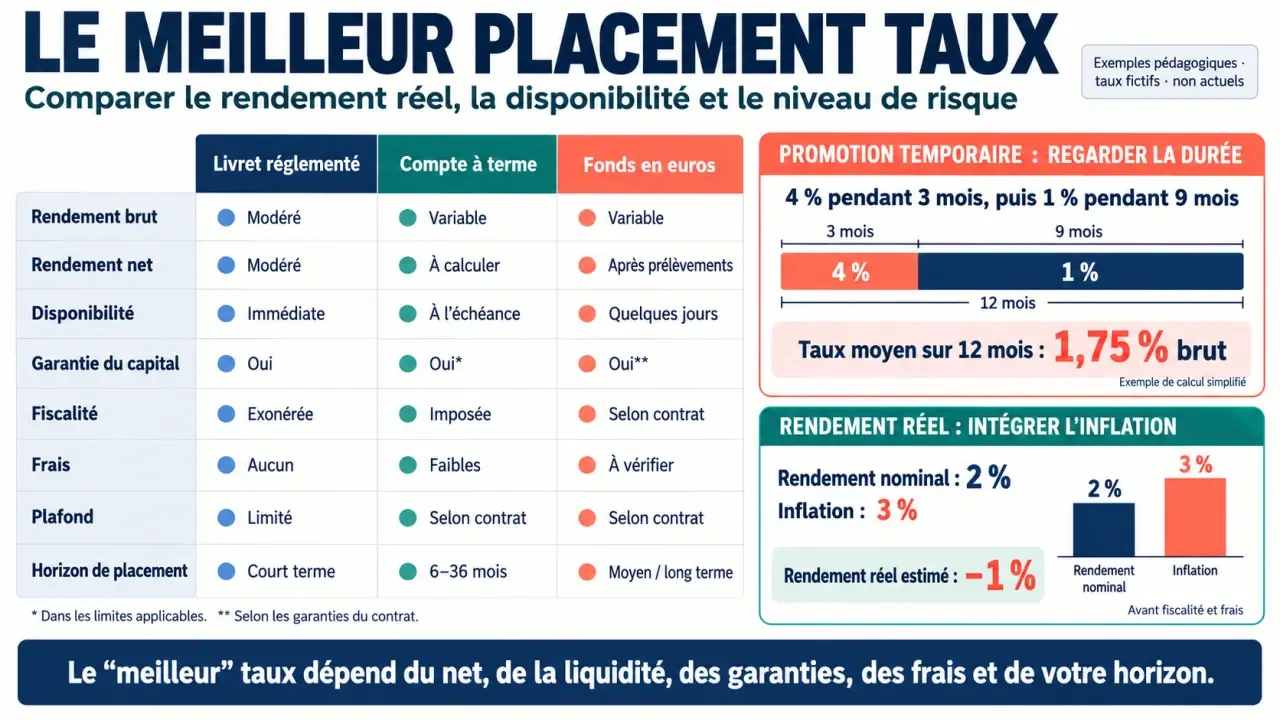
Prenons un exemple fictif : 10 000 € rémunérés à 4 % pendant trois mois, puis à 1 % pendant neuf mois. En calcul simplifié, sans capitalisation ni règle de quinzaine, les intérêts représentent 100 € puis 75 €, soit 175 € bruts sur l’année. Le rendement annuel ressort à 1,75 %, et non à 4 %, avant impôts.
Distinguer net de frais, net fiscal et rendement réel
Un fonds euros annoncé « net de frais de gestion » n’est pas nécessairement net de prélèvements sociaux ni d’impôt. Des frais sur versement peuvent aussi réduire le gain. Pour comparer, demandez le montant récupérable après tous les frais et la fiscalité correspondant à votre situation, à la même échéance.
L’inflation intervient ensuite. Avec un rendement net hypothétique de 2 % et une inflation de 3 %, le rendement réel vaut approximativement 1,02 ÷ 1,03 − 1, soit −0,97 %. Le capital augmente en euros, mais son pouvoir d’achat diminue. La protection du capital nominal ne garantit donc pas celle de votre pouvoir d’achat.
Identifier ce que la garantie protège vraiment
Banque et assureur : des protections différentes
Pour un livret bancaire ou un compte à terme, examinez l’établissement qui reçoit effectivement les fonds et le mécanisme de garantie des dépôts applicable. Plusieurs marques commerciales peuvent dépendre d’une même banque : multiplier les enseignes ne multiplie pas nécessairement la protection.
Sur un fonds euros, la garantie repose sur l’assureur et sur les dispositions contractuelles. Vérifiez si elle porte sur la totalité des sommes versées ou s’entend après certains frais. L’effet cliquet permet, selon le contrat, de conserver les gains attribués, mais ne garantit pas le taux des années suivantes.
Un bonus peut modifier le risque du placement entier
Certains rendements bonifiés de fonds euros exigent une part d’investissement en unités de compte. Celles-ci peuvent perdre de la valeur. Un bonus attractif sur la poche sécurisée ne suffit donc pas : calculez les conséquences d’une baisse sur la poche risquée et vérifiez la durée du bonus.
Le PEA est une enveloppe d’investissement, pas un placement à taux fixe. Les gains peuvent bénéficier d’une exonération d’impôt sur le revenu après cinq ans, sous conditions, sans suppression de tous les prélèvements. Les SCPI exposent notamment aux variations immobilières et aux difficultés de revente. Leurs distributions ne résument pas la performance totale.
Faire correspondre le placement au calendrier de vos besoins
Pour une dépense imprévue, privilégiez une épargne facilement mobilisable. Finance Héros évoque environ trois mois de dépenses courantes comme repère d’épargne de précaution. Ajustez cette réserve à la stabilité de vos revenus, à vos charges et aux personnes qui dépendent de vous.
Pour un projet à échéance connue, un compte à terme peut apporter de la visibilité. Comparez le gain à l’échéance, les pénalités de sortie et les modalités de renouvellement. Un fonds euros en assurance-vie peut également être étudié, mais il faut intégrer les frais, la fiscalité et les délais de rachat. Dans un PER, la disponibilité obéit à des règles différentes.
Pensez au balancement d’une pendule : votre argent n’a pas nécessairement à arriver tout entier à la même échéance. Répartir une somme entre des comptes à terme de 6, 12 et 18 mois permet de retrouver régulièrement une fraction du capital. Cette organisation réduit le risque de devoir tout débloquer prématurément, mais expose au taux proposé lors de chaque réinvestissement.
Avant de souscrire, demandez une simulation écrite et contrôlez :
- la date de validité du taux et sa durée d’application ;
- le gain net estimé en euros sur votre horizon ;
- les frais, plafonds, minimums et conditions d’éligibilité ;
- la garantie exacte et les modalités de retrait ;
- les obligations de versement ou d’investissement complémentaire.
Choisissez d’abord la disponibilité et le risque acceptables, puis cherchez le meilleur taux dans cette catégorie. Cette méthode évite de sacrifier un projet certain pour un rendement seulement espéré. Les performances passées ne préjugent pas des performances futures, et la diversification ne supprime pas le risque de perte.