Le meilleur investissement immobilier est celui qui répond à votre objectif sans fragiliser votre trésorerie. Un logement meublé permet de piloter son patrimoine, une SCPI délègue la gestion, un parking réduit le budget d’achat et le crowdfunding finance des opérations sur une durée plus courte. Mais aucun support ne réunit rendement élevé, capital garanti et disponibilité immédiate de l’argent. Pour choisir, il faut comparer ce qui reste réellement en poche, les contraintes et les conditions de sortie.
Commencez par votre contrainte principale, pas par le rendement
Avant de chercher un bien ou un placement, précisez votre priorité : percevoir des revenus, construire un patrimoine à crédit, limiter la gestion ou investir une somme modeste. Cette réponse élimine souvent davantage de mauvaises pistes qu’un classement de villes ou de produits.
Votre budget ne se limite pas à l’apport. Il comprend aussi votre capacité d’emprunt, l’effort mensuel acceptable et l’épargne conservée pour les imprévus. Une opération rentable sur le papier peut être inadaptée si vous ne pouvez pas financer une réparation ou une période sans loyer.
- Vous souhaitez garder la main : étudiez la location nue ou meublée, en acceptant les décisions de gestion et les travaux.
- Vous manquez de temps : comparez les SCPI et la gestion locative déléguée, en intégrant leurs frais.
- Votre capital est limité : examinez les parts de SCPI ou un parking, sans confondre accessibilité et absence de risque.
- Vous préparez des revenus futurs : la nue-propriété peut être étudiée, mais elle ne répond pas à un besoin de loyers immédiats.
L’horizon compte autant que le budget. Maslow recommande une détention de 8 à 10 ans minimum pour les SCPI et évoque 15 à 20 ans pour la nue-propriété. Ce sont des repères, pas une garantie de revente à l’échéance.
Les principaux supports : ce que vous achetez vraiment
Acquérir un appartement, des parts de société ou une obligation ne revient pas au même. Vous n’avez ni le même contrôle sur l’actif, ni les mêmes responsabilités, ni les mêmes possibilités de récupérer votre argent.
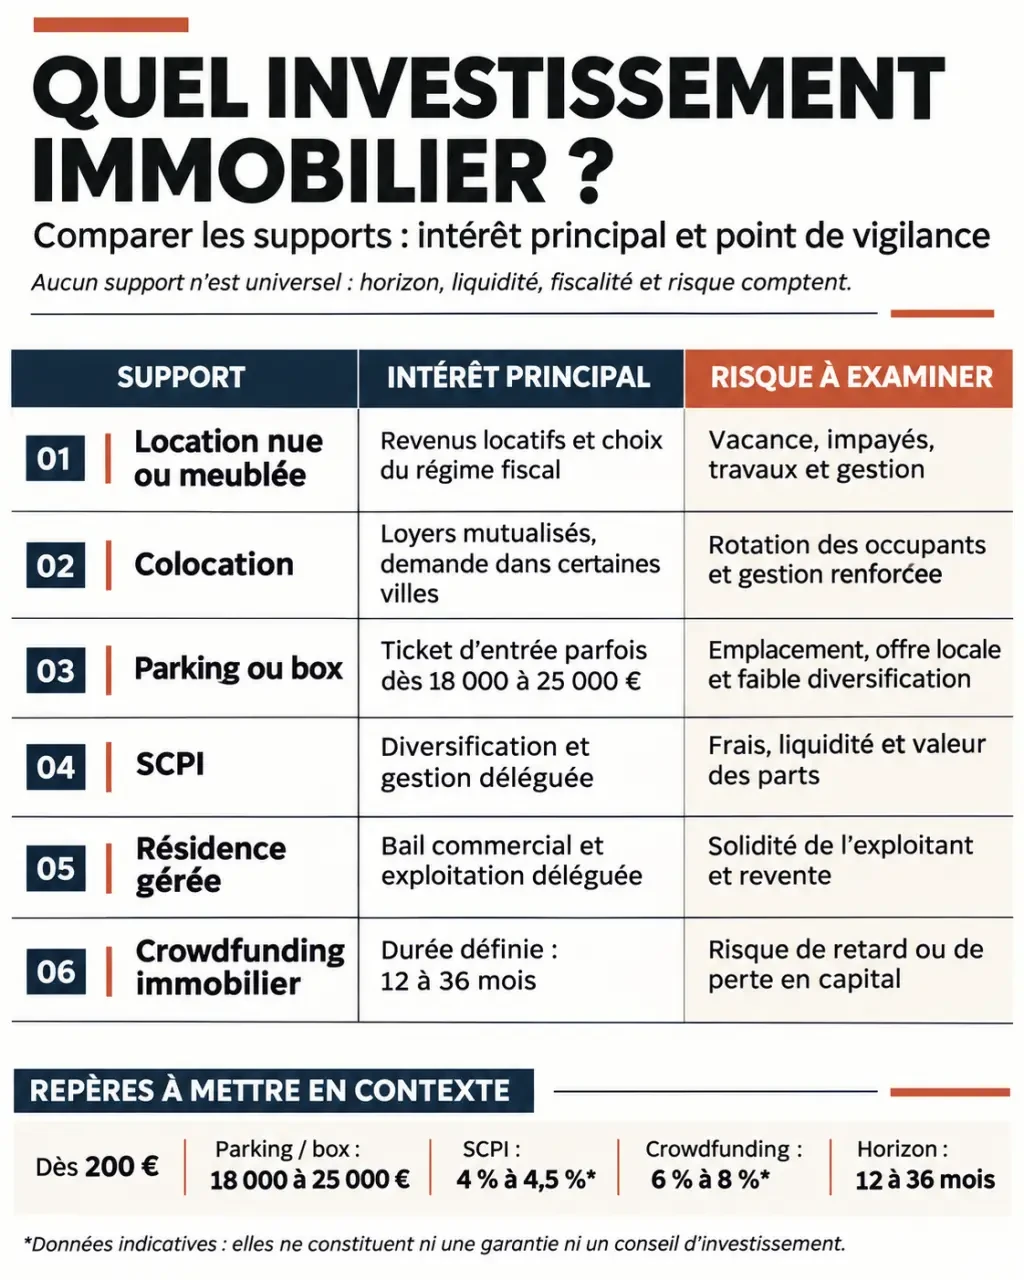
| Support | Intérêt principal | Point de vigilance |
|---|---|---|
| Location nue ou meublée | Maîtrise du bien et financement à crédit | Vacance, travaux, impayés et gestion |
| Colocation | Plusieurs loyers pour un même logement | Rotation des occupants et aménagement adapté |
| Parking ou box | Budget inférieur à celui d’un logement | Demande très locale et charges |
| SCPI | Gestion immobilière déléguée | Frais, revenus variables et revente incertaine |
| Résidence gérée | Exploitation confiée à un professionnel | Solidité de l’exploitant et bail commercial |
| Crowdfunding immobilier | Financement d’une opération identifiée | Retard de remboursement et perte en capital |
Petit budget : distinguez ticket d’entrée et coût complet
Mon Cercle Immo mentionne des SCPI accessibles dès 200 €, avec des frais d’entrée souvent compris entre 8 % et 12 %. Vérifiez les conditions propres à chaque véhicule : investir une petite somme ne rend pas le placement liquide. Pour un parking en province, Crédit Agricole Immobilier indique environ 18 000 à 25 000 €, avec un rendement brut indicatif de 6 % à 8 % en région. Ces repères ne remplacent pas l’analyse du prix, des frais et de la demande dans la rue concernée.
Gestion déléguée : le contrat ne supprime pas le risque
Crédit Agricole Immobilier situe la mise initiale en résidence étudiante entre 90 000 € et 100 000 €, selon la localisation, pour un rendement brut indicatif de 4 % à 4,5 %. Le bail commercial doit être examiné : répartition des travaux, révision du loyer, renouvellement et obligations de l’exploitant. En crowdfunding, Maslow évoque des durées de 12 à 36 mois, mais un retard peut prolonger l’immobilisation. Le rendement brut moyen de 9,11 % cité par Mon Cercle Immo pour les obligations immobilières n’est ni une promesse ni un revenu sécurisé.
Comparez le revenu net, la trésorerie et la sortie
Le rendement brut sert à effectuer un premier tri, pas à décider. Pour comparer correctement deux acquisitions, utilisez un coût total comprenant le prix, les frais d’acquisition, les travaux et, le cas échéant, le mobilier.
- Rendement brut : loyers annuels hors charges divisés par le coût total retenu, multipliés par cent.
- Rendement net : déduisez les charges non récupérables, la taxe foncière restant à votre charge, l’assurance, la gestion et les dépenses d’entretien.
- Trésorerie disponible : retranchez aussi les échéances du crédit, l’assurance emprunteur et la fiscalité, selon un calendrier réaliste.
Raisonnez par strate : le loyer constitue la couche visible, les charges courantes la suivante, puis viennent les dépenses espacées — toiture, remplacement du mobilier, rénovation — et enfin les frais de sortie. Un bien peut sembler confortable chaque mois tout en consommant sa marge lors d’un gros chantier. Ramener ces dépenses futures à une provision mensuelle permet de comparer un logement ancien, un bien rénové et un placement délégué sur une base plus honnête.
Une trésorerie positive n’est pas synonyme de performance totale supérieure. Le remboursement du capital construit aussi votre patrimoine, tandis qu’une baisse du prix de revente peut dégrader le résultat final. Testez donc un scénario avec vacance, travaux imprévus et prix de sortie moins favorable. Comparez également le taux du crédit, l’assurance et les frais de dossier.
L’emplacement et la fiscalité doivent résister à l’examen
Une ville attractive ne garantit pas un bon achat
Étudiez le quartier, puis l’immeuble, puis le logement. Transports, bassins d’emploi et campus n’ont d’intérêt que s’ils correspondent aux occupants visés. Une colocation exige une distribution adaptée ; un studio étudiant doit rester pratique au quotidien. Comparez les annonces concurrentes et les loyers réellement envisageables, sans retenir systématiquement le haut de la fourchette.
Vérifiez aussi les procès-verbaux de copropriété, les travaux envisagés et le diagnostic de performance énergétique. Un logement classé F ou G nécessite d’examiner les obligations applicables, la faisabilité de la rénovation et son coût. Une décote à l’achat peut être absorbée par le chantier.
L’économie d’impôt vient après la qualité économique
En location meublée au régime réel, les charges et l’amortissement peuvent réduire le résultat imposable, sous conditions. En location nue, certains travaux peuvent contribuer à un déficit foncier. Ces mécanismes ne sont pas interchangeables : faites vérifier leur application à votre situation et les conséquences lors de la revente.
Maslow mentionne une imputation du déficit foncier sur le revenu global jusqu’à 10 700 € par an, sous conditions, avec une obligation de maintien en location liée à l’imputation. Les plafonds, exceptions et engagements doivent être confirmés avant les travaux. Une réduction fiscale ne compense pas durablement un bien trop cher ou difficile à louer.
Avant de signer, exigez un projet qui reste supportable
Retenez une stratégie seulement si vous pouvez expliquer son fonctionnement, ses coûts et sa sortie. Pour un achat direct, demandez les documents techniques et de copropriété. Pour une SCPI, examinez les frais et les conditions de retrait. Pour une résidence gérée, analysez l’exploitant ; pour le crowdfunding, le projet, ses garanties éventuelles et le risque de défaut.
- Fixez votre effort d’épargne maximal et préservez une réserve disponible.
- Comparez plusieurs solutions avec les mêmes hypothèses de dépenses et de fiscalité.
- Évaluez les conséquences d’une absence de revenus ou d’une sortie retardée.
- Faites valider les aspects juridiques et fiscaux avant tout engagement.
Le bon choix n’est pas nécessairement celui qui affiche le pourcentage le plus élevé. C’est celui dont vous comprenez les risques et que vous pourrez conserver sans vendre dans l’urgence.