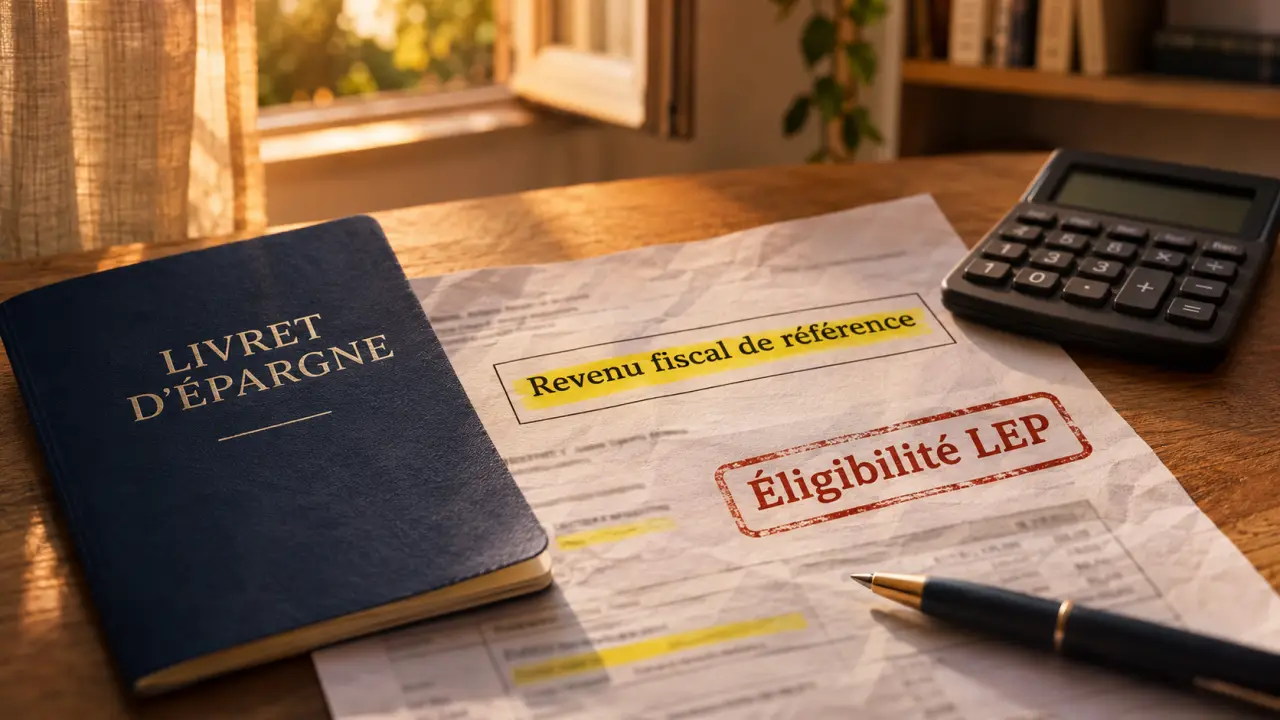
Le livret d’épargne populaire (LEP) permet de garder une épargne disponible, avec des intérêts exonérés d’impôt et de prélèvements sociaux. Pour en ouvrir un, vous devez avoir votre domicile fiscal en France et respecter un plafond de ressources. Le premier réflexe consiste donc à retrouver votre revenu fiscal de référence sur votre avis d’impôt, plutôt qu’à regarder uniquement votre salaire.
Vérifier son éligibilité avant de choisir une banque
Le LEP est un produit d’épargne réglementé destiné aux personnes remplissant des conditions de revenus. Selon Service-Public, aucune condition de nationalité n’est exigée : c’est le domicile fiscal en France qui compte. Résider ponctuellement en France ne suffit donc pas à établir son éligibilité.
Le revenu fiscal de référence, pas le revenu mensuel
Le revenu fiscal de référence, ou RFR, est un montant calculé par l’administration fiscale et inscrit sur votre avis d’impôt. Il ne correspond ni à votre salaire net mensuel multiplié par douze, ni nécessairement à votre revenu imposable. Pour vérifier vos droits, utilisez directement la ligne intitulée « revenu fiscal de référence ».
Mes Questions d’Argent indique que le RFR de l’année N-2 sert de référence. Selon les modalités applicables, le revenu de l’année N-1 peut également être examiné. Demandez à la banque quel avis présenter au moment de votre demande, notamment si vous venez de recevoir un nouvel avis ou si vos revenus ont diminué.
Il n’existe pas un plafond de revenus unique pour tous les demandeurs. Le seuil dépend du nombre de parts fiscales et du lieu de résidence, avec des barèmes spécifiques en outre-mer. Ces plafonds étant révisés chaque année, consultez le tableau de Service-Public correspondant à l’année d’ouverture, puis comparez-le au RFR de l’année retenue.
Un livret personnel, avec des règles pour le foyer
Une personne ne peut détenir qu’un seul LEP. Dans un même foyer fiscal, deux livrets au maximum sont autorisés : un pour chaque époux ou partenaire de Pacs, sous réserve de remplir les conditions. Le LEP n’est pas un compte joint.
Une personne rattachée au foyer fiscal de ses parents ne peut pas en détenir tant qu’elle n’a pas une imposition séparée. Cela concerne notamment les étudiants ou apprentis rattachés : avoir un salaire, être majeur ou posséder son propre compte bancaire ne suffit pas à ouvrir droit au livret.
Plafond et retraits : une réserve accessible sans blocage
Le ministère de l’Économie fixe le plafond du LEP à 10 000 € hors intérêts capitalisés. Il faut distinguer cette limite du plafond de ressources : la première concerne l’argent placé, le second détermine votre droit à détenir le produit.
| Opération | Règle à retenir |
|---|---|
| Ouverture | Versement initial minimal de 30 €. |
| Versements suivants | Libres, avec un minimum de 10 € indiqué par Mes Questions d’Argent. |
| Retraits | Possibles à tout moment, sans rendre le compte débiteur. |
| Plafond atteint | Plus de versement possible, mais les intérêts continuent à s’ajouter. |
| Solde supérieur à 10 000 € | Autorisé lorsque le dépassement provient des intérêts capitalisés. |
Par exemple, un livret arrivé à 10 000 € peut dépasser cette somme après le versement annuel des intérêts. Vous n’avez pas à retirer l’excédent. En revanche, ce dépassement ne crée pas une nouvelle possibilité de dépôt : un versement ne doit pas porter le solde au-delà du plafond autorisé.
Pensez à votre réserve comme à un tissu dont chaque partie couvre un besoin différent : dépenses du mois, imprévus et projets. Le LEP peut constituer la partie consacrée aux imprévus, mais l’argent nécessaire aux prélèvements imminents doit rester sur le compte courant. Cette séparation évite les allers-retours entre comptes et facilite le suivi du budget.
Taux et intérêts : bien distinguer rendement annoncé et somme reçue
Le taux du LEP est fixé par les pouvoirs publics, et non négocié avec chaque banque. Il peut évoluer : un taux doit toujours être accompagné de sa date d’application. Le ministère de l’Économie indique un taux de 2,5 % à compter du 1er août 2026. Cette valeur ne doit pas être appliquée à une période antérieure ; vérifiez le taux correspondant à la date de votre placement.
Le calcul par quinzaine compte autant que le taux
Les intérêts sont calculés par quinzaine, selon les périodes commençant le 1er et le 16 de chaque mois. Une somme déposée ne produit donc pas nécessairement des intérêts dès le jour du versement. De même, un retrait peut réduire la rémunération de la quinzaine concernée.
Pour optimiser les dates sans compliquer votre gestion, privilégiez, lorsque c’est possible, un versement juste avant le début d’une nouvelle quinzaine et un retrait après la fin d’une quinzaine. Cela ne doit toutefois jamais retarder le paiement d’une facture urgente : la disponibilité de l’argent reste l’intérêt principal d’une réserve de précaution.
Les intérêts sont ajoutés au capital le 31 décembre. Ils produisent ensuite eux-mêmes des intérêts. Le montant reçu dépend du solde rémunéré sur chaque quinzaine et des taux successivement applicables : multiplier le solde de fin d’année par le dernier taux annoncé ne suffit pas à le retrouver.
Fiscalité, sécurité et place du LEP parmi les livrets
Les intérêts du LEP sont exonérés d’impôt sur le revenu et de prélèvements sociaux. Le taux annoncé est donc net de ces prélèvements, contrairement à celui d’un placement dont la rémunération est fiscalisée.
Le ministère de l’Économie présente le LEP comme un placement sans risque de perte en capital. Cette protection ne signifie pas que son taux reste fixe, ni que le rendement dépasse systématiquement l’inflation. La sécurité de la somme déposée et l’évolution de son pouvoir d’achat sont deux questions différentes.
Mes Questions d’Argent mentionne également une couverture des dépôts par le Fonds de garantie des dépôts et de résolution (FGDR), dans une limite de 100 000 € par client et par établissement. Pour connaître le mécanisme de protection applicable à vos livrets réglementés et son articulation avec vos autres dépôts, consultez la notice de garantie remise par votre banque.
Face au Livret A ou à un autre livret, comparez la rémunération nette applicable au même moment, les conditions d’accès et le plafond. Si vous êtes éligible, le LEP mérite d’être examiné pour votre épargne disponible. Il ne remplace toutefois pas une réflexion distincte sur les sommes destinées à des projets de long terme.
Ouvrir le livret, puis surveiller son maintien
L’ouverture s’effectue auprès d’une banque ayant signé une convention avec la Caisse des dépôts et consignations. Toutes les enseignes ne proposant pas nécessairement ce produit, vérifiez sa disponibilité avant d’engager les démarches.
- Préparez votre pièce d’identité et les justificatifs demandés par l’établissement.
- Munissez-vous de votre avis d’impôt ou justificatif fiscal pour le contrôle des ressources.
- Faites confirmer votre éligibilité et l’absence d’un autre LEP à votre nom.
- Effectuez le versement initial d’au moins 30 €.
La banque contrôle les conditions selon les modalités applicables et peut demander un justificatif fiscal. Répondez à ses demandes même après l’ouverture : l’éligibilité doit continuer à être vérifiée.
Un dépassement de ressources pendant une seule année n’entraîne pas nécessairement une fermeture immédiate. Selon le ministère de l’Économie, le maintien reste possible si les revenus repassent sous le plafond l’année suivante. Deux années consécutives de dépassement entraînent la clôture.
Vous pouvez également demander une clôture volontaire à tout moment ; Mes Questions d’Argent la précise gratuite. Un transfert vers une autre banque est possible : demandez aux établissements concernés la procédure à suivre plutôt que d’ouvrir un second livret. Avant toute démarche, faites confirmer le taux applicable, le barème de ressources et les documents nécessaires.