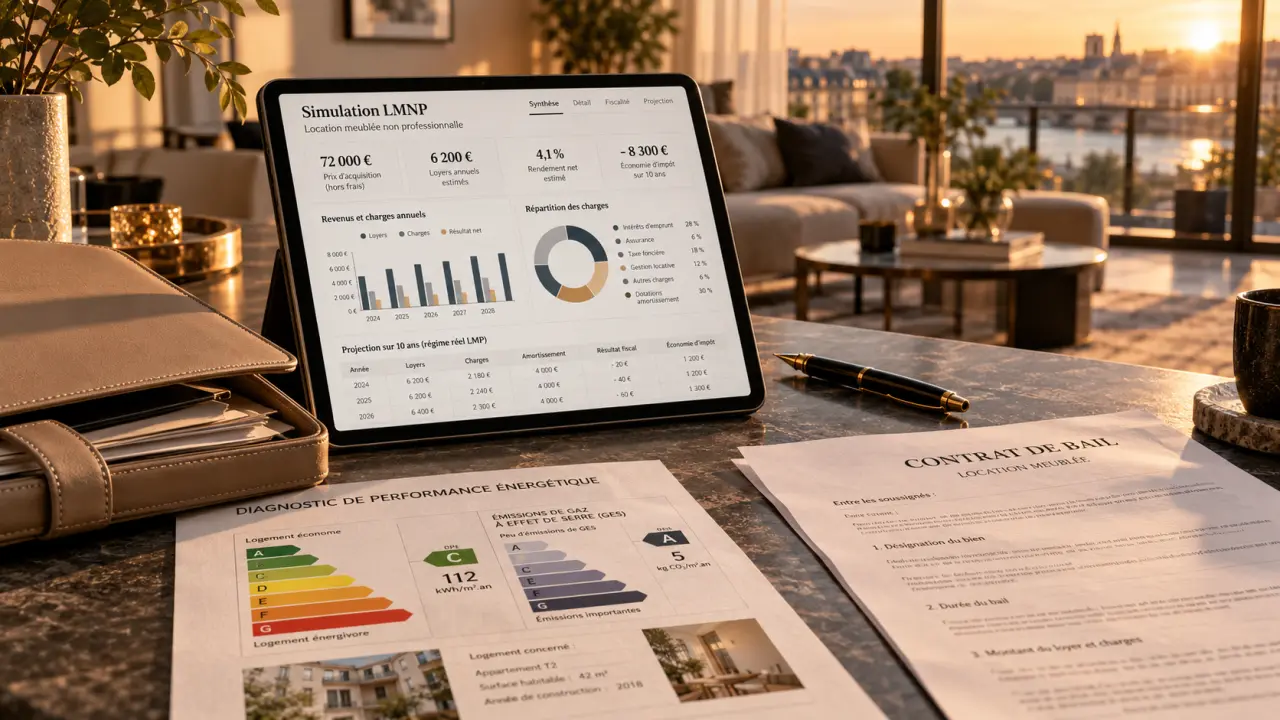
Un investissement LMNP consiste à louer un logement meublé et à déclarer les recettes dans la catégorie des bénéfices industriels et commerciaux (BIC). Son intérêt dépend de la demande locative, des dépenses réellement supportées et de la fiscalité. L’amortissement peut réduire l’impôt, mais ne compense ni un prix d’achat excessif ni la fragilité d’un gestionnaire.
Avant d’acheter pour préparer votre retraite ou compléter vos revenus, analysez le projet comme un investissement immobilier, puis comme une opération fiscale. Le rendement et les conditions de revente comptent autant que le régime d’imposition.
Vérifier votre statut avant de choisir un logement
LMNP signifie loueur en meublé non professionnel. Ce statut n’entraîne pas de réduction d’impôt automatique et ne concerne pas uniquement les résidences services. Un appartement ancien loué meublé à l’année peut en relever, tout comme un logement neuf confié à un exploitant.
Vous relevez du statut de loueur en meublé professionnel (LMP) lorsque deux conditions sont réunies : les recettes annuelles de location meublée du foyer dépassent 23 000 euros et excèdent les autres revenus professionnels retenus par la réglementation. Si une seule de ces conditions est remplie, vous restez en principe LMNP. La comparaison ne consiste donc pas à vérifier si les recettes dépassent 50 % de l’ensemble des revenus du foyer, notamment patrimoniaux.
Le passage en LMP modifie notamment le traitement des déficits et des plus-values. Il peut aussi avoir des conséquences sociales. Ce changement dépend de votre situation réelle, et non d’un choix commercial effectué au moment de l’achat.
Le logement doit être décent et respecter les règles d’équipement d’une location meublée. Il doit notamment disposer d’une literie avec couette ou couverture, d’un dispositif d’occultation des chambres, de plaques de cuisson, d’un four ou micro-ondes et d’un réfrigérateur avec compartiment adapté. La liste comprend aussi la vaisselle, les ustensiles, une table, des sièges, des rangements, des luminaires et le matériel d’entretien approprié.
La déclaration de début d’activité se fait sur le guichet unique des formalités des entreprises, qui permet d’obtenir un numéro SIRET. Les anciennes démarches auprès du CFE ou du greffe ne sont plus le circuit de référence. Si vous envisagez une location touristique, vérifiez également les règles locales applicables.
Choisir un bien dont la demande existe sans avantage fiscal
Logement classique : davantage de liberté et de responsabilités
Pour un logement classique, vous choisissez le locataire et gérez le bail, directement ou par l’intermédiaire d’une agence. Étudiez les loyers réellement pratiqués, les transports, les bassins d’emploi, les établissements d’enseignement et les logements concurrents. Avant de faire une offre, vérifiez aussi le diagnostic de performance énergétique et les restrictions de location.
Dans l’ancien, vous pouvez observer l’immeuble et son environnement, mais devez anticiper les travaux. Le neuf offre des garanties et des équipements récents, sans que cela justifie un prix d’achat trop élevé. En VEFA, intégrez le délai de livraison et les éventuels intérêts intercalaires dans votre calcul. La possibilité de reprendre le logement pour y habiter dépend ensuite du bail et des règles de congé applicables.
Résidence services : la qualité du bail devient déterminante
Les résidences étudiantes, seniors, de tourisme, d’affaires ou les EHPAD répondent à des marchés différents. Avec un bail commercial, votre locataire est généralement l’exploitant. Il assure l’exploitation de la résidence et vous verse le loyer prévu au contrat. L’inoccupation du logement ne suspend pas nécessairement ce paiement, mais le bail ne garantit pas la solvabilité du gestionnaire.
Avant de signer, demandez les comptes de l’exploitant, l’historique des loyers, les éventuelles renégociations et le taux d’occupation de la résidence. Faites examiner l’indexation du loyer, les possibilités de résiliation, le renouvellement et la répartition des travaux. Un refus de renouvellement peut entraîner une indemnité d’éviction. Ne partez pas non plus du principe que vous pourrez occuper librement un logement soumis à ce contrat.
Comparer micro-BIC et réel sur toute la durée de détention
Le régime fiscal détermine le bénéfice imposable, mais pas la somme disponible sur votre compte. Pour comparer les options, distinguez les charges payées, le remboursement du crédit et les déductions comptables. Le bon choix dépend de votre situation et doit être évalué sur la durée prévue de détention.
| Point comparé | Micro-BIC | Régime réel |
|---|---|---|
| Calcul fiscal | Abattement forfaitaire sur les recettes | Charges déductibles et amortissements admis |
| Dépenses réelles | Pas de déduction supplémentaire | Déduction selon leur nature et leur justification |
| Suivi | Déclarations simplifiées | Comptabilité et liasse fiscale |
| Arbitrage | À étudier si les dépenses sont faibles | À simuler si les charges et amortissements sont importants |
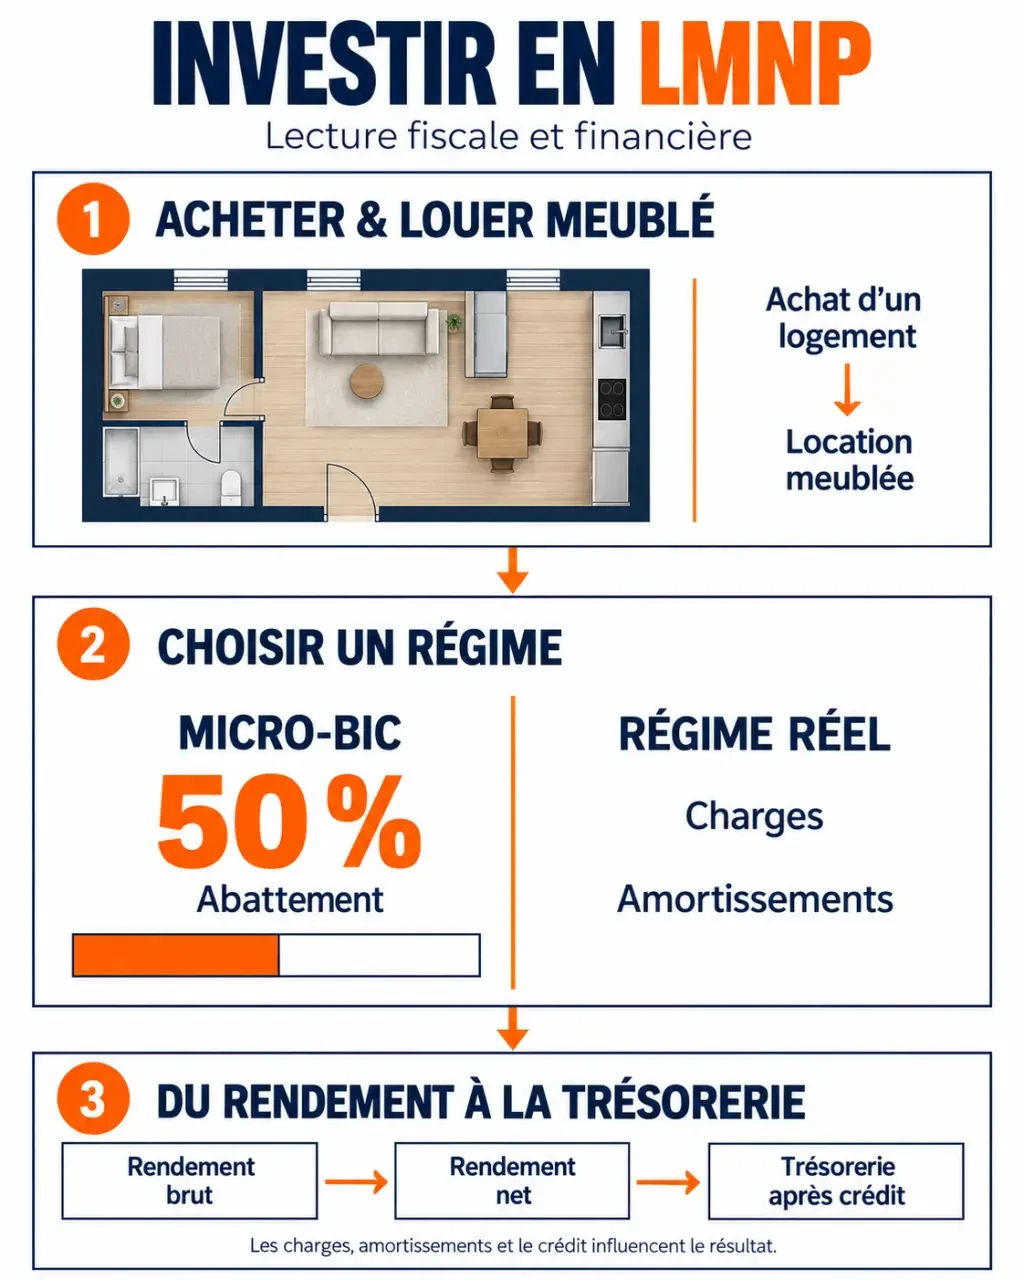
Pour la location meublée de longue durée, le micro-BIC prévoit un abattement de 50 %, avec un minimum de 305 euros, sous réserve de remplir les conditions d’éligibilité. Les plafonds et les règles applicables aux meublés touristiques diffèrent. Vérifiez ceux qui concernent votre activité et l’année déclarée, plutôt que de reprendre un seuil ancien.
Au régime réel, les intérêts d’emprunt, les assurances, les frais de gestion, la taxe foncière et certaines dépenses d’entretien peuvent être déductibles. Le capital remboursé à la banque ne l’est pas. L’immeuble s’amortit par composants, hors terrain, et le mobilier selon sa durée d’utilisation. Il n’existe pas de pourcentage d’amortissement unique adapté à tous les biens.
L’amortissement ne peut pas créer ni aggraver un déficit fiscal. Les amortissements non déduits sont reportables selon les règles applicables. De leur côté, les déficits LMNP provenant des charges sont reportables pendant 10 ans sur les bénéfices de même nature, et non sur votre salaire.
À la revente, le LMNP relève généralement du régime des plus-values immobilières des particuliers. En principe, les amortissements déduits doivent désormais être pris en compte dans le calcul de la plus-value, sous réserve des exceptions légales concernant certaines résidences. Faites chiffrer cette conséquence : une économie d’impôt annuelle n’est pas forcément un gain définitif. Le statut n’exonère pas non plus automatiquement le bien d’IFI.
Calculer le rendement et l’effort d’épargne séparément
Le rendement brut correspond aux loyers annuels divisés par le coût total d’acquisition, qui comprend le prix, les frais d’achat, le mobilier et les travaux initiaux. Pour calculer le rendement net avant financement, retranchez les charges non récupérables, les assurances, les frais de gestion, l’entretien, la vacance locative et, le cas échéant, la fiscalité locale.
Voici une hypothèse pédagogique : un coût total de 150 000 euros et 7 500 euros de loyers annuels donnent un rendement brut de 5 %. Avec 2 000 euros de dépenses annuelles, le rendement tombe à 3,67 % avant financement et imposition personnelle. Si les échéances du crédit s’élèvent à 7 200 euros par an, la trésorerie atteint moins 1 700 euros avant impôt. Le projet permet de constituer un patrimoine, mais ne fournit pas encore de complément de revenus disponible.
Testez aussi un scénario moins favorable, avec une période de vacance supplémentaire, des travaux ou une baisse du loyer au renouvellement. Même si la gestion est déléguée, prévoyez une réserve de trésorerie pour faire face aux dépenses imprévues.
La TVA de 20 % n’est récupérable que si l’opération remplit les conditions d’assujettissement, notamment celles qui concernent les prestations proposées. L’achat dans une résidence services ne suffit pas. La récupération peut être soumise à une régularisation sur 20 ans. Une vente anticipée n’entraîne toutefois pas systématiquement le remboursement intégral, selon les conditions de poursuite de l’activité taxable.
Préparer la sortie avant de signer
Un investissement LMNP suit plusieurs échéances : celles du crédit, des travaux, du bail commercial et d’une éventuelle régularisation de TVA. Reportez-les sur une même frise. Si le renouvellement du bail coïncide avec votre départ à la retraite et d’importants travaux, les revenus attendus peuvent devenir moins prévisibles au moment où vous en aurez besoin.
Avant de vous engager, rassemblez les documents et estimations utiles à votre décision :
- Les références de loyers et de ventes comparables.
- Les diagnostics, les procès-verbaux de copropriété et les travaux prévus.
- Le bail complet et les comptes de l’exploitant, le cas échéant.
- Une simulation intégrant le financement, les impôts et les frais de revente.
- Une estimation de la valeur du bien occupé, sans supposer de hausse.
Comparez enfin le LMNP avec la location nue, qui demande généralement moins de mobilier, et les SCPI, qui mutualisent les actifs mais comportent des frais et des risques de liquidité. Le LMP, lui, n’est pas un statut que l’on peut choisir librement. Faites vérifier la fiscalité par un expert-comptable et les clauses sensibles par un professionnel du droit. Un bon achat doit rester cohérent même si la fiscalité devient moins favorable.