Un investissement immobilier neuf peut constituer un patrimoine et préparer des revenus complémentaires, mais sa réussite dépend surtout du prix payé, de la demande locative et du budget restant à votre charge. Les frais d’acquisition réduits, la performance énergétique et les garanties sont des atouts réels. Ils ne dispensent ni de calculer la rentabilité après charges et impôts, ni de préparer la revente.
Choisir le neuf pour ses avantages réels, pas pour ses promesses
Investir dans le neuf consiste ici à acheter un logement récemment construit ou sur plan pour le louer, contrairement à l’achat d’une résidence principale. L’objectif peut être de percevoir des loyers, de préparer la retraite ou de transmettre un actif. Ces priorités déterminent la durée de détention et le financement acceptables.
Calcul de rentabilité et d’effort d’épargne
Estimez les principaux indicateurs de votre investissement immobilier à partir de vos propres données.
Coût d’acquisition
Loyers et vacance
Dépenses annuelles estimées
Indiquez les montants annuels. Ils seront convertis en équivalent mensuel pour l’effort d’épargne.
Crédit immobilier
Résultats estimatifs
Calculer une mensualité de prêt (facultatif)
Calcul indicatif pour un emprunt amortissable à taux fixe, hors assurance et frais.
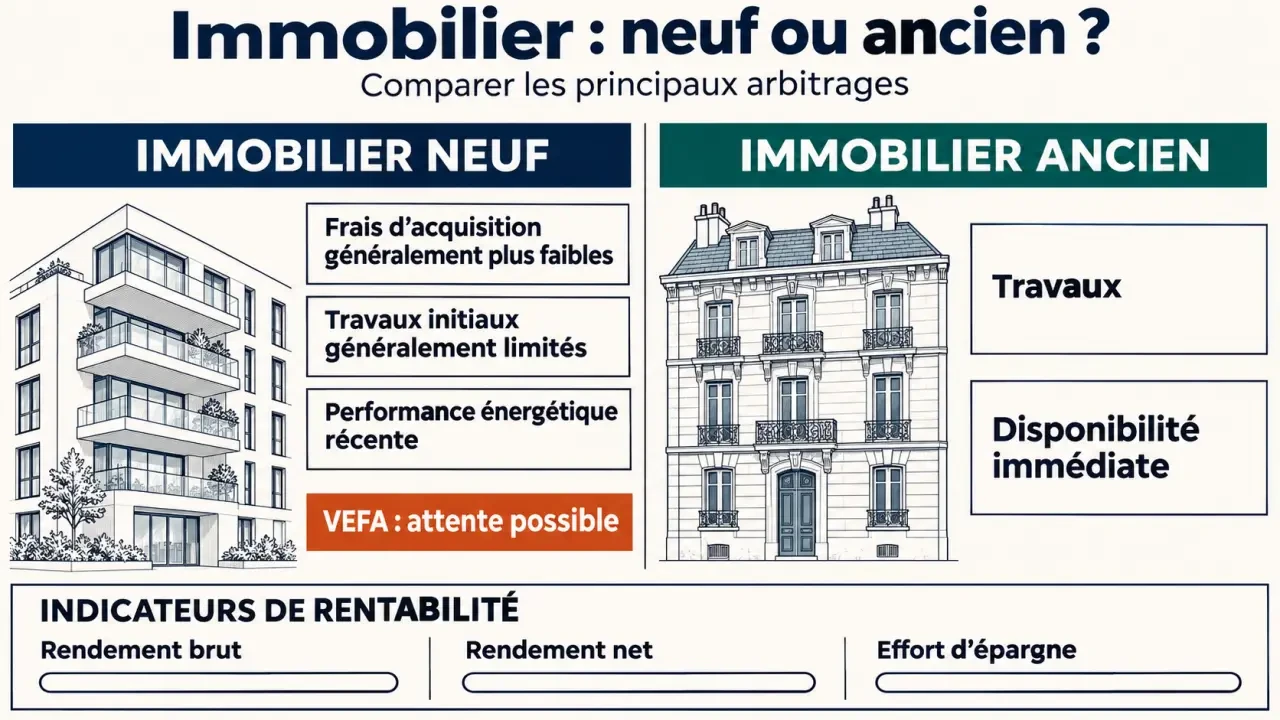
Les frais de notaire représentent généralement 2 à 3 % dans le neuf, contre 7 à 8 % dans l’ancien. Cet écart réduit le coût d’entrée, sans nécessairement compenser un prix d’achat supérieur. Comparez donc le coût total de logements équivalents, et non leurs seuls prix affichés.
| Critère | Immobilier neuf | Immobilier ancien |
|---|---|---|
| Travaux | Rénovation initiale généralement limitée | État du logement et de la copropriété à examiner |
| Énergie | Normes récentes, dont la RE2020 selon le permis | Performance variable, améliorable par rénovation |
| Disponibilité | Attente possible en achat sur plan | Logement existant et visitable |
| Prix | Surcoût éventuel à confronter aux loyers locaux | Travaux à intégrer dans la comparaison |
Un logement récent peut offrir un meilleur confort thermique et acoustique, avec moins de travaux prévisibles au démarrage. Cela favorise son attractivité, sans garantir une hausse de valeur. Les équipements collectifs, l’ascenseur ou les espaces paysagers peuvent aussi générer des charges importantes.
Partir du quartier et du locataire avant de sélectionner un programme
La demande locative doit être vérifiée à l’échelle du quartier. Étudiez les transports réellement accessibles, les bassins d’emploi, les commerces et les établissements d’enseignement. Un projet de transport annoncé n’apporte pas la même sécurité qu’une ligne déjà en service.
Définissez ensuite votre locataire cible : étudiant, personne seule, couple ou famille. La surface, le nombre de pièces, le stationnement et les rangements doivent correspondre à ses besoins. Comparez plusieurs annonces similaires, leurs loyers et leur durée de publication, puis demandez une estimation écrite à un gestionnaire local indépendant du vendeur.
La perspective commerciale d’un programme agit parfois comme un masque : elle montre la lumière et les espaces verts, mais laisse hors champ les trajets quotidiens, les livraisons matinales ou les vis-à-vis futurs. Pour retrouver le logement réel, parcourez le quartier à plusieurs horaires, repérez l’orientation sur le plan et consultez les projets voisins. Ce contrôle révèle des contraintes qu’aucune décoration de logement témoin ne peut corriger.
Enfin, examinez les réalisations livrées du promoteur, sa situation financière et la précision de la notice descriptive. La notoriété ne remplace pas la vérification du contrat. Comparez les prestations incluses, les suppléments et les charges prévisionnelles avant toute réservation.
Calculer le rendement et l’effort d’épargne séparément
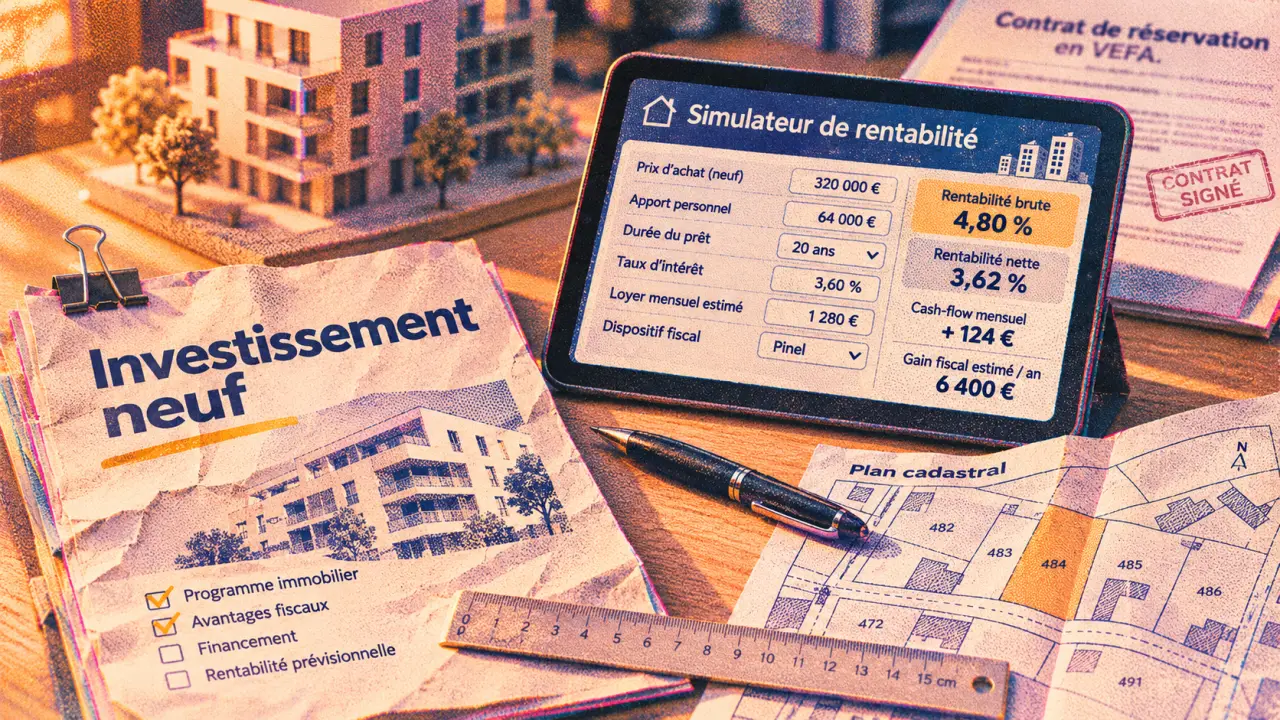
Le rendement brut se calcule en divisant les loyers annuels hors charges par le coût total d’acquisition, puis en multipliant par cent. Ce coût comprend le prix, les frais d’acquisition et les dépenses nécessaires à la location, notamment le mobilier en meublé.
Pour obtenir un rendement net avant impôt, retranchez des loyers la taxe foncière restant à votre charge, les charges non récupérables, l’assurance, la gestion, l’entretien et une provision pour vacance locative. La fiscalité personnelle et le financement doivent ensuite être analysés séparément.
L’effort d’épargne correspond à la trésorerie que vous devez apporter lorsque les encaissements ne couvrent pas les décaissements. Son calcul mensuel suit cette logique : loyers encaissés moins mensualité du prêt, assurance emprunteur, charges supportées et impôts provisionnés. Un remboursement de capital construit du patrimoine, mais reste une sortie d’argent immédiate.
Le crédit permet d’acquérir un actif supérieur à l’épargne mobilisée : c’est l’effet de levier. Il amplifie aussi les conséquences d’une baisse de valeur ou d’une vacance prolongée. Comparez le coût total du prêt, pas seulement son taux, en intégrant garantie, dossier et assurance.
- Testez une période sans locataire et un loyer inférieur à l’estimation commerciale.
- Prévoyez les intérêts intercalaires éventuels pendant la construction.
- Conservez une réserve disponible après l’apport et les frais.
- Vérifiez que l’effort d’épargne reste supportable sans avantage fiscal.
Adapter la fiscalité à votre objectif patrimonial
Le Pinel n’est plus ouvert aux nouvelles acquisitions. Les autres solutions ne sont pas interchangeables : certaines cherchent un revenu immédiat, d’autres une déduction fiscale ou une détention sans gestion. Faites confirmer les règles applicables à la date de signature, notamment pour les dispositifs récents.
Location nue, Jeanbrun ou LMNP : comparer aussi la sortie
En location nue classique, les loyers relèvent des revenus fonciers. Le dispositif Jeanbrun repose sur une logique d’amortissement, avec un engagement locatif minimal annoncé de 9 ans. Les paramètres présentés comprennent une base hors foncier de 80 %, des taux annuels de 3,5 à 5,5 % selon le niveau de loyer et une déduction maximale annoncée de 12 000 € par an. Ces plafonds ne constituent pas un droit automatique : exigez une confirmation de l’éligibilité, des ressources des locataires et des modalités de calcul.
En location meublée non professionnelle, les recettes relèvent des bénéfices industriels et commerciaux. Le micro-BIC prévoit, pour la location meublée classique éligible, un abattement de 50 %. Au réel, les charges et l’amortissement peuvent réduire le résultat imposable selon les règles applicables. Comparez les frais comptables, le mobilier et le traitement fiscal de la revente avant de choisir.
LLI et nue-propriété : accepter des contraintes durables
Le logement locatif intermédiaire peut bénéficier d’une TVA à 10 % dans les montages éligibles, en contrepartie notamment de plafonds de loyers et de ressources. Les engagements annoncés s’étendent sur 15 à 20 ans. Une offre de LLI meublé nécessite de vérifier précisément la structure juridique et la compatibilité des avantages annoncés, sans présumer leur cumul.
La nue-propriété s’adresse plutôt à l’investisseur qui n’a pas besoin de loyers immédiats. Avec un démembrement souvent prévu sur 15 à 20 ans, la décote annoncée est généralement de 30 à 40 %. L’usufruitier utilise ou loue le bien pendant cette période. Vérifiez contractuellement la répartition des travaux et les conditions de restitution.
Sécuriser la construction, la location et la revente
En VEFA, la vente en l’état futur d’achèvement, le parcours passe par la réservation, le financement, l’acte notarié et des appels de fonds liés à l’avancement. Avant de signer, examinez le délai de livraison, les conditions suspensives, la notice descriptive et la garantie financière d’achèvement. Un retard peut différer les loyers tout en générant des dépenses.
Les protections techniques ont des périmètres distincts : parfait achèvement pendant un an après réception, garantie biennale de 2 ans pour certains équipements et garantie décennale de 10 ans pour les désordres les plus graves. Elles n’exonèrent pas d’une inspection attentive à la livraison et d’un suivi écrit des réserves.
Pour la location, comparez les honoraires de gestion et les exclusions de la garantie des loyers impayés. Pour la sortie, anticipez les frais de vente, la fiscalité de la plus-value et les engagements encore en cours. Demandez enfin une simulation complète intégrant une revente sans hausse de prix : un projet solide doit reposer sur son économie réelle, pas sur une valorisation espérée.