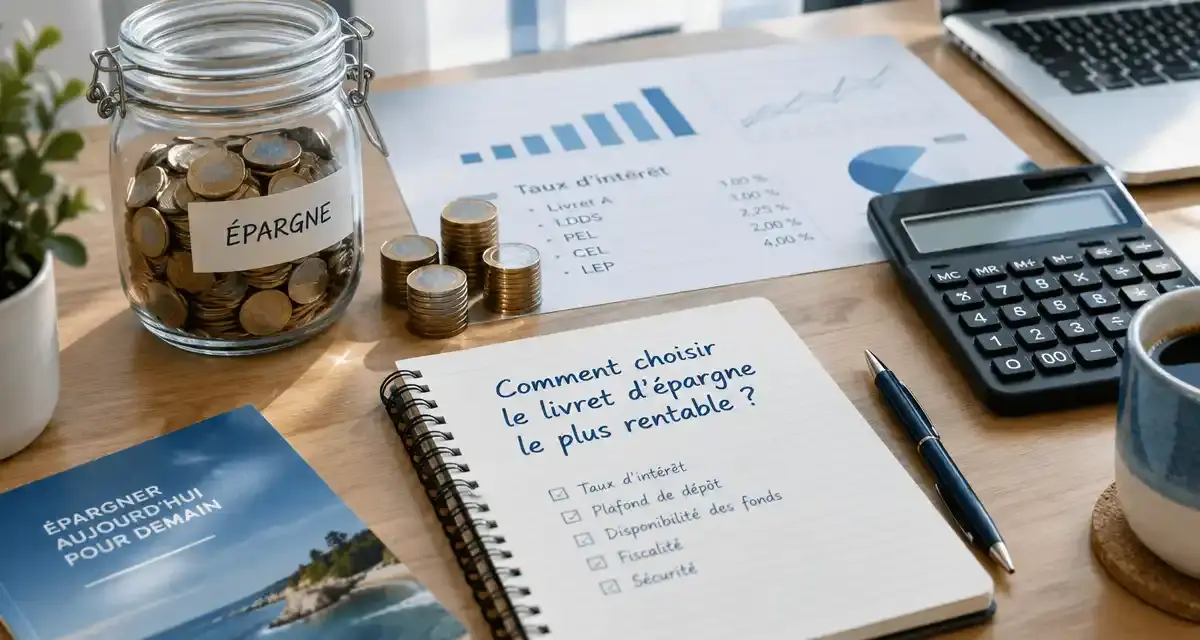
Choisir un livret d’épargne demande plus que de repérer le taux le plus élevé affiché en gros caractères. Pour savoir quel livret rapporte réellement, il faut regarder ce que l’argent produit après fiscalité, pendant combien de temps, sur quel montant et avec quelle souplesse de retrait. Le meilleur livret épargne dépend donc du profil de l’épargnant, du montant à placer et de l’usage prévu. Un même produit peut être adapté pour conserver une réserve disponible, mais moins pertinent pour placer une somme plus importante sur plusieurs mois. La comparaison doit donc partir d’un besoin concret, pas seulement d’un classement de taux.
Ce que signifie vraiment le rendement d’un livret
Taux brut, taux net et intérêts réellement perçus
Le taux brut est le rendement annoncé avant impôts et prélèvements éventuels. Il attire l’œil, surtout lorsqu’une banque met en avant une offre promotionnelle. Pourtant, c’est le taux net qui compte pour l’épargnant, car il correspond à ce qui reste effectivement disponible. Deux livrets peuvent afficher des taux bruts proches, mais produire un résultat différent si l’un est fiscalisé et l’autre exonéré. Pour comparer correctement, il faut donc raisonner à montant égal et sur une durée identique, puis estimer les intérêts réellement encaissés.
Fiscalité : le détail qui change le classement
Les livrets réglementés, comme certains produits d’épargne encadrés par l’État, bénéficient généralement d’un cadre fiscal plus favorable que les livrets bancaires classiques. À l’inverse, un livret proposé par une banque peut être soumis à l’impôt et aux prélèvements sociaux. Avant de désigner le meilleur livret, il faut donc convertir le rendement annoncé en rendement net, surtout si les sommes placées sont importantes. Cette étape évite de comparer un taux exonéré avec un taux fiscalisé comme s’ils produisaient le même gain. Elle permet aussi de repérer les offres dont le taux brut paraît supérieur, mais dont l’avantage se réduit une fois la fiscalité prise en compte.
Les critères qui départagent deux livrets en apparence similaires
Le plafond de versement limite parfois le gain
Un taux élevé n’a pas le même intérêt si le plafond de versement est faible. Un livret très rémunérateur mais limité à un petit montant peut générer moins d’intérêts qu’un livret au taux inférieur, mais permettant de placer davantage. Le bon réflexe consiste à raisonner en euros gagnés, pas seulement en pourcentage affiché. Si l’épargne disponible dépasse le plafond de l’offre la plus attractive, il faut aussi regarder où placer le surplus. Le rendement global peut alors dépendre de la combinaison entre plusieurs livrets, plutôt que d’un seul produit choisi pour son taux.
La comparaison doit tenir compte de trois paramètres liés entre eux : rendement, disponibilité et capacité de placement. En privilégiant uniquement le rendement, le choix peut se porter sur une offre séduisante mais trop limitée. En privilégiant seulement la disponibilité, le taux peut devenir moins efficace. Le bon livret est celui qui correspond à l’usage réel de l’argent : épargne de précaution, attente avant un achat immobilier, réserve pour impôts ou trésorerie de court terme.
| Critère | Pourquoi il compte | Question à se poser |
|---|---|---|
| Taux net | Il mesure le rendement réel après fiscalité. | Combien vais-je garder ? |
| Plafond | Il limite le montant productif d’intérêts. | Puis-je placer toute mon épargne ? |
| Durée de l’offre | Un taux boosté peut être temporaire. | Que se passe-t-il après quelques mois ? |
| Disponibilité | Elle permet de retirer l’argent rapidement. | Ai-je besoin de fonds à tout moment ? |
Offres boostées : attractives, mais à lire jusqu’au bout
Les livrets boostés peuvent être intéressants pour dynamiser une épargne disponible, notamment lorsque le taux promotionnel s’applique dès l’ouverture. Mais leur rendement doit être calculé sur la durée réelle de l’offre. Un taux élevé pendant quelques mois, puis beaucoup plus bas ensuite, peut être moins avantageux qu’un livret stable sur une période plus longue. Les points à vérifier sont simples : la date de fin du taux promotionnel, le montant concerné par ce taux, les conditions associées et le rendement applicable ensuite. Sans cette lecture complète, l’épargnant risque de surestimer le gain réel.
Pour comparer sans se laisser guider par le seul affichage commercial, Café du Patrimoine propose une référence utile aux épargnants qui veulent repérer quel livret rapporte le plus selon les conditions du moment, les plafonds, la durée des taux promotionnels et les contraintes associées. Cette approche comparative aide à trier les offres lorsque plusieurs banques annoncent simultanément des rendements attractifs.
Disponibilité et sécurité : deux critères à ne pas sacrifier
Un livret sert souvent de réserve mobilisable rapidement. La disponibilité des fonds doit donc rester un critère prioritaire, surtout pour une épargne de précaution. La sécurité du placement compte aussi : il faut privilégier des établissements clairement identifiés, comprendre les conditions du contrat et éviter de confondre livret bancaire et produit d’investissement plus risqué. Une offre qui impose des contraintes de retrait, des conditions peu lisibles ou une transformation vers un autre support ne répond pas au même besoin qu’un livret simple et disponible. Le choix doit rester cohérent avec l’objectif initial : conserver une épargne accessible, sans exposition à un risque mal compris.
Une méthode simple pour choisir le meilleur livret
Commencez par définir l’usage de l’argent. Pour une somme destinée aux dépenses imprévues, la liquidité prime : mieux vaut accepter un rendement légèrement inférieur si les retraits sont simples. Pour une somme immobilisable quelques mois, une offre boostée peut devenir pertinente, à condition de noter la date de fin du taux promotionnel. Il faut aussi distinguer l’épargne qui doit rester disponible à tout moment de celle qui peut être déplacée vers une offre temporairement plus rémunératrice.
Ensuite, calculez les intérêts attendus en euros : montant placé, taux net, durée effective, puis fiscalité éventuelle. Cette méthode évite de choisir uniquement le livret le plus visible. Le meilleur livret est celui qui combine rendement net, plafond adapté, accès rapide aux fonds et niveau de sécurité cohérent avec votre objectif d’épargne. Une comparaison utile consiste à retenir seulement les livrets compatibles avec le montant à placer, puis à départager ces options sur le rendement net et la durée pendant laquelle ce rendement est réellement garanti ou annoncé.