
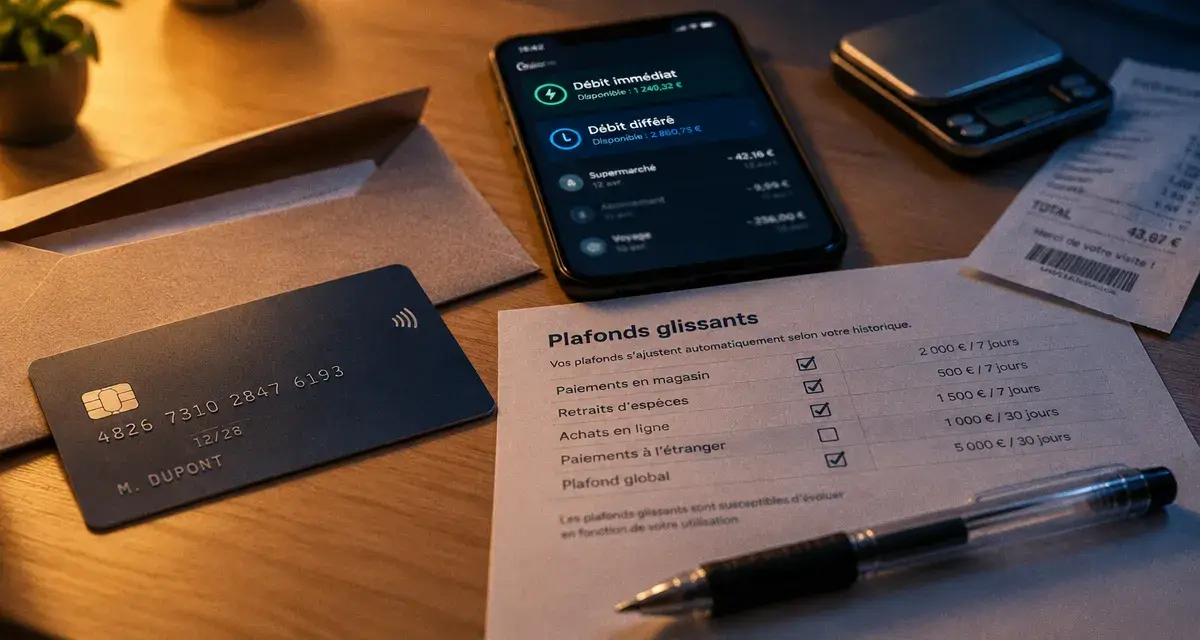

Choisir une carte bleue Crédit Mutuel ne consiste pas seulement à comparer une carte standard et une carte premium. Le choix dépend de vos habitudes de paiement, de vos besoins de retrait, de vos déplacements et du niveau de protection recherché. Avant de souscrire, prenez le temps de vérifier le type de débit, les plafonds glissants, les assurances et les options de gestion accessibles depuis l’espace client ou l’application mobile.
Partir de ses usages pour choisir sa carte bancaire
La gamme de cartes bancaires Crédit Mutuel répond à des profils variés. Une carte adaptée à un étudiant qui suit ses dépenses au jour le jour ne répond pas forcément aux besoins d’une famille qui réserve régulièrement des voyages. Les attentes d’un professionnel qui effectue de nombreux paiements peuvent aussi être différentes. Le niveau de carte influence généralement les plafonds, les garanties d’assurance et d’assistance ainsi que la cotisation.
| Type de carte | Pour quel usage ? | Points à examiner |
|---|---|---|
| Carte standard | Dépenses courantes, retraits et paiements du quotidien | Plafonds, débit immédiat ou différé, coût annuel |
| Carte à autorisation systématique | Budget à maîtriser et solde vérifié avant paiement | Acceptation chez certains commerçants, fonctionnement à l’étranger |
| Carte premium | Voyages fréquents, dépenses plus élevées, recherche de garanties renforcées | Assistance voyage, assurances, plafonds et conditions d’application |
La carte standard pour les besoins réguliers
Une carte standard convient lorsque les paiements et les retraits restent prévisibles. Elle permet habituellement de régler des achats en magasin, en ligne ou sans contact, puis de retirer des espèces dans les distributeurs. Avant de la choisir, vérifiez que les limites de paiement correspondent à vos dépenses réelles : loyer, courses, transports, achats en ligne ou dépenses exceptionnelles.
Autorisation systématique ou carte premium : deux logiques différentes
Une carte à autorisation systématique interroge le compte avant de valider une opération. Elle peut empêcher un paiement lorsque le solde disponible est insuffisant et aider à maîtriser le budget. Une carte premium répond à une autre attente : davantage de souplesse et des garanties potentiellement plus étendues, notamment pour les déplacements. Elle mérite d’être envisagée si les services inclus correspondent à vos besoins et justifient son prix.
Débit immédiat, débit différé : l’impact sur votre budget
Le choix du débit influe directement sur la lecture de votre compte. Avec le débit immédiat, chaque paiement est rapidement enregistré sur le solde. Cette formule facilite le suivi des dépenses et limite les surprises en fin de mois. Avec le débit différé, les paiements par carte sont regroupés et prélevés à une date prévue. Les retraits restent habituellement débités sans attendre.
Le débit différé peut simplifier la gestion d’un budget mensuel ou permettre de regrouper les paiements. Il demande toutefois de conserver une provision suffisante. Les achats semblent réglés au moment de la transaction, mais leur montant doit rester disponible jusqu’au prélèvement. Le choix doit donc reposer sur votre capacité à anticiper, et non sur l’impression d’avoir davantage de trésorerie.
Le réflexe de l’ardoise pour éviter les mauvaises surprises
Imaginez votre débit différé comme une ardoise posée sur le comptoir : chaque paiement y est inscrit, même si le solde affiché ne reflète pas encore la sortie d’argent définitive. Notez ou catégorisez les dépenses différées au fur et à mesure, comme une réservation d’hôtel, du carburant, un achat en ligne ou un repas au restaurant. Cette vision du solde réellement disponible, distinct du solde bancaire apparent, évite de confondre autorisation de paiement et budget restant.
Plafonds de paiement et de retrait : lire les jours glissants
Le plafond de carte bancaire protège le client et la banque contre des opérations inhabituelles ou frauduleuses. Il ne correspond pas forcément au début ou à la fin du mois. Pour les retraits, la référence courante est de 7 jours glissants. Pour les paiements, elle est de 30 jours glissants. Chaque nouvelle opération est donc examinée avec celles réalisées sur la période précédente.
Par exemple, un retrait effectué un mardi entre dans le calcul jusqu’au mardi suivant. Si vous atteignez votre plafond de retrait le samedi, il ne se reconstitue pas intégralement le lundi. La capacité disponible augmente progressivement, à mesure que les opérations anciennes sortent de la période de sept jours. Le même mécanisme s’applique aux achats, sur une période plus longue de trente jours.
Demander une hausse temporaire au bon moment
Un déménagement, un voyage ou l’achat d’un équipement peut justifier une augmentation temporaire du plafond de paiement. Vérifiez votre marge avant la dépense et effectuez la demande suffisamment tôt depuis l’espace client, l’application mobile ou auprès de votre conseiller, selon les modalités de votre contrat. Les plafonds peuvent être personnalisables, mais une demande ne garantit pas une validation automatique ni immédiate.
- Consultez séparément votre plafond de paiement et votre plafond de retrait.
- Contrôlez les opérations déjà comptabilisées sur la période glissante.
- Anticipez les cautions d’hôtel, les locations de véhicule et les réservations, qui peuvent immobiliser une capacité de paiement.
- Après un changement, vérifiez la durée de validité de l’augmentation accordée.
Tarifs, assurances et services : comparer ce qui est réellement inclus
Le tarif d’une carte bleue Crédit Mutuel ne doit pas être étudié isolément. Comparez la cotisation, le type de débit, les frais éventuels à l’étranger, les options activées et les services inclus. Les conditions tarifaires peuvent varier selon la caisse, le compte détenu et la formule choisie. La grille tarifaire et la convention de compte restent les documents à consulter avant toute souscription ou modification.
Les garanties ne remplacent pas la lecture des conditions
Les cartes peuvent inclure des assurances voyage, une assistance internationale ou des garanties liées à certaines opérations. Leur contenu varie selon le niveau de carte et s’applique dans des circonstances précises. Pour un déplacement, vérifiez les personnes couvertes, les exclusions, les plafonds d’indemnisation, les justificatifs demandés et la nécessité éventuelle d’avoir réglé le voyage avec la carte. Une assurance incluse est utile si ses conditions correspondent au séjour envisagé.
Paiement sans contact et usages numériques
Le paiement sans contact et les solutions digitales facilitent les opérations, mais la sécurité dépend aussi de vos pratiques. Protégez votre code confidentiel, surveillez les notifications d’opération et contrôlez régulièrement les mouvements du compte. L’application mobile bancaire et l’espace client permettent généralement de suivre les paiements, de consulter les plafonds et d’accéder aux fonctions de gestion de la carte disponibles pour votre formule.
Souscrire, activer et réagir en cas d’incident
Pour obtenir une carte bancaire, il faut généralement disposer d’un compte courant et échanger avec le Crédit Mutuel sur la formule adaptée. Préparez vos questions sur le type de débit souhaité, la fréquence des voyages, le niveau de dépenses, le besoin d’une carte supplémentaire et les garanties recherchées. Demandez aussi le coût global, les conditions de résiliation et les modalités d’activation à réception de la carte.
En cas de perte, de vol ou de suspicion de fraude, agissez sans attendre. Faites opposition par le canal prévu par votre banque, puis contrôlez les dernières opérations. L’opposition bloque l’usage de la carte concernée. Elle ne sert pas à contester un simple désaccord commercial avec un vendeur. En cas de paiement refusé, vérifiez d’abord le solde disponible, le plafond glissant, l’activation de la carte et les paramètres de sécurité, avant de contacter un conseiller.
La meilleure carte est celle qui reste lisible au quotidien : un plafond cohérent, un débit maîtrisé, des garanties utiles et des frais compris avant la signature. Cette méthode évite de payer pour des services superflus tout en limitant le risque d’être bloqué lorsqu’un besoin important se présente.