Pour choisir une banque en ligne, comparez d’abord le coût annuel correspondant à vos usages, puis les services indispensables : carte, retraits à l’étranger, dépôts, découvert et assistance. BoursoBank, Fortuneo, Monabanq, Hello bank! et Revolut répondent à des besoins différents. Une offre gratuite peut convenir au quotidien sans être adaptée à vos voyages ou à l’encaissement régulier d’espèces.
Quels établissements comparer selon votre besoin principal ?
Une banque en ligne permet de gérer son compte principalement sur Internet ou depuis une application, généralement sans agence propre. Une banque traditionnelle digitalisée conserve son réseau physique. Quant au terme néobanque, il décrit souvent une expérience centrée sur le mobile, mais ne suffit pas à connaître le statut réglementaire ou les services proposés.
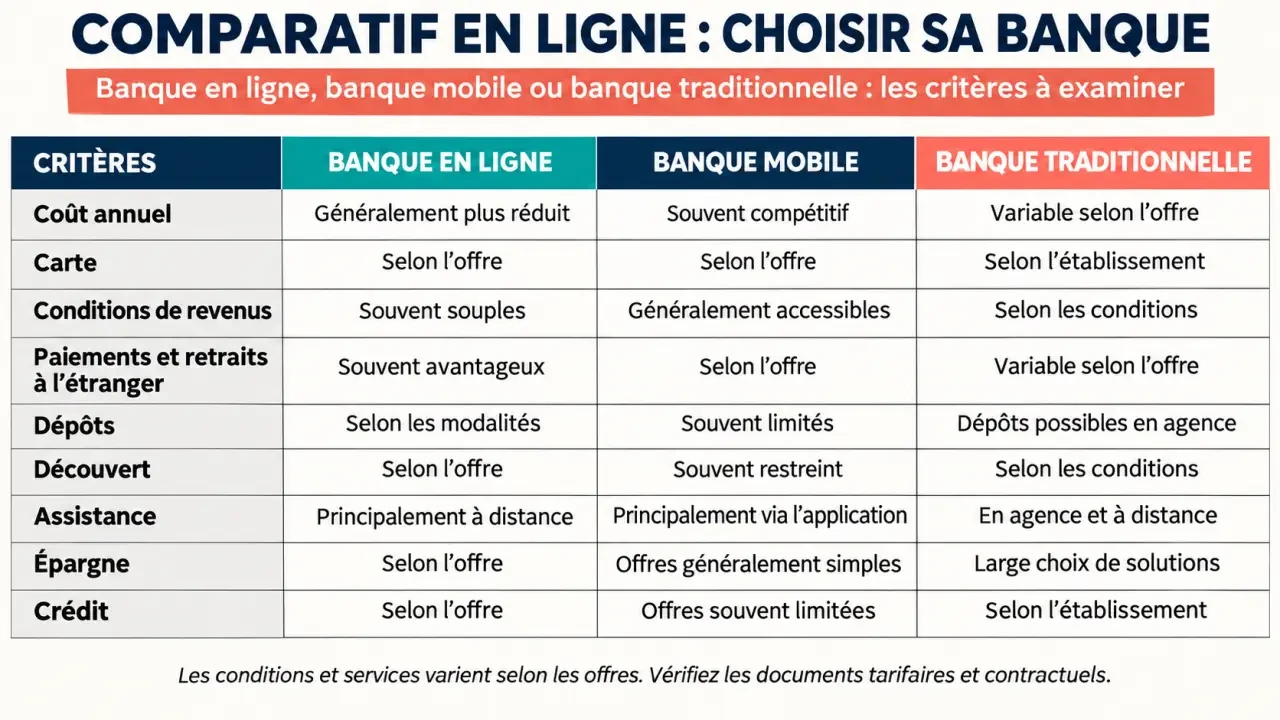
Le tableau suivant sert à constituer une première sélection, pas à établir un classement universel. Les caractéristiques dépendent de la formule choisie ; les conditions contractuelles et brochures tarifaires restent déterminantes.
| Établissement | Intérêt à examiner | Vigilance prioritaire |
|---|---|---|
| BoursoBank | Compte principal, épargne, investissement et crédit | Conditions propres à la carte et au type de débit |
| Fortuneo | Cartes gratuites sous conditions et usages internationaux | Revenus requis, utilisation et versements selon la carte |
| Monabanq | Accompagnement et possibilités de dépôt via des réseaux partenaires | Cotisation et opérations comprises dans chaque formule |
| Hello bank! | Services numériques et accès à certains services du réseau BNP Paribas | Opérations accessibles et conditions selon l’offre |
| Revolut | Gestion mobile, change et outils internationaux | Quotas, abonnements et conditions des opérations en devises |
| BforBank | Gestion bancaire numérique centrée sur les besoins courants | Étendue des services et adéquation à un compte principal |
Commencez par éliminer les offres incompatibles avec une opération indispensable. Une banque moins chère ne constitue pas une économie satisfaisante si vous devez conserver un second compte payant pour déposer vos espèces ou accéder à un service essentiel.
Calculer le coût réel plutôt que comparer le prix d’appel
Carte gratuite : distinguer revenus, versements et utilisation
Une condition de revenus sert à déterminer votre éligibilité. Une obligation de versement impose d’alimenter le compte selon les modalités prévues. Une condition d’utilisation exige certaines opérations, faute de quoi des frais peuvent s’appliquer. Ces contraintes ne sont pas interchangeables : être admissible à une carte ne garantit pas sa gratuité durable.
Le comparateur officiel et gratuit des frais bancaires · Comparez facilement les tarifs d’une quinzaine de services bancaires courants, dont la tenue de compte et les cartes bancaires.
À titre de repères, MoneyVox mentionne un revenu mensuel net de 2 200 € pour la Gold Mastercard de Fortuneo, et de 4 000 € pour la World Elite, avec un versement mensuel de 4 000 €. Ces conditions doivent être confirmées avant souscription. Vérifiez également si vous demandez un débit immédiat ou différé : les critères peuvent changer.
Construire un panier d’opérations personnel
Calculez votre coût annuel en additionnant cotisation, tenue de compte, frais de non-utilisation, retraits facturés, opérations en devises et services additionnels. Utilisez vos relevés récents pour estimer les opérations réellement effectuées plutôt qu’un profil théorique.
MoneyVox indique notamment Monabanq Pratiq+ à 3 € par mois, Uniq à 6 € et Uniq+ à 12 €, ainsi que BoursoBank Metal à 9,90 € par mois. Ces montants sont des repères à revérifier dans la brochure en vigueur, non une garantie tarifaire au jour de votre ouverture.
Pensez au seuil de rentabilité d’une formule supérieure : son supplément annuel doit être compensé par des frais effectivement évités ou des services que vous auriez achetés. Si vous voyagez rarement, payer toute l’année pour des retraits supplémentaires peut être inutile. À l’inverse, un abonnement peut devenir pertinent si vos opérations habituelles dépassent régulièrement les quotas gratuits.
Pour compléter votre comparaison, le comparateur public présenté par le ministère de l’Économie couvre environ 150 établissements, représentant plus de 98 % du marché national. Il porte sur 15 services et permet d’afficher jusqu’à six entrées simultanément, selon le type d’établissement et le département sélectionnés.
Vérifier les services qui changent vraiment le quotidien
Voyages : séparer paiements, retraits et garanties
Des paiements en devises sans frais bancaires ne signifient pas que les retraits bénéficient des mêmes conditions. Comparez les commissions, les quotas, le taux de conversion et les éventuelles restrictions. Les frais imposés par l’exploitant d’un distributeur peuvent aussi subsister indépendamment de votre banque.
Examinez ensuite les plafonds de carte et leur modification depuis l’application. Pour une location de voiture, contrôlez les exigences du loueur et la compatibilité de votre carte. Enfin, lisez les notices d’assurance : garanties, exclusions, franchises et conditions de paiement du voyage comptent davantage que la couleur de la carte.
Dépôts, découvert et conseiller : regarder les modalités précises
Le dépôt de chèques peut nécessiter un envoi postal ou passer par un réseau partenaire. Pour les espèces, vérifiez les lieux acceptés, les limites, les frais et les délais de traitement. L’appartenance à un groupe bancaire ne donne pas automatiquement accès à tous les services de ses agences.
Un découvert autorisé n’est pas systématique : il dépend de l’établissement, de votre situation et de son accord. Contrôlez aussi les plafonds de virement, les bénéficiaires et les moyens d’authentification. Pour l’assistance, comparez les horaires, le téléphone, le chat et la possibilité de parler à un conseiller, notamment lorsqu’un paiement est bloqué.
Enfin, vérifiez séparément les livrets, l’assurance-vie, le PEA, le compte-titres et les crédits. Une gamme étendue simplifie parfois la gestion, mais ne prouve pas que chaque placement ou financement soit compétitif.
Départager les offres selon votre profil, sans classement artificiel
- Compte principal : privilégiez la fiabilité des opérations courantes, l’assistance, les plafonds adaptés et les services d’épargne ou de crédit nécessaires.
- Compte secondaire : recherchez surtout l’absence de frais fixes et des conditions d’utilisation compatibles avec un usage occasionnel.
- Voyageur : comparez Fortuneo et Revolut avec les formules internationales des autres établissements sur le même panier de paiements et de retraits.
- Dépôts réguliers : examinez les possibilités de Monabanq et Hello bank!, puis vérifiez concrètement l’accès aux points de dépôt proches de chez vous.
- Couple ou famille : contrôlez l’existence d’un compte joint, le coût des cartes et les offres pour mineurs.
- Indépendant : vérifiez que le contrat autorise votre activité et couvre vos encaissements, justificatifs et moyens de paiement.
Si vos revenus fluctuent, évitez de retenir une carte uniquement parce que vous remplissez ses critères aujourd’hui. Une formule moins exigeante peut être plus simple à conserver. De même, un commerçant qui encaisse des espèces doit traiter ce besoin avant de comparer les avantages de l’application.
Avant l’ouverture : contrôler le contrat et préparer le changement
Retenez deux ou trois offres, puis consultez leurs documents officiels le même jour. Notez la date d’entrée en vigueur des tarifs et la fin des promotions. Une prime de bienvenue doit rester un avantage ponctuel : vérifiez les versements exigés, les opérations à réaliser et les éventuelles conditions de conservation du compte.
Contrôlez le statut de l’établissement, le mécanisme applicable à la protection de vos fonds et la procédure de réclamation. Une application soignée ne renseigne pas, à elle seule, sur ces garanties. Repérez aussi le parcours d’opposition, de contestation d’une opération et de médiation.
Préparez enfin les justificatifs demandés et examinez le service de mobilité bancaire proposé. Conservez une provision sur l’ancien compte tant que les opérations en attente ne sont pas réglées, puis vérifiez le transfert des prélèvements et virements récurrents. Le bon choix est celui dont les conditions restent adaptées après la promotion, lorsque le compte devient un outil du quotidien.