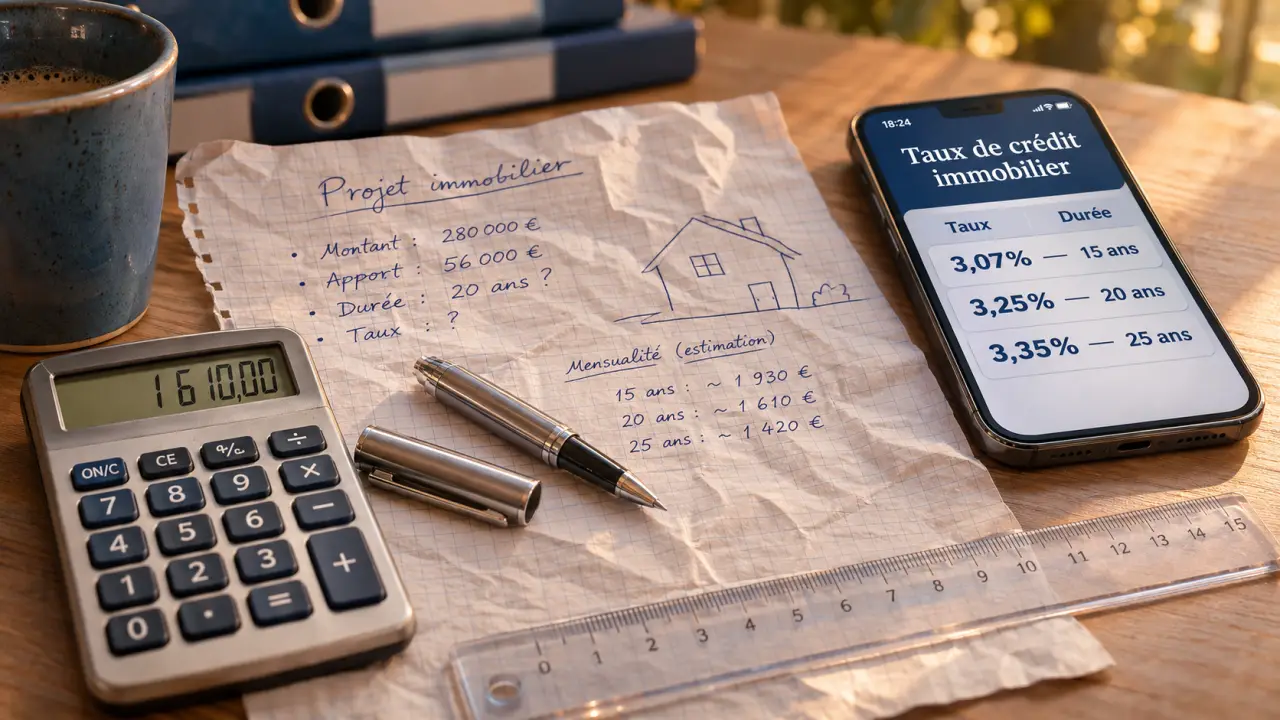
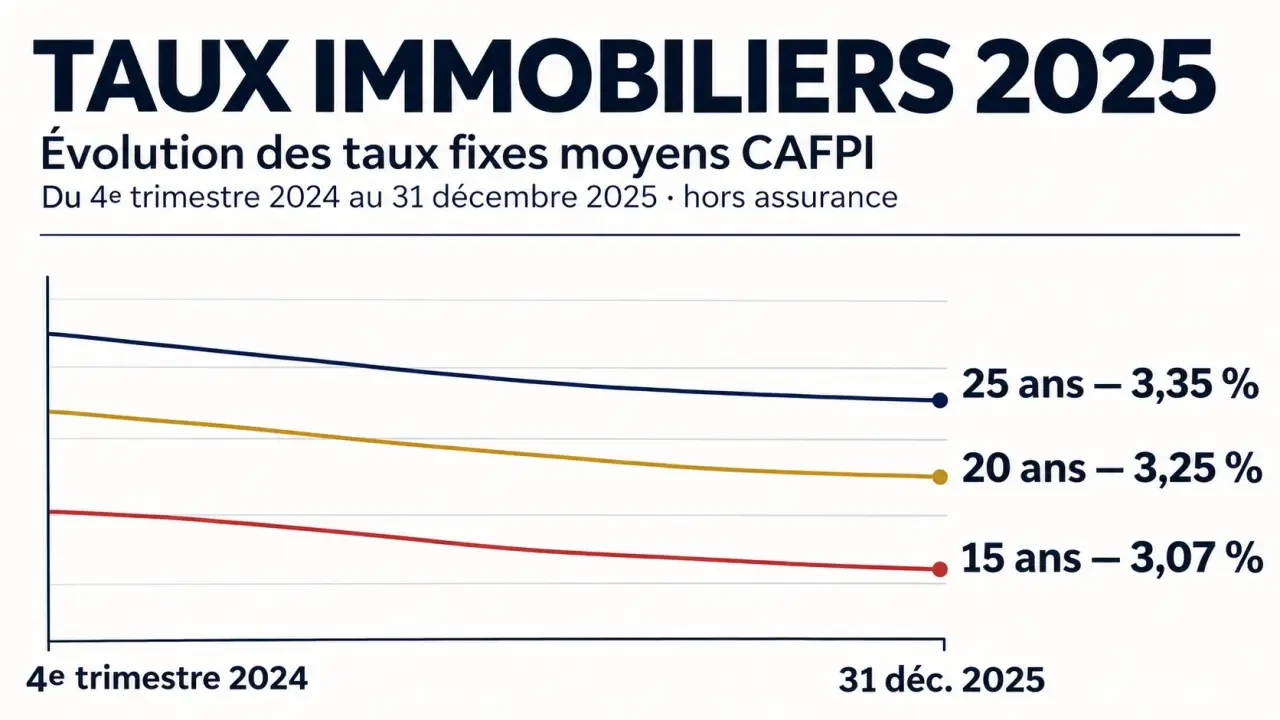
Au 31 décembre 2025, les taux immobiliers moyens relevés par CAFPI atteignent 3,07 % sur 15 ans, 3,25 % sur 20 ans et 3,35 % sur 25 ans, hors assurance. Ces repères ne constituent pas une offre : le taux obtenu dépend du dossier, de la banque et de la date de négociation. Pour mesurer leur intérêt, il faut les rapprocher de la mensualité assurance incluse et du prix du logement.
Les taux par durée : un bilan annuel plutôt qu’un chiffre isolé
Les taux ont terminé l’année sous leurs niveaux de fin 2024, sans baisser continuellement. Le tableau CAFPI permet de comparer les mêmes durées au fil des trimestres. Les chiffres correspondent à des taux fixes hors assurance : ils n’intègrent donc pas tous les frais du financement.
| Période du relevé CAFPI | 10 ans | 15 ans | 20 ans | 25 ans |
|---|---|---|---|---|
| 4e trimestre 2024 | 3,06 % | 3,29 % | 3,37 % | 3,47 % |
| 1er trimestre 2025 | 2,99 % | 3,09 % | 3,15 % | 3,26 % |
| 2e trimestre 2025 | 2,98 % | 3,08 % | 3,17 % | 3,27 % |
| 3e trimestre 2025 | 2,97 % | 3,07 % | 3,19 % | 3,30 % |
| 31 décembre 2025 | 3,02 % | 3,07 % | 3,25 % | 3,35 % |
Sur 20 ans, le taux passe ainsi de 3,37 % fin 2024 à 3,15 % au premier trimestre, puis remonte progressivement à 3,25 % en décembre. La baisse annuelle reste réelle, mais un emprunteur du printemps n’a pas rencontré exactement les mêmes conditions qu’un acquéreur de fin d’année.
Pretto décrit un rebond de +0,10 à +0,20 point en septembre, puis de +0,03 à +0,06 point en octobre, suivi d’un recul de -0,02 à -0,04 point en novembre. Ces mouvements mensuels complètent la lecture trimestrielle sans se substituer à elle.
Du taux moyen au taux personnel : profil, région et méthode
Deux baromètres peuvent afficher des résultats différents sans être contradictoires. En décembre, Pretto indique 3,15 % sur 15 ans, contre 3,07 % chez CAFPI ; les deux affichent 3,25 % sur 20 ans et 3,35 % sur 25 ans. La clientèle observée, les dates de collecte et la répartition des dossiers peuvent expliquer ces écarts.
Les meilleurs taux ne sont pas accessibles à tous
CAFPI relève, pour les meilleurs profils, 2,90 % sur 15 ans, 3,00 % sur 20 ans et 3,10 % sur 25 ans. Son indicateur repose sur le premier décile, soit les 10 % de clients obtenant les taux les plus bas. La méthode prévoit un minimum de 50 dossiers, un relevé sur 15 jours et, à défaut d’un volume suffisant, un repli sur les cinq dossiers les plus bas.
Les revenus comptent, mais ne suffisent pas : stabilité professionnelle, apport, épargne conservée après l’achat et tenue des comptes influencent aussi l’analyse bancaire. Le tableau de Pretto illustre les écarts selon les revenus annuels du foyer en décembre.
| Revenus annuels | 15 ans | 20 ans | 25 ans |
|---|---|---|---|
| 0 à 40 000 € | 3,25 % | 3,35 % | 3,45 % |
| 40 000 à 80 000 € | 3,16 % | 3,26 % | 3,39 % |
| Plus de 80 000 € | 3,05 % | 3,15 % | 3,22 % |
La concurrence bancaire varie selon les territoires
Chez CAFPI, les taux moyens sur 25 ans vont de 3,26 % en PACA à 3,53 % dans les DROM-COM, avec 3,27 % en Occitanie et 3,34 % en Île-de-France. Ces moyennes reflètent aussi les dossiers financés. Elles justifient de consulter plusieurs établissements, pas de considérer qu’un taux régional serait garanti.
Pourquoi les baisses de la BCE ne se retrouvent pas intégralement dans les prêts
La Banque centrale européenne influence le coût de refinancement des banques, mais ne fixe pas directement les taux des crédits immobiliers. Dans le suivi CAFPI, le taux BCE indiqué passe de 3,40 % au quatrième trimestre 2024 à 2,15 % en décembre 2025. Le crédit sur 20 ans ne baisse pourtant pas dans les mêmes proportions.
Pour les prêts à taux fixe, les conditions de financement à long terme comptent également. L’OAT à 10 ans, obligation par laquelle l’État français emprunte, constitue un repère de marché. CAFPI la situe à 3,41 % au 27 novembre. Les anticipations d’inflation, le risque lié à la dette publique et les incertitudes budgétaires peuvent maintenir une pression sur les taux longs.
Il faut imaginer les conditions de crédit comme une marée : le mouvement général ne dit pas à quelle profondeur chaque bateau peut passer. Une baisse des taux directeurs peut améliorer l’environnement sans rendre immédiatement votre dossier finançable. Votre « tirant d’eau », ce sont les mensualités existantes, l’assurance et le reste à vivre. Avant d’attendre une nouvelle baisse, vérifiez quel obstacle bloque réellement le projet : le taux, l’apport ou un prix d’achat trop élevé.
Enfin, chaque banque ajuste sa marge et ses objectifs commerciaux. Un établissement souhaitant attirer de nouveaux clients peut proposer une décote ciblée alors qu’un concurrent maintient sa grille.
Le budget réel : mensualité, assurance et surface achetable
CAFPI présente un exemple avec 4 300 € de revenus nets mensuels : à 3,25 % sur 20 ans, le montant empruntable atteint 252 000 €, pour 1 505 € par mois assurance incluse. Cet exemple dépend des hypothèses du dossier et ne constitue pas une capacité d’emprunt universelle.
Comprendre le taux d’usure des crédits immobiliers en 2020 · Découvrez la définition du taux d’usure, son mode de calcul et la réglementation applicable aux crédits immobiliers en 2020.
Le Crédit Agricole illustre aussi l’effet d’une hausse : avec 4 800 € de revenus nets, son exemple permet d’emprunter 290 000 € à 3,30 % sur 20 ans, pour 1 630 € mensuels assurance incluse. Dans son scénario à 3,70 %, le montant tombe à 280 000 €, soit 10 000 € de capacité en moins pour 0,40 point supplémentaire. Il s’agit d’une simulation, pas d’une prévision réalisée.
Pour comparer deux offres, distinguez trois éléments :
- Le taux nominal, qui sert au calcul des intérêts.
- L’assurance emprunteur, dont le coût dépend notamment des garanties et du profil assuré.
- Le TAEG, qui rassemble les intérêts et les frais exigés pour obtenir le crédit, dont l’assurance obligatoire.
Le TAEG doit respecter le taux d’usure applicable à la catégorie du prêt et à la date concernée. Ce plafond, publié par la Banque de France et révisé trimestriellement, ne doit pas être confondu avec le seul taux nominal.
Le prix local reste tout aussi décisif. Pour 1 000 € par mois sur 25 ans, le baromètre CAFPI de décembre estime la surface achetable à 78,10 m² à Reims, 59,63 m² à Lille et 21,07 m² à Paris. Un crédit moins cher n’améliore donc pas automatiquement le pouvoir d’achat si les prix augmentent.
Acheter ou patienter : décider à partir d’un dossier solide
Le bilan annuel ne permet pas de garantir la trajectoire suivante. Une détente des taux longs et une concurrence bancaire accrue peuvent favoriser les emprunteurs ; des tensions budgétaires ou financières peuvent produire l’effet inverse. Attendre uniquement un taux plus bas reste un pari, surtout si le bien recherché devient plus cher.
Avant de vous engager, faites chiffrer le projet avec l’assurance, les frais d’acquisition, les travaux et une épargne de sécurité. Le cadre du HCSF prévoit généralement un taux d’effort maximal de 35 %, assurance comprise, et une durée de 25 ans, avec des exceptions encadrées : ce plafond ne remplace pas l’évaluation de votre confort budgétaire.
- Comparez plusieurs propositions sur une même durée et un même montant.
- Vérifiez votre éligibilité au PTZ et au prêt Action Logement.
- Négociez aussi l’assurance, les frais et les conditions de remboursement anticipé.
- Testez un scénario moins favorable pour conserver une marge mensuelle.
Un financement soutenable sur un bien correctement négocié vaut davantage qu’un excellent taux associé à un budget trop tendu.