
Un investissement immobilier rentable n’est pas forcément celui qui affiche le loyer le plus élevé. C’est celui dont les revenus couvrent suffisamment les coûts, les risques et les contraintes pour répondre à votre objectif. Meublé, location nue, colocation, parking ou SCPI : aucune formule ne gagne partout. Pour choisir, il faut comparer le revenu réellement conservé, l’effort d’épargne nécessaire et les conditions de revente.
Définir ce que votre investissement doit vous rapporter
Avant de chercher un bien, distinguez trois objectifs : percevoir un revenu immédiat, constituer un patrimoine grâce au crédit ou viser une valorisation à long terme. Un logement peut présenter un rendement locatif positif tout en exigeant un versement mensuel de votre part. Inversement, une trésorerie confortable ne garantit pas une bonne revente.
Le rendement locatif rapporte les revenus au coût du bien. Le cash-flow, ou solde de trésorerie, mesure ce qui reste après les dépenses effectivement payées, notamment les mensualités du crédit et les impôts. La rentabilité globale tient également compte du prix de revente, des frais de sortie et de la durée de détention.
Votre budget doit donc comprendre davantage que l’apport demandé par la banque. Gardez une réserve pour les réparations, les périodes sans locataire et les appels de fonds de copropriété. Si votre projet ne fonctionne qu’avec une occupation permanente et une hausse future du prix, sa marge de sécurité est insuffisante.
Passer du rendement affiché à l’argent réellement conservé
Calculer sur un coût total identique
Pour comparer deux biens, utilisez le même dénominateur : prix d’achat, frais d’acquisition, travaux initiaux et mobilier éventuel. Un rendement calculé sur le seul prix de vente paraît mécaniquement plus favorable qu’un rendement intégrant toutes ces dépenses.
- Rendement brut : loyers annuels hors charges ÷ coût total du projet × 100.
- Rendement net avant financement et impôt : loyers encaissés, diminués des charges supportées par le propriétaire, ÷ coût total × 100.
- Rendement net après impôt : même calcul, en retranchant la fiscalité correspondant à votre situation.
Intégrez la taxe foncière restant à votre charge, les charges non récupérables, l’assurance propriétaire non occupant, la gestion, l’entretien et la comptabilité éventuelle. Corrigez aussi les recettes pour la vacance locative. Précisez toujours si les intérêts du crédit sont inclus : les présentations du rendement net ne sont pas toutes homogènes.
Un exemple qui montre l’écart entre brut et net
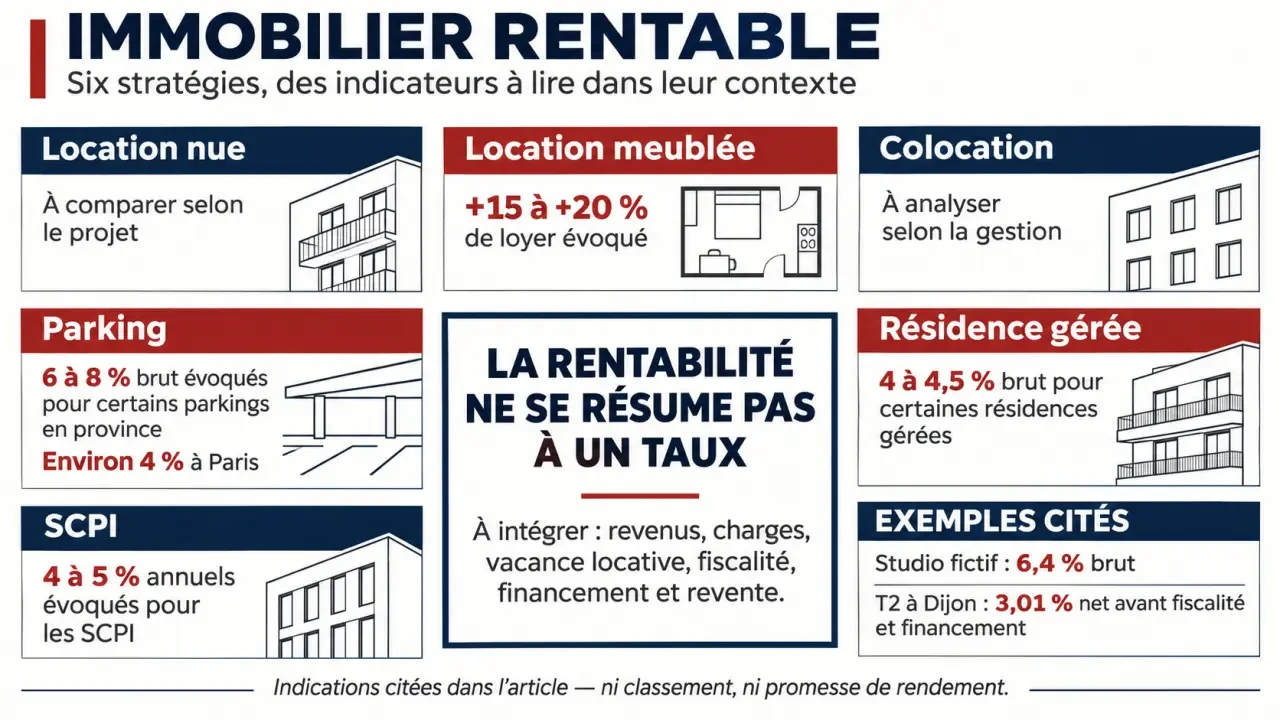
JD2M présente un exemple fictif de studio acheté 150 000 € frais inclus, loué 800 € mensuels hors charges. Les 9 600 € annuels donnent un rendement brut de 6,4 %. Ce chiffre ne dit encore rien du revenu disponible.
Dans un autre exemple du Crédit Agricole, un T2 de 55 m² à Dijon, acheté 150 000 €, est loué 704 € par mois, sur la base de 12,8 €/m². Les dépenses annuelles retenues atteignent 3 920 € : taxe foncière de 1 100 €, copropriété de 1 320 €, assurance de 180 €, gestion de 480 € et entretien de 840 €. Le rendement net calculé ressort à 3,01 %, avant fiscalité et financement. Pour votre propre simulation, distinguez bien les charges récupérables des dépenses réellement supportées.
Choisir une stratégie selon la gestion et les risques acceptés
Les taux annoncés ci-dessous sont des indications citées par les acteurs concernés, pas des prévisions pour votre achat. Ils ne constituent pas un classement : frais, fiscalité et méthodes de calcul peuvent différer.
| Solution | Intérêt potentiel | Point de vigilance |
|---|---|---|
| Location nue | Pas de mobilier à renouveler ; exploitation souvent plus simple. | Loyer, entretien et fiscalité des revenus fonciers à simuler. |
| Location meublée | JD2M et Homki évoquent des loyers supérieurs de 15 % à 20 % au vide. | Équipement, rotation et gestion peuvent absorber une partie du supplément. |
| Colocation | La somme des loyers des chambres peut améliorer les recettes. | Plan adapté, demande réelle et gestion des départs indispensables. |
| Parking ou garage | Budget souvent inférieur à celui d’un logement ; peu d’équipements. | Demande très locale, charges et prix d’achat déterminants. |
| Résidence gérée | Exploitation confiée à un professionnel. | Dépendance à l’exploitant et clauses du bail commercial. |
| SCPI | Gestion déléguée et détention indirecte d’immobilier. | Frais, revenus non garantis et liquidité limitée. |
Pour les parkings, Crédit Agricole Immobilier cite environ 18 000 à 25 000 € en province, avec des rendements bruts de 6 % à 8 %, contre environ 4 % à Paris. Homki évoque 8 % à 10 % dans certains cas : ces écarts imposent de vérifier chaque emplacement, sans extrapoler.
Crédit Agricole Immobilier indique 4 % à 4,5 % bruts pour les résidences étudiantes et les EHPAD. Les budgets cités vont de 90 000 à 100 000 € pour une résidence étudiante à environ 200 000 € pour une chambre d’EHPAD de 25 à 30 m². Examinez les obligations de travaux et le renouvellement du bail, généralement présenté sur 9 à 12 ans pour les EHPAD. Pour les SCPI, Homki évoque 4 % à 5 % annuels : vérifiez la définition de l’indicateur et les frais avant comparaison.
Tester le quartier plutôt que suivre un palmarès de villes
Une ville peu chère peut afficher un rendement théorique séduisant et manquer de locataires solvables. Une métropole chère peut offrir une demande soutenue, mais un revenu net limité. Comparez des quartiers précis : accès aux transports, bassins d’emploi, établissements d’enseignement, commerces et offre concurrente.
Relevez des annonces réellement comparables en surface, état et équipement. Interrogez plusieurs gestionnaires sur les loyers signés, les délais de relocation et les profils recherchés. Pour une colocation, vérifiez notamment la taille des chambres, les espaces communs et les déplacements quotidiens des occupants.
La demande locative se propage parfois comme une onde autour d’une gare, d’un campus ou d’un employeur. Mais cette propagation rencontre des obstacles : voie rapide, correspondance pénible, rue bruyante. Deux logements proches sur une carte peuvent ainsi appartenir à des marchés différents. Testez le trajet réel aux horaires utiles : le temps de parcours explique parfois mieux le loyer acceptable que la distance.
Enfin, contrôlez le diagnostic énergétique, les travaux de copropriété et les règles locales applicables. Une location touristique doit être étudiée avec ses autorisations, sa saisonnalité et ses coûts de gestion, pas seulement avec un tarif à la nuitée.
Valider fiscalité, financement et scénario défavorable avant l’offre
La location nue relève des revenus fonciers ; le meublé des bénéfices industriels et commerciaux. Selon votre situation, comparez micro et réel. En meublé, le réel peut permettre la déduction de charges et des amortissements selon les règles applicables. Il faut aussi examiner leurs conséquences à la revente. Un avantage fiscal, notamment dans une opération de restauration de type Malraux, ne compense pas automatiquement un prix excessif.
Demandez une simulation de crédit intégrant intérêts, assurance et frais. Pour le cash-flow, retranchez la mensualité entière ; pour analyser le résultat fiscal, ne confondez pas remboursement du capital et charge déductible.
- Établissez un scénario central avec loyer vérifié et devis de travaux.
- Testez un scénario dégradé combinant vacance prolongée, réparation et loyer inférieur.
- Évaluez une revente sans hausse de prix, frais et fiscalité compris.
- Vérifiez que votre réserve permet d’absorber le déficit temporaire.
Un comptable peut sécuriser la comparaison fiscale ; un notaire, les engagements contractuels. Pour une gestion déléguée, demandez un tarif complet incluant relocation et prestations annexes. Un projet solide reste supportable quand tout ne se déroule pas comme prévu : c’est un critère plus utile que le rendement le plus flatteur d’une annonce.