France SCPI est un courtier spécialisé dans les sociétés civiles de placement immobilier, avec un parcours de souscription en ligne et un accompagnement dans le choix des placements. Son rôle est de distribuer des parts de SCPI, non de gérer directement leurs immeubles. Avant d’investir, trois points méritent votre attention : la qualité du conseil, le coût réel de l’investissement et les conditions de sortie.
France SCPI, un intermédiaire entre l’épargnant et les sociétés de gestion
Une SCPI collecte l’argent de plusieurs investisseurs pour acquérir un patrimoine immobilier locatif. La société de gestion sélectionne les immeubles, recherche les locataires, encaisse les loyers et organise les distributions. L’épargnant détient des parts et reçoit éventuellement des revenus, sans assurer lui-même la gestion des biens.
France SCPI intervient en amont : présentation des placements, comparaison, définition du projet et accompagnement administratif. La qualité du courtier et celle des SCPI sont deux sujets distincts. Un dossier traité efficacement ne garantit ni les revenus futurs ni la préservation du capital.
Une offre large, dont le périmètre doit être vérifié
Avenue des Investisseurs mentionne 67 SCPI accessibles, tandis que Sinvestir.fr en évoque plus de 100. Ces inventaires ne permettent pas de retenir un nombre unique et permanent : consultez le catalogue au moment de votre recherche. La diversité utile se mesure aussi au nombre de sociétés de gestion représentées, aux secteurs immobiliers et aux pays couverts.
Les SCPI peuvent investir dans les bureaux, les commerces, la santé, la logistique ou plusieurs secteurs à la fois, en France et en Europe. Distinguez également les SCPI de rendement, orientées vers la distribution de revenus, des SCPI fiscales, dont l’intérêt dépend d’un dispositif et de contraintes spécifiques. Leur disponibilité doit être confirmée auprès du courtier.
Fiabilité : vérifier les habilitations et la réalité du conseil
France SCPI est présenté comme conseiller en investissements financiers et courtier en assurance. Le numéro ANACOFI cité est E008412. Vérifiez ces mentions dans les documents légaux et contrôlez les inscriptions correspondant aux activités proposées dans le registre ORIAS. Une adhésion professionnelle et une immatriculation ne constituent pas une garantie de performance.
Le conseil doit partir de votre situation : épargne de précaution, patrimoine existant, endettement, fiscalité, horizon et capacité à supporter une perte. Une recommandation sérieuse explique pourquoi les produits retenus vous conviennent, mais aussi dans quels cas il serait préférable de ne pas investir.
Un conseiller peut être comparé à un tuteur : il aide votre projet à tenir debout, sans pousser à sa place. Demandez-lui de fixer par écrit les limites à ne pas franchir, par exemple le montant à conserver disponible ou l’effort mensuel maximal en cas de crédit. Ces garde-fous permettent ensuite d’évaluer une proposition autrement qu’à travers son rendement annoncé.
Lire les avis clients avec les bons critères
Les témoignages renseignent surtout sur la disponibilité, la clarté des explications et le traitement des dossiers. Recherchez aussi des retours sur le suivi après souscription, les documents fiscaux et les demandes de revente. Une note globale élevée ne prouve pas que chaque sélection sera adaptée à votre situation.
Pour comparer France SCPI avec une banque ou un autre courtier, posez les mêmes questions : quelles SCPI sont exclues du catalogue, comment le conseiller est-il rémunéré et quel accompagnement reste accessible après l’achat ?
Choisir le mode d’acquisition avant de comparer les rendements
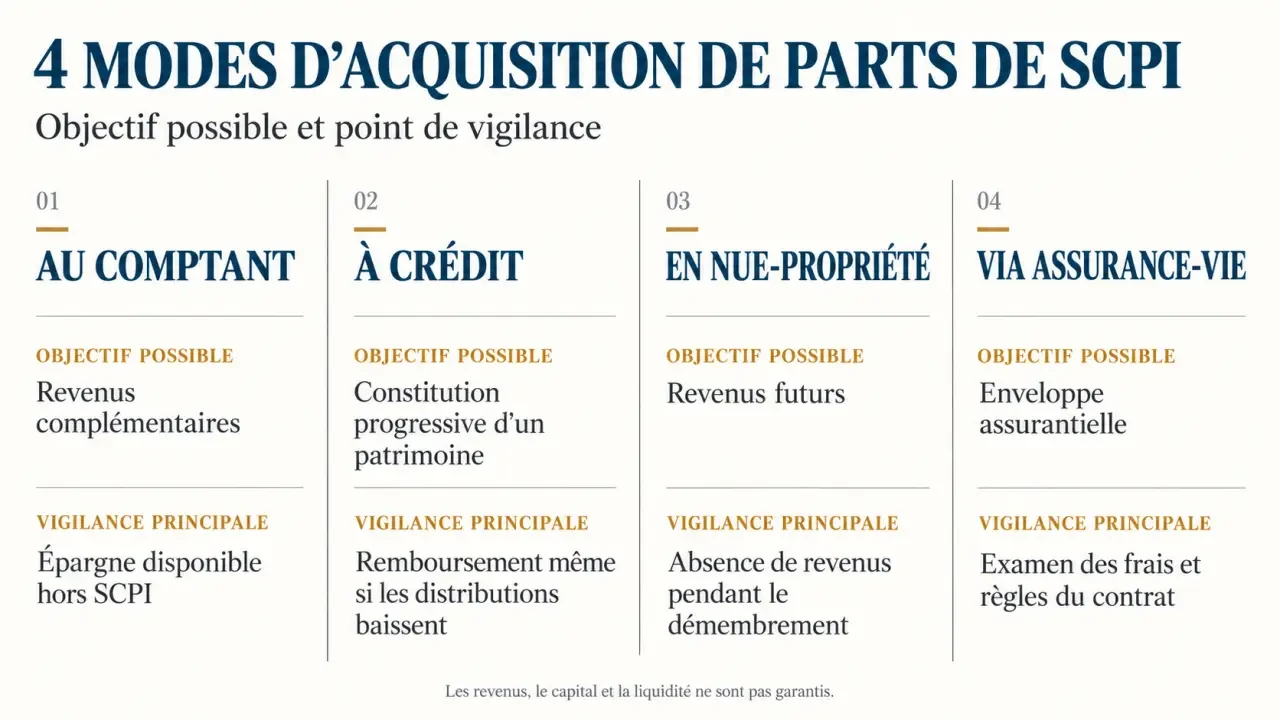
Le mode de détention influence les revenus, les risques et la fiscalité. Il doit donc précéder la sélection des SCPI. Les solutions ci-dessous ne sont pas nécessairement accessibles pour chaque produit : faites confirmer leur disponibilité et leurs conditions.
Le registre officiel des intermédiaires financiers et d’assurance · Vérifiez l’inscription des conseillers en investissement financier et consultez les informations officielles sur les agents généraux d’assurance.
| Mode d’acquisition | Objectif possible | Vigilance principale |
|---|---|---|
| Au comptant | Rechercher des revenus complémentaires | Conserver une épargne disponible hors SCPI |
| À crédit | Constituer progressivement un patrimoine | Rembourser même si les distributions baissent |
| En nue-propriété | Préparer des revenus futurs | Ne percevoir aucun revenu pendant le démembrement |
| En assurance-vie | Investir dans une enveloppe assurantielle | Examiner les frais et les règles du contrat |
Au comptant, les revenus ne commencent pas nécessairement dès le versement : le délai de jouissance reporte l’ouverture des droits aux distributions. À crédit, une simulation doit intégrer l’assurance emprunteur, les intérêts et une baisse possible des loyers, plutôt que supposer que les revenus couvriront toutes les échéances.
En nue-propriété, vous achetez les parts à un prix inférieur à celui de la pleine propriété, en renonçant temporairement aux revenus. La décote dépend notamment de la durée et des conditions proposées ; elle n’est pas un rendement garanti.
En détention directe, les revenus immobiliers français relèvent généralement des revenus fonciers et des prélèvements sociaux applicables. Pour les immeubles étrangers, les conventions fiscales peuvent modifier le traitement. L’assurance-vie suit les règles de son enveloppe, tandis qu’un achat via une société nécessite une analyse comptable et fiscale distincte.
Frais et performances : comparer ce qui reste réellement
Selon Avenue des Investisseurs, France SCPI annonce une absence de frais de dossier ou de conseil pour l’épargnant. Cela ne signifie pas que l’investissement est sans frais. Le distributeur peut être rémunéré par les sociétés de gestion : demandez une présentation écrite de sa rémunération et des éventuels conflits d’intérêts.
Les frais de souscription sont généralement présentés dans une fourchette de 7 % à 12 %, avec des exceptions, notamment les SCPI sans commission de souscription. Celles-ci peuvent comporter d’autres commissions. Les frais de gestion sont supportés par la SCPI ; ne les retranchez pas une seconde fois d’un revenu distribué qui les intègre déjà.
Vérifiez également les éventuels frais de suivi, de pilotage, de cession ou de retrait anticipé. Leur existence, leur assiette et leur montant dépendent du produit et du mode de détention : aucun taux unique ne doit être appliqué à toutes les SCPI.
Le taux de distribution n’est pas la performance totale
Le taux de distribution mesure un revenu distribué rapporté à un prix de référence. Il ne décrit ni votre rendement après impôt ni l’évolution du capital. Une SCPI peut distribuer des revenus et subir simultanément une baisse du prix de ses parts.
Comparez aussi le prix de souscription à la valeur de reconstitution, qui estime le coût de reconstitution du patrimoine. Examinez le taux d’occupation financier, l’endettement et l’origine des distributions. Le report à nouveau correspond à des résultats conservés en réserve : il peut soutenir une distribution, sans remplacer durablement des loyers insuffisants.
Souscrire en ligne sans négliger la sortie
Le parcours dématérialisé simplifie les formalités, mais la signature doit rester la dernière étape de l’analyse. Les outils de sélection, les fiches et le tableau de synthèse servent à préparer votre décision, pas à remplacer la lecture des documents réglementaires.
- Définissez votre budget, votre horizon et votre besoin de revenus.
- Demandez une recommandation motivée et le détail des frais.
- Lisez le document d’informations clés, la note d’information, les statuts et le dernier rapport annuel.
- Préparez les justificatifs demandés : identité, domicile, coordonnées bancaires et origine des fonds selon le dossier.
- Vérifiez le délai de jouissance et les conditions de retrait avant de signer.
Après la souscription, confirmez les services accessibles dans l’espace client : suivi du dossier, consultation des participations, documents et interlocuteur pour les démarches. Un tableau de portefeuille ne constitue pas, à lui seul, un service de conseil continu.
Le capital, les revenus et la liquidité ne sont pas garantis. Vacance locative, impayés et baisse des valeurs immobilières peuvent affecter votre placement. À capital variable, un retrait peut rester en attente faute de contrepartie ; à capital fixe, la cession dépend du marché secondaire. Le bon critère de décision reste donc l’adéquation du placement à votre situation, y compris si vous devez patienter pour revendre.