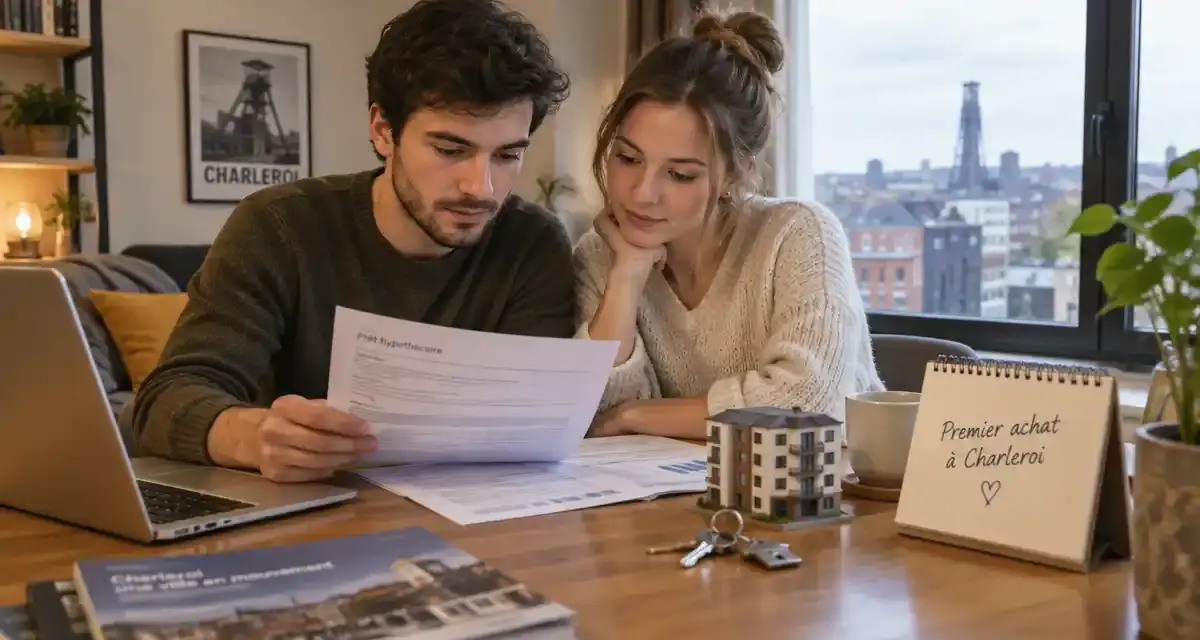
Préparer un premier achat immobilier à Charleroi oblige à regarder au-delà du prix affiché sur l’annonce. Le financement, l’apport personnel, les frais d’acte et le choix entre banque directe et courtier pèsent autant que le coup de cœur pour un appartement ou une maison.
Dans ce parcours, un interlocuteur comme Créditop Conseil, courtier en crédit hypothécaire à Charleroi peut servir de point de comparaison parmi d’autres solutions, sans remplacer l’analyse du dossier ni les vérifications auprès des organismes officiels.
Ce que la banque examine avant d’accorder un crédit
Une demande de crédit hypothécaire repose d’abord sur la capacité de remboursement. La banque analyse les revenus réguliers, les charges existantes, les crédits en cours, la composition du ménage et la stabilité professionnelle. Un CDI, une activité indépendante bien documentée ou des revenus récurrents clairement prouvés ne sont pas lus de la même manière qu’une situation récente ou irrégulière.
La quotité compte aussi dans l’analyse : elle correspond au rapport entre le montant emprunté et la valeur du bien ou son prix d’achat, selon la méthode retenue par le prêteur. Les pratiques de marché et les attentes prudentielles doivent être vérifiées auprès d’organismes comme la Banque nationale de Belgique ou la FSMA, car elles peuvent évoluer et varier selon le profil de risque.
- Revenus : salaires, revenus d’indépendant, allocations ou pensions réellement pris en compte.
- Charges : prêts personnels, leasing, pension alimentaire, cartes de crédit utilisées.
- Stabilité : ancienneté professionnelle, type de contrat, historique bancaire.
- Apport : épargne disponible pour couvrir une partie du projet et des frais.
Les frais à prévoir au-delà du prix d’achat
Le budget d’un premier achat en Belgique ne se limite pas au montant proposé au vendeur. Il faut anticiper les droits d’enregistrement, les honoraires et frais de notaire, les frais liés à l’acte de crédit, ainsi que d’éventuelles dépenses annexes comme l’expertise, l’assurance solde restant dû ou les travaux indispensables.
Les droits d’enregistrement et les réductions possibles dépendent de la Région où se situe le bien. Pour un achat en Wallonie, les règles doivent être vérifiées sur les sites officiels de la Wallonie et du SPF Finances. Pour Bruxelles, Bruxelles Fiscalité publie les conditions applicables. Cette vérification doit se faire avant de signer un compromis, car une réduction pour premier achat peut dépendre de conditions de résidence, de valeur du bien ou de durée d’occupation.
| Poste à prévoir | Pourquoi il compte | Où vérifier |
|---|---|---|
| Droits d’enregistrement | Ils varient selon la Région et la situation de l’acheteur. | Wallonie, Bruxelles Fiscalité, SPF Finances |
| Frais de notaire | Ils couvrent les actes, formalités et recherches nécessaires. | Notaire et informations officielles |
| Acte de crédit | Il formalise la garantie hypothécaire et génère des frais propres. | Offre de crédit et notaire |
Apport personnel faible : ce que cela change réellement
Un apport personnel rassure le prêteur, car il réduit le montant à financer et montre une capacité d’épargne. Il sert souvent à couvrir une partie des frais qui ne sont pas toujours intégrés au crédit. Lorsque l’apport est faible, le dossier n’est pas automatiquement exclu, mais il devient plus sensible : revenus, stabilité, reste à vivre et cohérence du projet seront examinés avec davantage d’attention.
Un achat immobilier ressemble à une graine que l’on met en terre : le prix du bien est visible, mais la solidité du projet dépend surtout de ce qui est préparé avant la signature. Une réserve de sécurité, même modeste, peut éviter qu’une chaudière à remplacer, une indexation d’assurance ou un déménagement plus cher que prévu ne fragilise les premiers mois. Dans un dossier de crédit, cette marge indique aussi la capacité du ménage à absorber l’imprévu.
Lorsque l’épargne disponible est limitée, il reste utile de comparer plusieurs scénarios : acheter un bien moins cher, reporter le projet de quelques mois, revoir la durée du crédit ou distinguer les travaux urgents des améliorations esthétiques. Aucun intermédiaire sérieux ne peut promettre qu’un financement sera accepté sans apport suffisant.
Banque directe ou courtier : comparer sans attendre de garantie
Passer par une banque directe permet de traiter avec un prêteur identifié, souvent déjà connu si l’acheteur y détient ses comptes. L’approche peut être rapide, mais elle se limite généralement aux produits de cette banque. Un courtier agit comme intermédiaire en crédit : il aide à structurer le dossier, le présente à différents partenaires et explique les écarts entre offres.
En Belgique, l’activité d’intermédiation en crédit est encadrée, notamment via l’inscription auprès de la FSMA. CrediTop Conseil est présenté comme un exemple de courtier parmi d’autres : l’entreprise est inscrite auprès de la FSMA sous le n°1017.766.461, active dans le Hainaut, en Wallonie et à Bruxelles, avec plus de 15 ans d’expérience de Nicolas Masullo. Cette information ne dispense pas de comparer les conditions, la rémunération éventuelle, les frais et le coût total du crédit.
Un courtier ne peut garantir ni un taux, ni une acceptation, ni une absence de frais. Son rôle consiste à conseiller, orienter et comparer, mais aussi à défendre le dossier auprès des banques : il met en avant les points forts du profil, répond aux questions des prêteurs et négocie les conditions, sans décider à leur place. Avant de Financer un premier achat à Charleroi, il reste donc prudent de demander plusieurs simulations écrites, de vérifier le taux annuel effectif global, la durée, les assurances liées et les conditions de remboursement anticipé.
Conclusion
Un premier achat réussi repose moins sur la recherche du taux le plus bas que sur un dossier préparé, des frais compris et des offres réellement comparées. À Charleroi comme ailleurs en Wallonie, la bonne décision se prend avant la signature, lorsque les marges de négociation et de renonciation existent encore.