Acheter un logement neuf commence par trois choix : un emplacement adapté, un budget global réaliste et une date de livraison compatible avec votre projet. Le prix affiché ne suffit pas pour comparer deux programmes. Il faut aussi examiner le plan, les dépenses pendant la construction, les conditions de financement et les garanties du promoteur avant de réserver.
Sélectionner un logement, pas seulement un programme séduisant
Un programme immobilier neuf désigne une opération comprenant plusieurs logements, parfois construits par tranches. Vous pouvez y acheter un appartement ou une maison, sur plan ou déjà achevé. Un terrain à bâtir relève d’un autre projet : son prix ne comprend pas nécessairement la construction, les raccordements ni les aménagements extérieurs.
Estimer le coût global d’un achat neuf
Renseignez vos montants pour obtenir une estimation du budget à prévoir et de votre mensualité de prêt.
Budget de l’achat et de l’installation
Estimation du prêt
Budget global estimé : —
Le budget global additionne les postes saisis et les intérêts estimés. Le capital emprunté sert au calcul du prêt et n’est pas ajouté une seconde fois au budget. Mensualité calculée hors assurance, selon la formule M = P × i / (1 − (1 + i)−n). Les frais, les conditions de prêt et les aides éventuelles sont à confirmer auprès des professionnels concernés.
Pour chercher efficacement, renseignez la commune, les quartiers acceptables, le nombre de pièces, le budget maximal et la période d’emménagement souhaitée. Les portails spécialisés, comme SeLoger Neuf, Immoneuf ou Trouver-un-logement-neuf, permettent de repérer des offres. Activez des alertes personnalisées pour recevoir les nouveautés, puis faites confirmer directement la disponibilité du lot et son prix.
Comparer les offres sur une même base
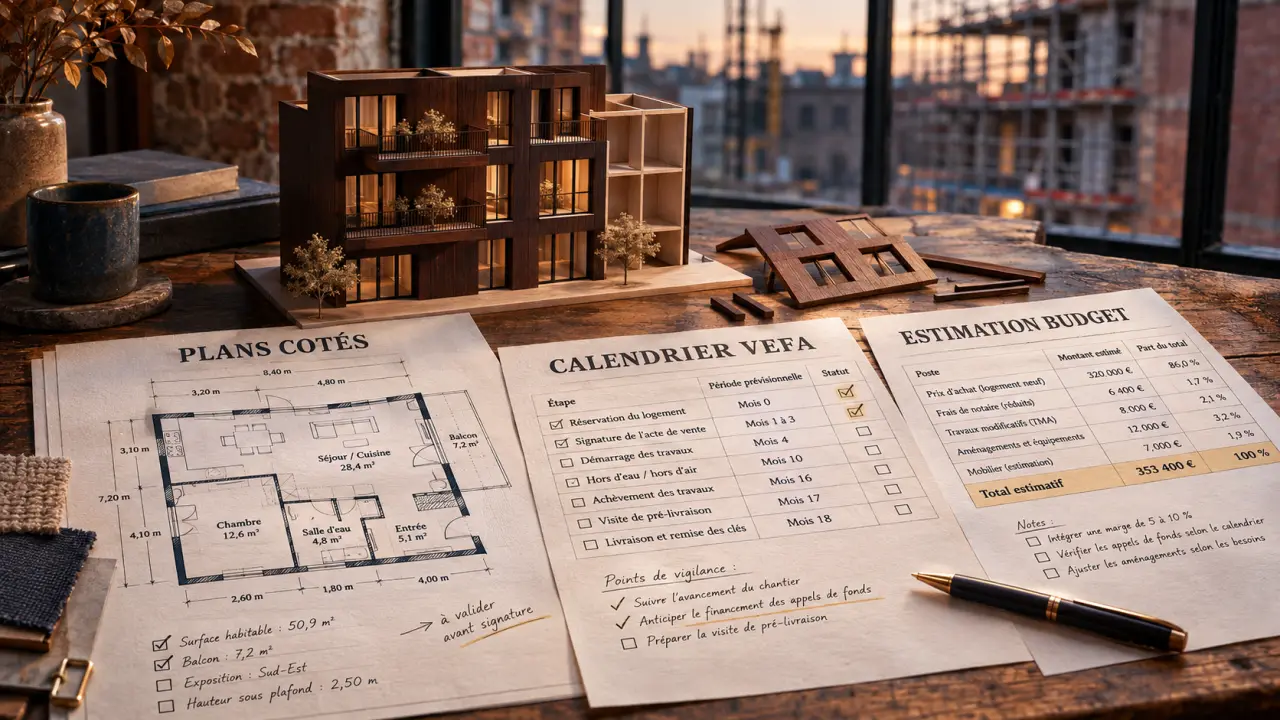
Demandez le plan coté, la notice descriptive, le prix détaillé et le calendrier prévisionnel. Un tarif « à partir de » correspond à un logement précis, pas nécessairement à l’étage, à l’exposition ou à la surface qui vous intéressent. Vérifiez également si le stationnement est inclus ou vendu séparément.
| Critère | Point à vérifier |
|---|---|
| Emplacement | Transports existants, commerces, nuisances et projets voisins |
| Plan | Surface réellement aménageable, rangement, circulation et orientation |
| Prix total | Parking, options, cuisine et frais d’acquisition |
| Livraison | Période contractuelle et conséquences d’un décalage |
| Usage quotidien | Charges prévisionnelles, chauffage, accès et entretien |
Pensez votre futur logement comme le centre d’une orbite quotidienne : travail, école, courses, proches et soins gravitent autour de lui. Testez ces trajets aux horaires réels plutôt que de mesurer seulement les distances. Un appartement légèrement moins grand, mais situé sur des parcours simples, peut mieux répondre à vos besoins qu’un logement spacieux imposant plusieurs correspondances ou une seconde voiture.
Calculer le coût réel avant de compter sur les aides
Le bon budget comprend l’achat et la période d’attente avant l’emménagement. Additionnez le prix du logement, les frais d’acquisition, les frais de crédit, l’assurance emprunteur, les options et les équipements non compris. Conservez une réserve pour le déménagement et un éventuel chevauchement entre votre logement actuel et le nouveau.
Simulez votre prêt à taux zéro et découvrez les conditions d’éligibilité · Estimez votre PTZ et vérifiez les principales conditions d’accès, de remboursement et d’éligibilité pour financer votre logement.
Les frais de notaire sont généralement réduits dans le neuf. Certaines offres mettent en avant un montant de 2 % du prix de vente, voire des frais offerts. Ne retenez toutefois pas ce chiffre comme un plafond garanti : demandez au notaire un calcul propre au bien et vérifiez le périmètre exact de l’offre commerciale.
Faire confirmer le PTZ et la TVA réduite
Le prêt à taux zéro peut compléter le financement d’une résidence principale sous conditions. Son accès et son montant dépendent notamment de votre situation, de vos ressources, du logement et des règles applicables à votre opération. Un simulateur PTZ donne une première estimation, mais seule l’étude du dossier permet de confirmer le financement.
La TVA réduite concerne également certaines opérations soumises à des conditions, notamment de localisation, de ressources et d’occupation. Faites préciser par écrit votre éligibilité et les éventuelles conséquences d’une revente anticipée. Une aide annoncée sur une publicité ne s’applique pas automatiquement à tous les acheteurs.
Comparer les crédits au-delà du taux affiché
Évaluez votre capacité d’emprunt avant la réservation, puis constituez le dossier définitif dès que les documents du projet sont disponibles. Certains comparateurs annoncent consulter plus de 100 banques : vérifiez surtout les établissements effectivement sollicités et les frais du service. Comparez le coût total, l’assurance, les garanties, les modalités de déblocage et la souplesse du remboursement.
Maîtriser le parcours VEFA et les paiements pendant le chantier
La VEFA, ou vente en l’état futur d’achèvement, permet d’acheter un logement qui n’est pas encore terminé. Vous vous engagez sur des documents contractuels : leur précision compte davantage que les images de présentation. Un logement neuf déjà achevé suit un calendrier différent, avec la possibilité de visiter le bien avant l’achat.
- Réservation : examinez le prix, les plans, la notice, le délai prévisionnel, les conditions suspensives et les modalités du dépôt de garantie éventuel.
- Financement : transmettez les pièces à la banque et suivez les échéances prévues au contrat.
- Acte authentique : le notaire formalise la vente lorsque les conditions nécessaires sont réunies et vous explique les engagements définitifs.
- Construction : les paiements interviennent progressivement selon l’avancement et les appels de fonds.
- Livraison : vous contrôlez le logement avant la remise des clés et consignez les anomalies constatées.
Comme l’explique Action Logement dans son parcours d’achat en VEFA, les appels de fonds entraînent des déblocages successifs du prêt. Pendant cette période, vous pouvez payer des intérêts intercalaires, calculés sur les sommes débloquées, ainsi que des cotisations d’assurance emprunteur. Ces dépenses peuvent s’ajouter à votre loyer actuel.
Demandez une simulation de trésorerie couvrant toute la construction, avec une hypothèse de retard. Le remboursement complet du capital commence souvent à la fin des déblocages, autour de la livraison, mais cela dépend du montage bancaire. Faites inscrire les modalités retenues dans votre offre de prêt plutôt que de supposer que toutes les mensualités attendront les clés.
Vérifier le promoteur et préparer une livraison exigeante
Avant de signer, renseignez-vous sur les opérations déjà livrées par le promoteur, la qualité des échanges et le traitement des réserves. Demandez les justificatifs des garanties et assurances applicables, notamment la garantie financière d’achèvement en VEFA. Faites-vous expliquer par le notaire leur portée : une garantie financière ne couvre pas tous les désagréments d’un retard.
Les labels et certifications doivent être identifiables et correspondre à l’opération achetée. Vérifiez aussi la réglementation environnementale applicable, les équipements de chauffage et les charges estimées. Le neuf peut limiter les travaux immédiats par rapport à l’ancien, sans garantir pour autant des charges faibles ou une absence de défauts.
Contrôler le bien avec les documents contractuels
Lors de la visite de livraison, apportez les plans, la notice descriptive et les avenants relatifs aux options. Examinez les dimensions, les revêtements, les menuiseries, les équipements et les prestations promises. Testez ce qui peut l’être et notez précisément les défauts dans le procès-verbal, avec des photographies. Vous pouvez vous faire accompagner par un professionnel.
Ne confondez pas la livraison à l’acquéreur avec la réception des travaux entre le maître d’ouvrage et les entreprises. Les garanties de parfait achèvement, de bon fonctionnement et décennale ont des objets et des durées distincts. Demandez les dates, les attestations et les coordonnées utiles pour signaler un désordre.
Acheter pour habiter ou investir : deux décisions différentes
Pour une résidence principale, privilégiez l’usage : déplacements, confort, évolution familiale et mensualité supportable. Vérifiez les possibilités de personnalisation, leur prix et la date limite des demandes. Une modification de cloison ou de prise doit être validée par écrit, avec ses conséquences éventuelles sur le calendrier.
Pour un investissement locatif, partez de la demande du quartier et d’un loyer réaliste. Intégrez les charges non récupérables, la taxe foncière, la gestion, l’assurance et les périodes sans locataire. Une réduction fiscale éventuelle ne compense pas un prix excessif ; vérifiez qu’un dispositif est effectivement ouvert et adapté à votre opération.
Avant toute réservation, réunissez trois éléments : un chiffrage complet, un financement crédible et des documents contractuels cohérents. Demandez ensuite une proposition détaillée sur les logements retenus. Vous comparerez ainsi des biens réellement accessibles, plutôt que des prix d’appel ou des avantages encore incertains.